本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 介護費用の全体像(一時費用・月額費用)と、平均額だけで判断してはいけない理由がわかる
- 公的介護保険でカバーされる範囲と、自己負担になる範囲の線引きがわかる
- 高額介護サービス費制度など、負担を軽減できる公的制度の種類と申請先がわかる
- 民間の介護保険に加入すべきかどうかを、自分の家庭の状況に当てはめて判断できる
- 介護費用が不足したときに、何から検討すればよいかの優先順位がわかる
親の介護費用はいくらかかる?平均額と個人差の実態
親の介護にかかるお金は、大きく「一時費用」と「月額費用」の2つに分けて考える必要があります。一時費用は、介護用ベッドの購入や住宅のバリアフリー改修、施設入居時の入居金など、介護が始まった初期にまとまって発生する費用です。月額費用は、在宅介護サービスの利用料や施設の月々の利用料など、継続的にかかる費用を指します。
介護費用は要介護度や在宅・施設のどちらを選ぶかによって大きく変動します。要介護度が上がるほど利用できる介護保険サービスの限度額も増えますが、それに比例して自己負担額も増えやすくなります。平均額の情報だけを見て「この金額で収まるだろう」と安心するのは危険で、実際には個人差が大きい前提で備える必要があります。
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
費用の見通しをより詳しく知りたい場合は、親の介護費用の平均はいくら?一時費用・月額の相場と家族でもめない備え方で一時費用と月額費用の内訳を個別に確認できます。→まずは上記の相場表で「一時費用」と「月額費用」のどちらが家計に重くのしかかるかを把握することが最初の一歩です。
在宅介護と施設介護で費用はどう変わる?間取り別の費用目安
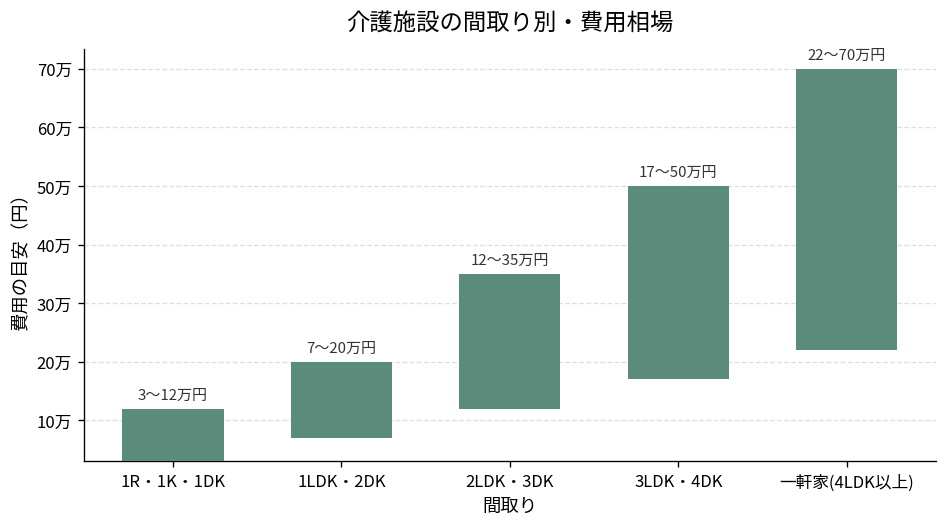
在宅介護は、自宅に住み続けながら訪問介護やデイサービスなどを組み合わせて利用する方法です。施設への入居費用がかからない一方で、家族が介護に関わる時間的・体力的な負担が大きくなりやすい点が特徴です。これに対して施設介護は、介護スタッフが常駐する環境で生活できるため家族の負担は軽減されますが、入居金や月額の施設利用料が発生します。
施設介護を検討する場合、入居する住居タイプによって費用相場が異なります。1R・1Kのような個室中心のタイプ、1LDK・2DKのような夫婦での入居を想定したタイプ、2LDK以上のゆとりのあるタイプでは、提供されるサービスの手厚さや居室の広さが異なるため費用にも差が出ます。上記の図のとおり、間取りが広くなるほど費用は上がる傾向にありますが、同じ間取りでも地域やサービス内容によって幅があります。
→施設選びを始める際は、まず「どの間取りタイプを検討するか」を家族内で絞り込み、その上で複数施設の料金表を比較することが次の一手になります。
公的介護保険でカバーできる範囲とできない範囲
公的介護保険の適用対象外になりやすい費用の内訳
- 施設の居住費
- 食費
- 日用品・オムツ代
- 差額ベッド代
- レクリエーション費
公的介護保険は、65歳以上(第1号被保険者)または40〜64歳で特定疾病に該当する人(第2号被保険者)が、要介護認定を受けることで利用できる制度です。要介護度に応じて利用できるサービスの限度額が決まっており、サービス利用料の自己負担は原則1〜3割とされています(厚生労働省「介護保険制度について」)。限度額を超えてサービスを利用した場合、超過分は全額自己負担になる点に注意が必要です。
一方で、公的介護保険の対象外となる費用も少なくありません。施設に入居した場合の居住費や食費、オムツなどの日用品費、個室を希望した際の差額ベッド代、レクリエーションにかかる費用などは、原則として介護保険の給付対象に含まれません。上記の円グラフのとおり、これらの対象外費用は介護費用全体の中でも見過ごされやすい部分です。
→親の介護サービス利用計画(ケアプラン)を確認する際は、「保険適用のサービス費」と「対象外の居住費・食費等」を分けて記載してもらい、両方の合計で月額の見通しを立てることが欠かせません。
介護費用の負担を軽減する公的制度一覧
介護保険サービスの自己負担が一定額を超えた場合に差額が支給される「高額介護サービス費制度」や、医療保険と介護保険の自己負担を合算して上限を超えた分が支給される「高額医療・高額介護合算療養費制度」があります(厚生労働省「介護保険制度について」)。いずれも申請先は原則として住んでいる市区町村の介護保険担当窓口です。
施設の居住費・食費については、所得が低い世帯向けに「介護保険負担限度額認定」という仕組みがあり、認定を受けると負担が軽減される場合があります。また、一定額以上の介護費用を支払った年は、確定申告で医療費控除の対象になるケースがあります(国税庁「No.1125 医療費控除の対象となる介護保険制度下での施設…」)。控除の対象となる施設・サービスの範囲は個別に確認が必要です。
これらに加えて、自治体によっては紙おむつの購入費助成や介護用品のレンタル助成など、独自の助成制度を設けている場合があります。制度の有無や条件は自治体ごとに異なるため、親が住む市区町村の窓口やウェブサイトで直接確認するのが確実です。医療費控除の申告手順を具体的に知りたい場合は親の介護費用は控除でいくら戻る?使える5つの制度と申告のコツも参考になります。
→制度は自動的に適用されるものではなく申請が必要なため、まずは市区町村の介護保険担当窓口に「使える制度一覧」を問い合わせることが最初にやるべきことです。
民間の介護保険は本当に必要か?検討すべきケース
民間の介護保険は、公的介護保険でカバーされない部分を補うための選択肢の一つです。加入を検討する価値があるのは、公的介護保険の自己負担や施設の居住費・食費などの対象外費用を、親または家族の資産・収入だけで無理なく支払える見通しが立たない場合です。特に、施設入居時にまとまった入居金が必要になる見込みがある場合は、一時金型の民間介護保険が資金調達の選択肢になり得ます。
反対に、親にすでに十分な預貯金や年金収入があり、対象外費用を賄える見通しがある場合は、新たに民間介護保険に加入する必要性は低いと考えられます。保険料を払い続けること自体が家計の負担になるケースもあるため、「保険に入れば安心」と短絡的に判断せず、まず親の資産状況を整理したうえで不足額を見積もることが先決です。
→民間介護保険の検討は、公的制度でカバーされない費用の見積もりと親の資産状況の棚卸しが終わった後に行うのが順序として適切です。
民間介護保険の選び方でチェックすべきポイント
民間介護保険を比較する際は、まず「給付トリガー」を確認します。多くの商品では公的介護保険の要介護2以上などの認定を受けることが給付条件になっていますが、商品によって独自の基準を設けている場合もあるため、契約前に給付条件を具体的に確認する必要があります。
次に、受取方法が一時金型か年金型かを確認します。施設入居金などまとまった支出に備えたいなら一時金型、継続的な月額費用の補填を重視するなら年金型が選択肢になります。保険期間が有期か終身かによって保険料の設計も変わるため、将来いつまで保障が必要かも併せて検討します。
さらに、年齢が上がるほど保険料が上昇する商品や、持病がある場合に加入が制限される商品もあります。健康なうちに検討するほど選択肢が広がる一方、将来の保険料負担も長くなるというトレードオフがあるため、一般論としては複数社の条件を比較した上で、個別の判断は保険の専門家に相談することをおすすめします。
→契約前には「給付トリガー」「受取方法」「保険期間」「保険料上昇の有無」「持病による加入制限」の5項目を1枚の比較表にまとめ、複数商品を並べて確認することが実務上の次の一手です。
介護費用が不足したときの対処法
介護費用が足りないときに検討すべき選択肢
- 親の預貯金・年金を確認する
- 自治体の助成制度を調べる
- 生活福祉資金貸付制度を利用する
- 持ち家を活用した資金調達を検討する
- 兄弟姉妹で負担割合を話し合う
介護費用が不足しそうな場合、最初に確認すべきは親自身の預貯金・年金・持ち家などの資産です。親の資産で対応できる範囲を把握してから、公的制度や外部資金の活用を検討するのが基本的な順序になります。資産の把握が不十分なまま保険や貸付を検討すると、本来使えたはずの手段を見落とす可能性があります。
親の資産だけでは不足する場合、持ち家を活用した資金調達の手段として、自宅に住み続けながら資金を借り入れるリバースモーゲージや、自宅を売却して賃貸として住み続けるリースバックといった選択肢があります。いずれも契約内容や条件が商品・事業者によって異なるため、利用前に複数の金融機関や事業者で条件を比較し、必要であれば専門家に相談することが望まれます。
最終的な手段としては、所得の低い世帯を対象に都道府県社会福祉協議会が窓口となっている生活福祉資金貸付制度のような公的な貸付制度を利用できる場合があります。利用条件や貸付内容は制度によって異なるため、詳細は居住地の社会福祉協議会に直接確認する必要があります。また、兄弟姉妹がいる場合は、誰がどの費用をどの割合で負担するかを早い段階で話し合っておくことで、後のトラブルを避けやすくなります。負担の決め方については親の介護費用は誰が払う?相場と負担割合、兄弟で揉めない決め方、不足時の対処法をより詳しく知りたい場合は親の介護費用がない!今すぐやるべき対処法と使える公的制度を徹底解説も参考になります。
→不足が見えた時点で「資産の棚卸し→公的制度の確認→持ち家の活用→兄弟姉妹での分担」の順に検討を進めることが、無理のない資金計画につながります。
親が元気なうちに家族で話し合っておくべきこと
介護費用で家族がもめる大きな要因の一つは、親の経済状況が家族間で共有されていないことです。親が元気なうちに、預貯金・年金・持ち家の有無・既に加入している民間保険の内容などを、本人の意向を確認しながら家族で把握しておくことが、後の判断をスムーズにします。
あわせて、在宅介護を希望するか施設介護を希望するかという親本人の意向も、できるだけ早い段階で確認しておきたい事項です。費用面だけでなく、どこでどのように暮らしたいかという親の希望を踏まえて方針を立てることで、介護が始まってからの選択の負担を減らせます。
兄弟姉妹がいる場合は、費用負担の割合や、誰が中心になって手続きを担うかといった役割分担についても、介護が始まる前に大まかなルールを話し合っておくと、いざというときの混乱を避けやすくなります。
→まずは親の資産状況・保険加入状況・介護への希望の3点を一度に確認する機会(実家に帰省するタイミングなど)を家族で設けることから始めましょう。
コメント