本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 親の介護費用の一時費用・月額費用の相場感と、総額をどう見積もればよいかがわかる
- 介護費用は誰が負担すべきかの原則と、子どもが肩代わりした場合に起きやすいトラブルがわかる
- きょうだい間の不公平感を防ぐために、介護が始まる前に決めておくべき項目がわかる
- 申請しないと使えない公的な負担軽減制度の種類と、使い忘れを防ぐポイントがわかる
- 介護費用が足りなくなったときに検討できる現実的な選択肢の判断ができる
貴重品を先に探すのは、後から出てくると手続きをやり直すことになるためです。
親の介護費用の平均相場はいくら?一時費用と月額費用の内訳
介護の一時費用に含まれる主な内訳
- 住宅改修費
- 介護用品購入費(介護ベッド等)
- 施設入居一時金
- 診断書・手続き費用
親の介護にかかる費用は、大きく分けて「介護が始まるときにまとまって出ていく一時費用」と「介護が続く間、毎月かかる月額費用」の2種類があります。総額の見通しを立てるには、この2つを分けて考えることが出発点になります。一時費用は住宅改修や介護用品の購入、施設入居の際の一時金などが中心で、月額費用はサービス利用料や施設の居住費・食費などが中心です。
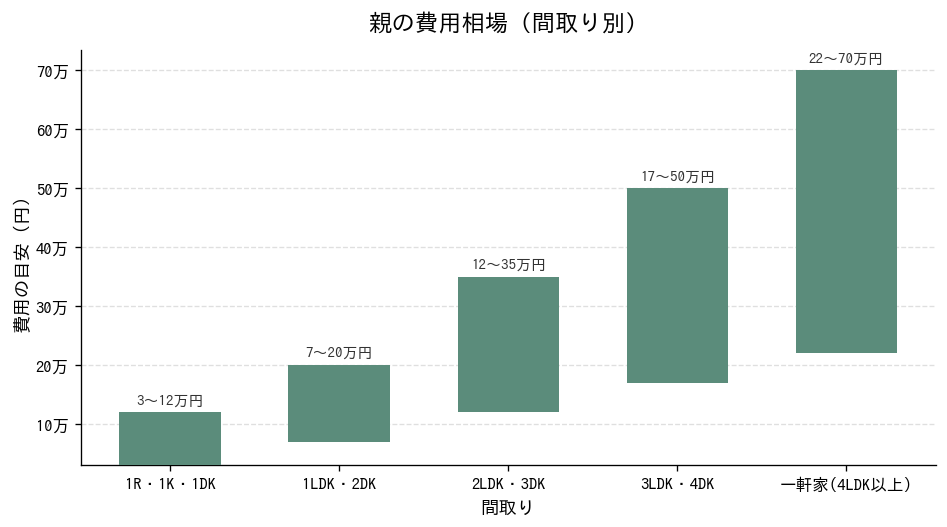
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
費用の内訳や金額の目安は上記の費用相場表のとおりですが、要介護度や在宅か施設かによって大きく変わります。まずは自分の親のケースがどのパターンに近いかを、次の章から順に確認していきましょう。
一時費用の平均は約74万円。何にかかるお金なのか
介護が始まる段階でまとまって発生する一時費用には、主に次のような支出が含まれます。手すりの設置や段差解消といった住宅改修費、介護ベッドや車いすなど介護用品の購入費、施設に入居する場合の入居一時金、要介護認定の申請に必要な診断書代などです。これらは介護保険サービスを使い始める「準備」の段階でかかるお金であり、月々の費用とは別枠で見積もっておく必要があります。
住宅改修費については、介護保険の住宅改修費支給制度を使うことで自己負担を抑えられる場合があります。対象となる工事の種類や支給の上限、申請の流れは自治体の窓口やケアマネジャーに事前に確認しておくと、工事後に「対象外だった」という事態を避けやすくなります。→つまり、リフォームや介護用品の購入を始める前に、必ず担当のケアマネジャーか自治体の介護保険窓口に相談してから動くことが結局どうすればいいかの答えです。
月額費用の平均は約8万円。在宅と施設で差が出る理由
月々の介護費用は、在宅介護か施設介護かで内訳が大きく異なります。在宅介護では訪問介護やデイサービスなどの利用料が中心になり、要介護度が上がるほど利用できるサービス量の上限も増えるため負担も増えやすくなります。施設介護では、介護保険サービス費に加えて施設の居住費・食費が加わるため、在宅よりも月額の総額が高くなりやすい傾向があります。
同じ要介護度でも、利用するサービスの組み合わせ次第で月額費用は変動します。ケアプランを作成するケアマネジャーと相談しながら、必要なサービスと予算のバランスを定期的に見直すことが、月々の支出を無理のない範囲に収めるポイントです。→つまり、月額費用は「決まった金額」ではなく「選び方次第で変わる金額」だと理解しておくことが重要です。
介護期間の平均は約5年。総額シミュレーションの考え方
介護が始まってから終わるまでの期間は、平均すると数年単位に及ぶとされています。月額費用に想定される介護期間を掛け合わせることで、総額のおおよそのイメージをつかむことができます。ただし介護期間は要介護度の変化や本人の状態によって大きく前後するため、あくまで目安として捉え、資産と照らし合わせて余裕を持った見積もりにしておくことが安心につながります。
総額の目安が見えたら、次に考えるべきは「そのお金を誰が、どこから出すのか」という点です。次の章で、介護費用の負担の原則について整理します。
親の介護費用は「親のお金」で払うのが原則
結論から言うと、介護費用は本人(親)の年金や貯蓄、資産でまかなうのが基本的な考え方です。子どもが自分の生活費や貯蓄を切り崩してまで介護費用を肩代わりし続けることは、子ども自身の老後資金を圧迫するリスクがあり、長期化する介護においては特に注意が必要です。介護保険サービスの利用料や施設費用は、まず親名義の口座から支払う仕組みを最初に作っておくことが、後々のトラブルを避ける第一歩になります。
子どもが一時的に立て替える場面があっても構いませんが、「立て替えた分は後で親の口座から精算する」というルールを最初から決めておくことが大切です。→つまり、介護が始まる前に「支払いは誰の口座から、誰が管理するか」を家族で確認しておくことが結局どうすればいいかの答えです。
子どもが負担を続けるとどうなる?よくあるトラブル事例
介護費用や介護の手間を一人の子どもが継続的に負担していると、他の兄弟姉妹との間で不公平感が積み重なりやすくなります。よくあるのは、同居や近居の子どもが日常的な介護と費用の立て替えを引き受け続け、遠方の兄弟姉妹はほとんど関わらないまま時間が過ぎ、相続の場面になって初めて「介護の負担」と「相続の取り分」を巡る対立が表面化するパターンです。負担の偏りが長期間放置されるほど、話し合いで解消するのが難しくなる傾向があります。
こうした対立を防ぐには、負担が偏り始めた早い段階で「今のやり方を続けてよいか」を家族で確認し直すことが有効です。→つまり、違和感を覚えた時点で先送りせず、早めに家族で話し合いの場を持つことが重要です。
親の資産(貯金・年金・不動産)を早めに把握する方法
介護費用を親の資産でまかなうためには、そもそも親がどれだけの資産を持っているかを把握しておく必要があります。確認しておきたい項目は、預貯金口座(金融機関名・支店・おおよその残高)、年金の種類と受給額、保険の加入状況、自宅や土地などの不動産、そして権利証や通帳・印鑑の保管場所です。これらは相続の場面でも必要になる情報であり、終活の一環として整理しておくと二度手間になりません。
資産状況をいきなり細かく聞き出そうとすると身構えられてしまうことがあります。「もしものときに慌てないよう、通帳や証書がどこにあるか一覧にしておきたい」という切り口で切り出すと、親側も抵抗なく応じやすくなります。実家の片付けや遺品整理の場面でも資産関連の書類が見つかることが多いため、実家の片付け業者の費用相場|間取り別料金と安く抑える方法もあわせて参考にしてみてください。→つまり、資産の全体像は「介護が始まる前」に一度は確認しておくことが結局どうすればいいかの答えです。
きょうだい間の「介護費用トラブル」を防ぐ家族会議の進め方
家族会議で決めておくべき6つの項目
- 親の資産を把握する
- 介護の方針を決める
- 主な介護者を決める
- 費用分担のルールを決める
- 資産の管理者を決める
- 施設契約時の保証人を決める
介護費用や介護の役割分担を巡るトラブルの多くは、「話し合いの機会がないまま、なんとなく特定の誰かが担い続けてきた」ことが原因になっています。介護が本格化する前、あるいは始まった直後の早い段階で、兄弟姉妹全員が集まって方針を確認しておくことが、争族化を防ぐ最も効果的な対策です。
話し合いを先送りにした結果、起きやすいトラブル事例
話し合いを先送りにすると、主に3つのパターンでトラブルに発展しやすくなります。1つ目は、費用負担のルールが曖昧なまま特定の子どもだけが立て替えを続け、不公平感が蓄積するケース。2つ目は、誰も主体的に動かず介護そのものが後回しになる、いわゆる介護放棄に近い状態に陥るケース。3つ目は、相続の段階になって「介護をした・しなかった」を巡る主張がぶつかり合い、遺産分割協議が長期化するケースです。いずれも、事前の取り決めがあれば防げた、あるいは軽くできた対立です。
家族会議で決めておくべき6つの項目
家族会議では、次の6項目を最低限確認しておくことをおすすめします。(1)親の資産を把握する、(2)介護の方針(在宅か施設かなど)を決める、(3)主な介護者を決める、(4)費用分担のルールを決める、(5)資産の管理者を決める、(6)施設契約時の保証人を決める、の6つです。一度にすべてを決めきる必要はなく、まずはこの6項目を「議題」として共有し、決まったことと保留にしたことを記録に残しておくことが重要です。
話し合いの内容は口約束で終わらせず、簡単なメモや議事録として残しておくと、後日「言った・言わない」の対立を避けやすくなります。→つまり、家族会議は一度きりで終わらせず、状況が変わるたびに見直す前提で定期的に開くことが結局どうすればいいかの答えです。
使える公的な負担軽減制度一覧(申請しないと戻ってこないお金)
介護費用の負担を軽減できる公的制度
- 高額介護サービス費制度
- 高額医療・高額介護合算療養費制度
- 介護保険負担限度額認定
- 医療費控除
- 自治体独自の助成制度
介護費用の負担を軽減できる公的制度は複数ありますが、いずれも自分から申請しないと適用されない「申請主義」である点に注意が必要です。制度の存在を知らないまま自己負担を払い続けている家庭は少なくないとされており、まずはどのような制度があるかを知ることが第一歩になります。
高額介護サービス費制度
介護保険サービスの自己負担額が、所得に応じて定められた上限額を超えた場合、その超えた分が申請により払い戻される制度です。上限額は所得区分によって異なるため、具体的な金額は厚生労働省のウェブサイトや自治体の介護保険窓口で確認できます。払い戻しには申請が必要で、対象になっても自動的には戻ってこない点に注意してください。→つまり、自己負担が高いと感じたら、まず自治体の介護保険窓口に上限額の適用対象かどうかを確認することが結局どうすればいいかの答えです。
高額医療・高額介護合算療養費制度
同じ世帯で医療費と介護費の両方が発生している場合、それぞれの自己負担を1年間で合算し、一定の基準額を超えた分が払い戻される制度です。医療費控除とは別の制度であり、医療保険と介護保険の両方にまたがって負担が生じている世帯が対象になります。基準額や申請窓口は加入している医療保険の種類によって異なるため、詳細は厚生労働省のウェブサイトや加入先の保険者に確認するとよいでしょう。
介護保険負担限度額認定制度
介護施設に入居した際の食費・居住費は原則自己負担ですが、所得や資産が一定基準以下の場合、負担限度額認定を受けることで自己負担を軽減できる制度です。認定を受けるには市区町村への申請が必要で、預貯金などの資産状況も審査の対象になります。施設入居を検討し始めた段階で、対象になりそうか自治体窓口に早めに相談しておくことをおすすめします。
医療費控除・扶養控除の活用
1年間に支払った医療費や、要件を満たす介護サービス費の一部は、確定申告の際に医療費控除の対象になる場合があります。また、親を税法上の扶養に入れることで所得税の負担を軽減できる場合もありますが、扶養に入れることで親自身の医療費の自己負担割合や介護保険料の算定に影響することがあるため、扶養に入れるかどうかは総合的に判断する必要があります。制度の詳細や適用要件は国税庁のウェブサイトで確認するか、税理士に相談することをおすすめします。
介護をした子が損をしないための「寄与分」と相続対策
介護費用の話は、最終的に相続の話につながります。介護を主体的に担った子どもの貢献が、相続の場面でどのように評価されるかを知っておくことは、後々の不公平感を防ぐうえで重要です。
介護の貢献は相続でどこまで考慮される?
民法上、被相続人の財産の維持・増加に特別の貢献をした相続人には「寄与分」が認められる場合があるとされています。ただし、実際には介護の貢献が寄与分として認められるためには、通常の親子間の扶養の範囲を超える特別な貢献であったことや、貢献の具体的な内容・期間を示す記録が必要になるとされ、認められるハードルは決して低くありません。介護日誌や支出の記録、通院の付き添い記録などを日頃から残しておくことが、後で貢献を主張する際の裏付けになります。寄与分の具体的な判断は個別の事情によって大きく異なるため、詳しくは弁護士や司法書士などの専門家にご相談ください。
生前にできる対策(家族信託・生前贈与・遺言)
介護の負担と将来の相続を見据えて、親が元気なうちに準備できる手段もあります。家族信託は、親の資産管理を信頼できる家族に託し、認知症などで判断能力が低下した後も資産の管理・処分をスムーズに行えるようにする仕組みです。生前贈与は、介護を担う子どもへの感謝を生前のうちに形にする方法の一つですが、贈与税の取り扱いは国税庁の定める要件によって異なるため事前確認が必要です。遺言書を作成し、介護の貢献をどう反映させたいかを親自身の意思として残しておくことも、相続時の対立を防ぐ有効な手段とされています。いずれの手段も専門的な判断が伴うため、司法書士・弁護士・税理士など専門家への相談を前提に検討することをおすすめします。
介護費用が足りないときの対処法
費用が足りないときに検討すべき対処法
- 自治体の助成制度を確認する
- 介護ローンを検討する
- 施設・サービス内容を見直す
- 実家の活用(リバースモーゲージ等)を検討する
- 専門家(ケアマネ・FP)に相談する
資産の把握や公的制度の活用を進めても、なお介護費用が不足する場合があります。その際は、以下のような選択肢を組み合わせて検討することになります。
介護ローン・自治体の助成制度を利用する
金融機関の中には介護費用専用のローン商品を用意しているところがあり、住宅改修や施設入居一時金などまとまった支出に充てられる場合があります。また、自治体によっては国の制度に上乗せする形で独自の助成制度を設けていることがあります。制度の有無や内容は自治体ごとに異なるため、まずは親が住んでいる自治体の福祉窓口や地域包括支援センターに問い合わせて確認するのが確実です。
介護施設や介護サービスの見直しで支出を抑える
月額費用は、利用するサービスの組み合わせや施設の選び方によって変動します。ケアマネジャーと相談しながら、本人の状態に見合った必要十分なサービス内容に絞り込むことで、無理のない支出に近づけられる場合があります。施設を検討する際は、初期費用と月額費用の両方を比較し、総額でどちらが見合うかを確認することが判断のポイントです。
実家を活用する方法(リバースモーゲージ・リースバックの注意点)
親名義の自宅を担保に資金を借り入れるリバースモーゲージや、自宅を売却して現金化した後も賃貸として住み続けられるリースバックといった方法もあります。これらは介護資金を確保する手段になり得る一方、将来の相続財産である実家の扱いが変わる点に注意が必要です。利用を検討する場合は、他の兄弟姉妹にも事前に説明し、相続時に「知らないうちに実家が処分されていた」という状況を避けることが重要です。実家の売却や処分を検討する段階では、遺品整理や片付けの費用感もあわせて把握しておくと、全体の資金計画が立てやすくなります。遺品整理の費用相場はいくら?間取り別の料金目安と支払いの決め方も参考にしてください。
兄弟が費用を払わない・非協力的な場合の対処法
話し合いを重ねても、特定の兄弟姉妹が費用負担に応じない、あるいは話し合い自体に応じないケースもあります。その場合は、感情的な対立を長引かせるより、段階を踏んで法的な手続きに進む選択肢があります。
兄弟が費用を払わない場合の解決フロー
- まずは家族間で話し合う
- 内容証明で扶養請求の意思を伝える
- 家庭裁判所に扶養請求調停を申し立てる
- 調停が不成立なら審判に移行する
いきなり法的手続きに進むのではなく、まずは話し合いの記録を残しつつ、段階的に対応を進めることが現実的です。→つまり、感情的なやり取りが続く場合は、次の段階として内容証明や調停という選択肢があることを知っておくだけでも、話し合いの進め方が変わります。
まずは話し合い・調停
話し合いがまとまらない場合、まずは扶養を求める意思を明確にするために内容証明郵便を送る方法があります。それでも解決しない場合は、家庭裁判所に扶養請求調停を申し立てることができます。調停は裁判所の調停委員を交えて話し合う手続きであり、いきなり判決が出るものではなく、あくまで合意形成を目指す場です。→つまり、家族間の話し合いが行き詰まった段階で、まず調停という「第三者を交えた話し合いの場」があることを選択肢に入れておくとよいでしょう。
それでも解決しない場合は「審判」へ
調停で合意に至らない場合は、審判という手続きに移行し、家庭裁判所が各当事者の事情を考慮して負担額を判断することになります。審判は裁判所が一定の結論を示す手続きであるため、調停よりも法的な拘束力が強くなります。ただし、こうした手続きには時間と労力がかかるため、実際に利用するかどうかは弁護士に相談したうえで判断するのが望ましいです。→つまり、審判はあくまで最終手段であり、その前段階でどこまで話し合いや調停を尽くせるかが重要になります。
実家の資産を介護費用に充てるという選択肢(終活メディアならではの視点)
親の介護費用を考えるうえで見落とされがちなのが、実家という不動産資産の存在です。空き家になりがちな実家を早めに資産として整理しておくことで、介護費用の不足を補える可能性があります。
親名義の不動産を活用する方法(リースバック・任意売却など)
実家を売却して介護費用や施設入居金に充てる方法のほか、自宅に住み続けながら売却代金を受け取れるリースバックという方法もあります。いずれの方法も、親名義の不動産である以上、原則として親本人の意思確認や契約手続きが必要です。認知症などにより判断能力が低下すると、こうした手続き自体が難しくなる点に注意が必要です。→つまり、実家の売却やリースバックを検討するなら、親の判断能力がしっかりしているうちに情報収集と意思確認を進めておくことが重要です。
なお、実家を売却・整理する前段階として、遺品や家財の整理が必要になる場面も出てきます。具体的な進め方については実家の片付け業者の費用相場は?間取り別料金と安く抑える方法・兄弟間トラブル対策まで解説も参考になります。
家族信託で資産凍結を防ぐ
親が認知症を発症し判断能力が低下すると、金融機関の口座が凍結され、家族であっても本人の預貯金を自由に引き出せなくなる場合があります。この事態を避ける方法の一つが家族信託です。家族信託は、親が元気なうちに財産の管理を子など信頼できる家族に託しておく仕組みで、判断能力が低下した後も契約に基づいて資産を管理・活用できるようにするものです。制度の詳細は法務省や司法書士・弁護士など専門家への相談を通じて確認することをおすすめします。→つまり、資産凍結のリスクに備えるなら、判断能力があるうちに家族信託などの選択肢を専門家と一緒に検討しておくことが有効です。
エンディングノートで本人の意思を確認しておく
介護の方針や資産の使い方について、本人の意思を確認せずに家族だけで決めてしまうと、後になって「本人はそう望んでいなかったのでは」という後悔が残ることがあります。エンディングノートに、希望する介護の形や資産の使い方について書き残してもらうことで、家族が判断に迷ったときの拠り所になります。→つまり、介護が始まる前の元気なうちに、エンディングノートへの記入を親に働きかけることが、将来の家族の判断を助けることにつながります。
話し合いで解決しない場合|扶養請求調停という選択肢
扶養請求調停の手順
- 家庭裁判所に申立てを行う
- 調停期日で話し合いを行う
- 合意できれば調停成立
- 合意できなければ審判へ移行する
兄弟間の話し合いで解決しない場合、家庭裁判所に「扶養請求調停」を申し立てるという方法があります。これは、扶養義務のある兄弟に対して費用負担を求める手続きで、調停委員を交えて話し合いを行うものです。ただし、家族間の関係を悪化させる可能性もあるため、あくまで話し合いを尽くした後の最終手段と位置づけるのが現実的です。
扶養請求調停の流れ
一般的には、家庭裁判所への申立てから始まり、調停期日で当事者双方が調停委員を介して話し合いを行います。合意に至れば調停成立となり、扶養の方法や金額について取り決めが行われます。合意できない場合は、次のステップである審判に移行します。手続きの詳細や必要書類は、申立てを行う家庭裁判所に確認するのが確実です。
調停でも決着しない場合は「審判」へ
調停で合意できない場合は、家庭裁判所が扶養の内容を判断する「審判」という手続きに移ります。審判では裁判所が事情を踏まえて判断を下しますが、結論が出るまで一定の期間がかかり、家族関係への心理的な負担も大きくなりがちです。→調停・審判はあくまで最終手段であり、まずは前章の「見える化」と「役割分担の提案」を尽くすことが優先です。
まとめ:親の介護費用は「話し合い」と「制度活用」で乗り切る
親の介護費用は、まず本人の資産・年金でまかなうことを原則とし、子ども側が過度に肩代わりし続けない体制を早めに作ることが基本です。そのうえで、(1)親の資産を早期に把握する、(2)介護が始まる前後に家族会議を開き6項目を確認する、(3)申請主義の公的制度を漏れなく活用する、(4)介護の貢献と将来の相続を見据えた対策を検討する、という4点を押さえておくことで、費用面・家族関係の両面でのトラブルを大きく減らすことができます。まずは、この記事の家族会議のチェック項目をもとに、次の休みに家族で話す時間を作ることから始めてみてください。
よくある質問
Q. 介護費用はきょうだいで均等に分けるべきですか?
A. 法律上、きょうだいに介護費用の均等負担が一律に義務付けられているわけではありません。まずは親自身の資産でまかなうのが原則であり、それでも不足する場合の分担方法は家族間の話し合いで決めるのが一般的です。個別の事情に応じた判断が必要な場合は、弁護士等の専門家にご相談ください。
Q. 介護をしている兄弟姉妹に多めの相続分を渡すことはできますか?
A. 遺言書によって法定相続分と異なる配分を指定することは可能ですが、他の相続人には遺留分(最低限保障される取り分)があるため、内容によっては後日争いになる可能性があります。具体的な配分方法は司法書士や弁護士に相談しながら検討することをおすすめします。
Q. 親の介護費用が完全に足りなくなったらどうすればよいですか?
A. 自治体の助成制度や介護ローン、実家の活用など複数の選択肢があります。一人で抱え込まず、早めにケアマネジャーや地域包括支援センター、ファイナンシャルプランナーなどの専門家に相談することが解決の近道です。
出典一覧
- 厚生労働省(高額介護サービス費、高額医療・高額介護合算療養費制度、介護保険負担限度額認定制度について)
- 国税庁(医療費控除、扶養控除、生前贈与に関する税制について)
- 法務省(寄与分、遺言、家族信託等の民法上の制度について)
- 国税庁「要介護者が負担する介護サービス費用の取扱い」
- 厚生労働省「「介護保険制度」について」
- 厚生労働省「助成内容 32.育児・介護雇用安定等助成金 (両立支援レベル …」
- 国税庁「No.1125 医療費控除の対象となる介護保険制度下での施設 …」
- 厚生労働省「介 護 保 険 最 新 情 報 Vol.1240 令和6年3月29日」
- 一時費用・月額費用・介護期間の具体的な金額の目安は、上記調査等をもとに当サイトで整理したものです。詳細な金額は各制度の窓口・専門家にご確認ください。
コメント