本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 親の介護費用が足りないと感じたときに、最初に何を確認すべきかがわかる
- 在宅・施設それぞれで費用がかさみやすいポイントと、内訳の見方がわかる
- お金がない状態に陥る典型パターンから、自分の家庭がどれに当てはまるか判断できる
- 費用が払えないときに、どの順番で誰に相談すればよいかがわかる
- 高額介護サービス費など公的制度の使い分けと、それでも足りない場合の選択肢がわかる
「親の介護費用がない」と感じたら最初に確認すべき3つのこと
親の介護費用が足りないと感じたら、まず「親自身の資産・年金額」「自分や兄弟姉妹の家計に無理が出ていないか」「今使っている介護サービスの自己負担額」の3つを確認してください。多くの場合、不足の原因は特別な事情ではなく、これらを誰も正確に把握していないことにあります。焦って貯金を取り崩したり、自己判断でサービスを減らしたりする前に、現状把握が最優先です。
この記事では、費用がかかる構造を整理したうえで、お金がないと感じたときに動くべき順番、相談できる窓口、使える公的制度、それでも足りない場合の選択肢まで一気通貫で解説します。→まずは次の章で、自分の家庭がどのくらいの費用構造にあるのかを確認してください。
親の介護費用はどれくらいかかる?在宅・施設別の実態
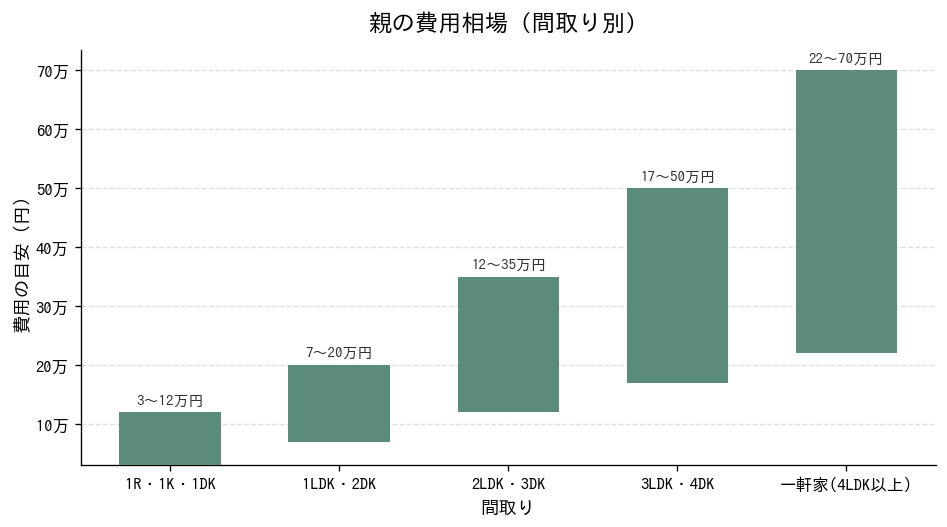
介護費用は「入居や住宅改修などにかかる一時費用」と「毎月継続してかかる費用」に分かれます。在宅か施設かによって内訳の比重が大きく変わるため、「介護費用がない」と感じたときは、まずどちらの負担が重いのかを切り分けることが解決の近道です。具体的な費用相場は下記の費用相場表のとおりで、間取りや要介護度、地域によって大きく異なります。
一時的にかかる費用の目安
在宅介護では、手すりの設置や段差解消などの住宅改修、介護用ベッドや車椅子といった福祉用具の購入が初期費用として発生します。施設介護の場合は、入居一時金や敷金にあたる費用が必要になることがあります。これらは介護保険の住宅改修費支給などである程度カバーできる部分もあるため、支出前にケアマネジャーへ相談し、保険適用の可否を確認することが大切です。→まずは住宅改修や福祉用具を検討する段階で、ケアマネジャーに保険適用の可否を確認しましょう。
月々かかる費用の目安(在宅・施設別)
在宅介護では介護保険サービスの自己負担分に加え、訪問介護やデイサービスの利用回数に応じた費用、食費・光熱費の増加分がかかります。施設介護では介護サービス費のほか、居住費・食費が月額費用の大きな部分を占めます。一般的に施設介護のほうが月額の総額は高くなりやすい一方、在宅介護は家族の時間的・体力的負担が費用に転嫁されている面もあります。
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
→まずは現在利用中、あるいは検討中のサービスが在宅型・施設型のどちらに該当するかを整理し、上記の相場表と照らし合わせて自分の家庭の位置づけを把握してください。
介護費用の内訳を知っておく
介護費用は「介護保険の自己負担分」「医療費」「おむつなどの衛生用品代」「施設利用時の食費・居住費」「その他雑費」に大別されます。このうち介護保険の自己負担分は所得に応じて割合が決まっており、一定以上の所得がある場合は自己負担割合が上がる仕組みになっています(厚生労働省の資料を参照)。どこにいくらかかっているかを項目ごとに把握できれば、削減できる部分と削減できない部分の見分けがつきやすくなります。
介護費用の主な内訳
- 介護保険自己負担分
- 医療費
- おむつ・衛生用品代
- 食費・居住費(施設の場合)
- その他雑費
→まずは直近1〜2か月分の請求書や領収書を項目別に仕分けし、自分の家庭ではどの費目が最も大きいかを確認してください。
なぜ「お金がない」状態になるのか?よくある原因パターン
介護費用が不足する背景には、いくつかの典型的なパターンがあります。自分の家庭がどのパターンに近いかを知ることで、対処の優先順位が見えてきます。原因を特定しないまま制度を調べても、根本的な解決にはつながりにくい点に注意が必要です。
親の年金・貯蓄だけでは足りないケース
親の年金収入だけでは月々の介護サービス費や生活費をまかないきれず、貯蓄を取り崩し続けているケースです。特に施設介護に切り替えた直後は月額費用が急に増えるため、それまでの年金収入とのギャップに気づくのが遅れがちです。→まずは親の年金額(年金定期便や振込通知書)と、現在の月額支出を並べて、毎月いくら不足しているかを数字で確認してください。
親の資産を把握できていないケース
通帳や保険証券、不動産の権利関係が把握できておらず、いざという時に使える資産があるのかどうかすら分からないケースです。特に親が認知機能の低下により自分の資産状況を説明できなくなると、家族が状況を把握するまでに時間がかかります。→まずは通帳・保険証券・不動産関連書類の保管場所を親に確認し、リスト化しておいてください。
兄弟姉妹間で費用負担が決まっていないケース
介護費用を誰がどのくらい負担するか話し合いがないまま、同居している家族や近くに住む家族に負担が偏ってしまうケースです。負担割合が曖昧なまま支出が続くと、後になって不公平感からトラブルに発展することもあります。負担割合の考え方や話し合いの進め方は、親の介護費用は誰が払う?相場と負担割合、兄弟で揉めない決め方でも詳しく解説しています。→まずは兄弟姉妹全員が集まる場(または電話・オンライン)を設定し、現状の支出額を共有することから始めてください。
介護費用がないときにまずやるべき対処法【優先順位つき】
介護費用が足りないと感じたら、闇雲に節約や借入を検討する前に、次の順番で動くことをおすすめします。順序を守ることで、使える制度や見直しの余地を見落とさずに済みます。
介護費用が不足したときにやるべきことの順番
- 親の資産・年金額を確認する
- 地域包括支援センターに相談する
- ケアマネジャーにサービス内容を見直してもらう
- 利用できる公的制度を確認する
- 兄弟姉妹と分担について話し合う
- それでも難しければ市区町村の福祉窓口に相談する
最初に確認すべきは親の資産・年金額の全体像です。次に、無料で相談できる地域包括支援センターに現状を伝え、ケアマネジャーにサービス内容の見直しを依頼します。そのうえで公的制度の利用可否を確認し、兄弟姉妹との分担を話し合い、それでも解決しない場合に市区町村の福祉窓口へ相談する、という流れが現実的です。→まずは今日、地域包括支援センターまたは担当ケアマネジャーに電話し、費用面で困っていることを伝えてください。
介護費用が払えない・お金がないときの相談窓口
介護費用の相談先は役割によって使い分けが必要です。どこに相談すればよいか分からないまま抱え込むと、対応が後手に回りやすくなります。まずは無料で相談できる窓口から順にあたるのが基本です。
地域包括支援センターに相談する
地域包括支援センターは、高齢者の介護・福祉・医療に関する相談を無料で受け付ける公的な窓口で、各市区町村に設置されています。費用面の悩みだけでなく、サービスの選び方や制度の紹介まで幅広く相談できます。→まずはお住まいの市区町村のウェブサイトで、担当地域の地域包括支援センターの連絡先を調べてください。
ケアマネジャーに費用面の相談をする
すでに介護保険サービスを利用している場合、担当のケアマネジャーに費用面の悩みを伝えることで、利用頻度や事業所の見直しによって自己負担を抑えられる可能性があります。ケアマネジャーはケアプランの専門家であり、費用と必要なケアのバランスを一緒に検討してくれます。→まずは次回の担当者会議やモニタリングの際に、費用が厳しい旨を率直に伝えてください。
市区町村の福祉担当窓口・生活保護の相談窓口
介護費用に加えて生活そのものが困難な場合は、市区町村の福祉担当窓口で生活保護を含む公的支援について相談できます。生活保護は最終的な選択肢のひとつですが、要件に該当するかどうかは窓口での相談・申請を通じて判断されるため、自己判断で諦める前に相談することが重要です。→まずは市区町村役場の福祉課(生活保護担当)に、現在の収支状況を持参して相談してください。
介護費用の負担を軽くする公的制度一覧
介護費用の負担を軽減する公的制度はいくつか存在し、条件を満たせば申請によって自己負担を抑えられます。制度ごとに窓口や申請方法が異なるため、該当しそうな制度から順に確認していくのが効率的です。
介護費用の負担を軽くする主な公的制度
- 高額介護サービス費制度
- 負担限度額認定制度
- 高額医療・高額介護合算療養費制度
- 医療費控除
- 生活福祉資金貸付制度
- 自治体独自の助成制度
高額介護サービス費制度
1か月に支払った介護サービスの自己負担額が一定の上限額を超えた場合、その超過分が払い戻される制度です。上限額は所得区分によって異なり、一定以上の所得がある世帯は自己負担割合や上限額の考え方が変わる点に注意が必要です(厚生労働省の資料を参照)。→まずはケアマネジャーまたは市区町村の介護保険担当窓口に、自分の所得区分での上限額を確認してください。
介護保険の負担限度額認定制度
施設に入所した際の食費・居住費は原則全額自己負担ですが、所得や資産が一定基準以下の場合、負担限度額認定を受けることで軽減される仕組みがあります。認定を受けるには市区町村への申請が必要で、預貯金額なども審査対象になります。→まずは施設入所の検討段階で、市区町村の介護保険担当窓口に負担限度額認定の申請条件を確認してください。
高額医療・高額介護合算療養費制度
同じ世帯で医療費と介護費の両方がかさんでいる場合、年間の自己負担合計額が一定の基準を超えると、その超過分が払い戻される制度です。医療保険と介護保険の両方にまたがる制度のため、加入している医療保険の窓口(健康保険組合や市区町村の国民健康保険担当)への申請が必要になります。→まずは1年間の医療費と介護費の自己負担額を合算し、負担が重いと感じる場合は加入医療保険の窓口に相談してください。
医療費控除・生活福祉資金貸付制度
介護保険サービスの一部は医療費控除の対象になる場合があり、確定申告によって所得税・住民税の負担を軽減できる可能性があります。対象となるサービスの範囲は細かく定められているため、国税庁の情報を確認したうえで判断してください(国税庁の資料を参照)。また、一時的に資金が必要な場合は、社会福祉協議会が窓口となる生活福祉資金貸付制度の利用も選択肢のひとつです。控除の具体的な計算方法は親の介護費用は控除でいくら戻る?使える5つの制度と申告のコツで詳しく解説しています。→まずは介護サービスの領収書を年間分保管し、確定申告の時期に医療費控除の対象になるか確認してください。
自治体独自の助成制度の調べ方
紙おむつの支給や家族介護慰労金など、自治体が独自に実施している助成制度もあります(厚生労働省が公表する家族介護慰労金などの情報を参照)。内容や条件は自治体によって差が大きいため、全国一律の情報だけでは把握できません。→まずは「(お住まいの市区町村名) 介護 助成制度」で検索するか、市区町村の高齢福祉担当窓口に直接問い合わせてください。
それでも足りないときの資金確保の選択肢
相談窓口や公的制度を活用しても費用が不足する場合、親名義の資産活用や兄弟姉妹間の分担見直しが現実的な選択肢になります。いずれも実行前に家族間・専門家との十分な確認が必要です。
親名義の不動産・資産を活用する方法
親が自宅を所有している場合、自宅に住み続けながら売却するリースバックや、通常の不動産売却によって介護費用を確保する方法があります。ただし、親の判断能力が低下している場合は契約行為に制約が生じることがあり、成年後見制度の利用が必要になるケースもあります。一般的な選択肢として紹介しますが、契約内容やリスクの判断は不動産会社や弁護士などの専門家に相談することをおすすめします。→まずは親名義の不動産の登記簿謄本と住宅ローンの有無を確認し、活用可能かどうかの前提を整理してください。
兄弟姉妹に費用分担を求める方法
民法上、扶養義務は兄弟姉妹にも及ぶとされていますが、実際の負担割合は法律で一律に決まっているわけではなく、話し合いによって決めるのが一般的です。感情的な対立を避けるためには、収支の記録を共有し、誰がいくら負担しているかを可視化したうえで話し合うことが有効です。分担の交渉方法については親の介護費用は誰が払う?相場と負担割合、兄弟で揉めない決め方も参考にしてください。→まずは介護費用の収支をエクセルや家計簿アプリで記録し、次回の家族の集まりで共有してください。
介護費用で困らないために今からできる備え
介護費用の不足は、介護が始まってから慌てて対応するより、事前に情報を整理しておくことで防ぎやすくなります。特にまだ親が元気なうちに動けることは多くあります。
親の資産・年金・保険の状況を把握しておく
親の年金受給額、預貯金のおおよその金額、加入している生命保険・医療保険の内容を早めに把握しておくと、介護が始まった際の資金計画を立てやすくなります。すべてを細かく把握する必要はなく、「どこに何があるか」が分かっていれば十分です。→まずは親に「もしものときのために」と切り出し、資産の保管場所だけでもメモにしてもらいましょう。
介護が始まる前に家族で話し合っておくべきこと
主介護者を誰にするか、費用の分担割合、資産管理を誰が担うか、施設契約時の保証人を誰にするかは、介護が始まる前に決めておくとトラブルを避けやすくなります。介護が始まってからでは冷静に話し合う時間が取りにくくなるため、元気なうちの家族会議が重要です。
介護が始まる前に決めておくべきこと
- 親の資産・貯蓄の状況を共有する
- 主介護者を誰にするか決める
- 費用の分担割合を決める
- 資産管理者を決めておく
- 施設契約時の保証人を決めておく
→まずは兄弟姉妹の予定を合わせ、一度でよいので「もし親の介護が必要になったら」というテーマで話し合う機会を作ってください。
まとめ:お金がないときこそ、ひとりで抱え込まない
親の介護費用が足りないと感じたときは、親の資産・年金の把握、地域包括支援センターやケアマネジャーへの相談、公的制度の活用、兄弟姉妹との分担見直しという順番で動くことが解決への近道です。ひとりで抱え込まず、まずは無料で相談できる窓口に現状を伝えることから始めてください。制度や相談先を知っているかどうかで、負担の重さは大きく変わってきます。
よくある質問
Q. 親の介護費用は必ず子どもが払わなければなりませんか?
A. 民法上、扶養義務は存在しますが、負担方法や割合が一律に決まっているわけではありません。まずは親自身の年金・資産で賄えないかを確認し、不足分については家族間の話し合いで決めるのが一般的です。個別の判断は弁護士等の専門家にご相談ください。
Q. 生活保護を受けながら親を介護施設に入れることはできますか?
A. 生活保護の受給要件に該当するかどうかは世帯の収入・資産状況によって判断されます。まずは市区町村の福祉担当窓口に相談し、個別の状況を確認することが必要です。
Q. 兄弟姉妹が費用負担に応じてくれない場合はどうすればよいですか?
A. まずは収支を可視化して話し合うことが基本ですが、話し合いで解決しない場合は家庭裁判所の調停など法的な手続きも選択肢になります。個別の対応は弁護士等の専門家にご相談ください。
コメント