本ページにはプロモーションが含まれる場合があります。
親の介護費用がどれくらいかかるのか、漠然とした不安を抱えている方は多いはずです。結論から言うと、介護費用は「介護を始めるときにかかる一時費用」「毎月かかり続ける月額費用」「それが何年続くか」という3つの要素で総額が決まります。それぞれの平均的な相場観を知っておくことで、必要な準備額のイメージがつかみやすくなります。
この記事でわかること
- 親の介護費用が「一時費用」「月額費用」「期間」のどこで膨らみやすいかがわかる
- 在宅介護と施設介護で費用の中身がどう違うかの判断ができる
- 介護費用を誰がどこまで負担すべきかの考え方がわかる
- 自己負担を軽減できる公的制度にどんなものがあるかがわかる
- 兄弟姉妹でもめないために今からやっておくべき準備がわかる
親の介護費用の平均はいくら?一時費用・月額・総額の相場
介護費用は、要介護度や在宅か施設かによって大きく変わります。そのため「平均額」だけを見て安心したり不安になったりするのではなく、自分の親のケースではどの費用項目が発生しそうかを分解して考えることが重要です。まずは費用を構成する3つの要素を押さえておきましょう。
一時費用の平均額
介護を始める段階では、手すりの設置やスロープ工事などの住宅改修、介護用ベッドや車いすの購入・レンタル初期費用といった一時的な支出が発生します。施設に入居する場合は、これに加えて入居一時金が必要になることもあります。一時費用は住宅の状態や入居する施設のタイプによって差が大きく、下記の費用相場表のとおり幅があります。→まずは親の住環境を確認し、改修が必要そうな箇所を事前にリストアップしておくと、見積もりを取る際にスムーズです。
月々の費用の平均額
一時費用よりも家計への影響が大きいのが、毎月継続的にかかる費用です。在宅であれば訪問介護やデイサービスの利用料、福祉用具のレンタル料、おむつなどの消耗品費が毎月発生します。施設であれば月額利用料・食費・介護サービス費の自己負担分が継続的にかかります。月額費用は要介護度が上がるほど利用するサービス量が増え、負担も大きくなる傾向があります。→毎月の費用は一度決まると長期間続くため、まずは親の年金収入でどこまで賄えるかを試算することが欠かせません。
介護期間の平均と費用総額の目安
介護にかかる総額は、月額費用に介護が続く期間を掛け合わせたものに、一時費用を足して考えます。介護が必要な期間は人によって数か月から十年単位まで幅があり、事前に正確な年数を見積もることは難しいのが実情です。そのため「平均総額がいくら」と一点で捉えるより、月々の費用がどのくらいのペースで積み上がるかを把握し、長期化した場合にも耐えられる資金計画を立てておく方が現実的です。
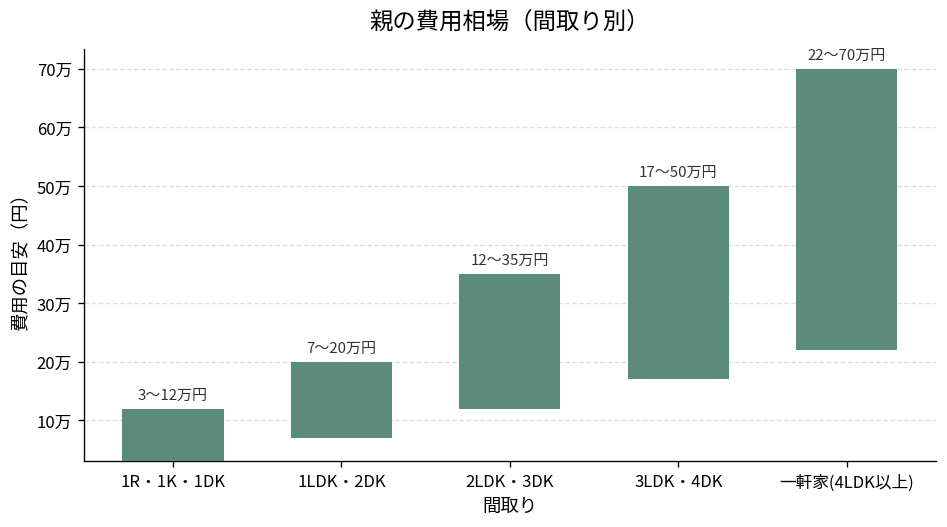
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
→まずは下記の表で一時費用・月額費用の目安を確認し、親の資産・年金でまかなえる期間がどのくらいかを逆算してみましょう。費用の負担者や内訳については親の介護費用は誰が払う?相場と負担割合、兄弟で揉めない決め方でも詳しく解説しています。
在宅介護と施設介護で費用はどう違う?
在宅介護と施設介護では、費用がかかる項目そのものが異なります。在宅介護は住居費がかからない分、人手や通所サービスの利用頻度に応じて費用が変動しやすく、施設介護は家賃相当額や管理費が固定費として毎月発生する点が特徴です。どちらが総額として安いかは一概に言えず、親の要介護度や家族が介護にかけられる時間によって最適な選択は変わります。
在宅介護にかかる費用の内訳
在宅介護の費用は主に、訪問介護・訪問看護の利用料、デイサービス(通所介護)の利用料、車いすや介護用ベッドなどの福祉用具レンタル料、手すり設置などの住宅改修費、おむつや清拭剤などの消耗品費で構成されます。これらは要介護度に応じて使える介護保険サービスの支給限度額が決まっているため、限度額を超えた分は全額自己負担になる点に注意が必要です。
在宅介護でかかる費用の内訳
- 訪問介護・訪問看護費
- デイサービス利用料
- 福祉用具レンタル料
- 住宅改修費
- おむつ等消耗品費
→まずはケアマネジャーと相談し、支給限度額の範囲内でどのサービスを組み合わせるかを決めることが、在宅介護の費用コントロールの第一歩になります。
施設介護にかかる費用の内訳
施設介護の費用は、入居時に支払う入居一時金、毎月の月額利用料(家賃相当額・管理費)、食費、介護サービス費の自己負担分、医療的なケアが必要な場合の医療費・医療管理費で構成されます。施設の種類(有料老人ホーム、介護老人保健施設、特別養護老人ホームなど)によって費用の水準や内訳の比率は大きく異なります。
施設介護でかかる費用の内訳
- 入居一時金
- 月額利用料(家賃・管理費)
- 食費
- 介護サービス費自己負担分
- 医療費・医療管理費
→施設選びでは月額利用料の安さだけでなく、入居一時金の有無・返還条件や、要介護度が上がった場合に追加費用がどう変わるかまで確認しておくことが、入居後の想定外の負担を防ぐポイントです。
要介護度によって費用はどう変わる?
介護保険制度では、要支援1・2から要介護1〜5まで段階が設けられており、要介護度が上がるほど利用できる介護保険サービスの支給限度額も上がります。つまり、要介護度が重くなるほど利用できるサービス量が増える一方、自己負担額(原則1〜3割)も比例して増えていく仕組みです(厚生労働省「介護保険制度をめぐる状況について」)。施設でも、要介護度が高い入居者ほど介護サービス費の自己負担分が高く設定されているのが一般的です。→親の要介護認定の結果が出たら、認定区分ごとの支給限度額を確認し、どこまでのサービスなら保険内でまかなえるかをケアマネジャーに確認しておきましょう。
親の介護費用は誰が負担する?家族でもめないための考え方
結論として、介護費用はまず親本人の年金や貯蓄でまかなうのが基本的な考え方です。ただし、親の資産だけでは不足する場合には、子どもたちがどのように分担するかを事前に話し合っておく必要があります。費用負担をめぐる考え方のすれ違いは、兄弟姉妹間のトラブルの大きな原因になりやすいため、早い段階でのルール作りが重要です。
基本は親本人の年金・資産から支払う
介護費用は、親自身の年金収入や預貯金から支払うのが原則的な考え方です。子どもが生活費を切り詰めてまで肩代わりする必要は本来なく、まずは親名義の口座や資産でどこまで賄えるかを確認することが出発点になります。→親が元気なうちに、年金の受給額や預貯金のおおよその額を本人から聞いておくことが、後の資金計画の精度を大きく左右します。
子どもが負担する場合の分担の考え方
親の資産だけで費用が足りない場合、子どもが一部を負担するケースもあります。この場合、兄弟姉妹の人数で単純に均等割りするのか、それぞれの収入状況に応じて割合を変えるのかを、具体的な金額が発生する前に決めておくことが望ましいです。→「誰が・いくら・いつまで」負担するのかを紙やメッセージアプリの記録に残しておくと、後から「言った・言わない」の対立を避けやすくなります。
兄弟姉妹間でもめやすいポイントと防ぎ方
介護を巡るトラブルは、費用の分担そのものよりも「誰が主に介護を担うか」「お金を誰が管理するか」という役割分担のところで起きやすい傾向があります。例えば、近くに住む子どもが実際の介護を担い、遠方の子どもが費用の一部を負担するといった分担は一見公平に見えても、負担感の実感には差が出やすいものです。→定期的に家族間で状況を共有する場を設け、介護の進み具合と費用の使い道を「見える化」しておくことが、不信感によるトラブルを防ぐ最も実効性のある対策です。費用面での揉めやすいポイントは親の介護費用は誰が払う?相場と負担割合、兄弟で揉めない決め方でも整理しています。
介護費用の負担を軽くする公的制度
介護費用の自己負担を軽減できる公的制度はいくつか存在します。知らないまま満額を支払い続けているケースも少なくないため、該当しそうな制度があれば早めに申請することが大切です。
介護費用の負担を軽くする公的制度チェックリスト
- 高額介護サービス費を申請する
- 高額医療・高額介護合算制度を確認する
- 負担限度額認定を申請する(施設利用時)
- 確定申告で医療費控除を活用する
高額介護サービス費
高額介護サービス費は、1か月に支払った介護サービスの自己負担額が一定の上限を超えた場合に、超えた分が払い戻される制度です。上限額は所得区分によって異なり、該当する場合は自治体から申請の案内が届くこともありますが、届かない場合は自分から自治体の窓口に確認する必要があります。→毎月の介護サービス利用明細を保管しておき、負担額が大きいと感じたら自治体の介護保険担当窓口に該当の有無を問い合わせましょう。
高額医療・高額介護合算制度
同じ世帯で医療費と介護費の両方が高額になった場合、1年間の医療保険と介護保険の自己負担額を合算し、基準額を超えた分の払い戻しを受けられる制度です。親が持病の治療と介護サービスを同時に利用している場合には、該当する可能性があります。→医療費と介護費それぞれの領収書をまとめて保管しておき、年に一度、合算制度の対象にならないか自治体や健康保険組合に確認する習慣をつけておきましょう。
特定入所者介護サービス費(負担限度額認定)
特別養護老人ホームなどの施設に入居する際、所得や資産が一定基準以下の場合は、食費・居住費の負担を軽減できる「負担限度額認定」という制度があります。認定を受けるには自治体への申請と資産状況の申告が必要です。→施設入居を検討し始めた段階で、入居予定の施設の種類がこの制度の対象になるかどうかをケアマネジャーや施設の相談員に確認しておくと安心です。
医療費控除・扶養控除の活用
親と生計を一にしている場合、一定の介護サービス費用やおむつ代などが確定申告の医療費控除の対象になるケースがあります。また、親を扶養に入れている場合は扶養控除の対象になることもありますが、要件は個々の状況によって異なるため、具体的な適用可否は税理士や税務署に確認するのが安全です。→年間の介護関連の領収書はすべて保管しておき、確定申告の時期に医療費控除の対象になるかを確認しましょう。控除の具体的な手続きは親の介護費用は控除でいくら戻る?使える5つの制度と申告のコツで詳しく解説しています。
親の介護費用に今から備えるためにできること
介護は多くの場合、ある日突然始まります。親が元気なうちに準備しておくことで、いざというときの判断スピードと費用面の安心感が大きく変わります。
介護が始まる前にやっておきたい準備
- 親の年金額・貯蓄額を把握する
- 親本人の希望(在宅か施設か)を聞く
- 兄弟姉妹で分担ルールを話し合っておく
- 実家をどうするか方針を決めておく
親の資産・年金額を事前に把握しておく
通帳、保険証券、年金の振込通知書など、資産状況がわかる書類の保管場所を元気なうちに確認しておきましょう。急に介護が必要になってから資産を把握しようとすると、本人の判断力が低下していて確認が難航するケースもあります。→年に一度程度、実家に帰省したタイミングなどで資産の保管場所だけでも共有してもらう機会を作っておくとよいでしょう。
親本人の希望(在宅か施設か)を聞いておく
在宅介護を希望するか、施設への入居を希望するかによって、備えるべき費用の種類も変わってきます。本人の希望を聞かないまま家族だけで方針を決めてしまうと、後になって本人の意向と食い違い、トラブルの原因になることもあります。→「もし介護が必要になったらどうしたいか」を、介護が始まる前の落ち着いたタイミングで一度聞いておくことをおすすめします。
実家をどうするかも合わせて考えておく
親が施設に入居すると、実家が空き家になるケースは少なくありません。空き家のまま放置すると、固定資産税や管理の手間がかかり続ける一方、売却や賃貸に出すタイミングを逃すと資産価値が下がってしまうこともあります。介護費用が不足する局面では、実家の売却益が資金源の選択肢になることもあるため、早い段階で「誰が」「どのタイミングで」実家の方針を決めるかを話し合っておくことが重要です。→介護が始まる前に、実家を「将来的に売却するのか」「空き家のまま維持するのか」「賃貸に出すのか」の方向性だけでも家族間で共有しておきましょう。
介護費用が不足しそうなときの対処法
公的制度を活用しても費用が不足しそうな場合は、慌てて民間の資金調達手段に頼る前に、まず相談できる窓口を確認することが先決です。
まずは地域包括支援センターや自治体窓口に相談する
地域包括支援センターは、介護に関する相談を無料で受け付けている公的な窓口です。費用面の不安だけでなく、利用できる制度やサービスの組み合わせについても相談に乗ってもらえます。→費用の見通しが立たないと感じたら、まずはお住まいの地域の地域包括支援センターに連絡を取ることから始めましょう。
自治体独自の減免・助成制度を確認する
国の制度に加えて、自治体によっては独自の介護用品購入費助成やおむつ代助成などの制度を設けていることがあります。制度の有無や内容は自治体ごとに異なるため、親の住んでいる市区町村の福祉担当窓口やウェブサイトで確認する必要があります。→自治体の制度は案内が届かないことも多いため、こちらから窓口に問い合わせて確認する姿勢が大切です。
実家(持ち家)の売却・活用を検討する
公的制度や家族間の負担調整だけでは資金が大きく不足する場合、親名義の持ち家(実家)の売却や活用を選択肢として検討することもあります。売却するか、賃貸に出すか、あるいはそのまま維持するかは、親本人の意向や今後の見通しによって最適な答えが変わるため、特定の方法に偏らず複数の選択肢を比較検討することが望ましいです。→実家の扱いに迷ったら、不動産会社だけでなく、公的な相談窓口や専門家にも中立的な意見を聞いてから判断することをおすすめします。
よくある質問
Q. 兄弟姉妹が介護費用を出してくれない場合はどうすればいいですか?
A. まずは感情的な対立になる前に、親の資産状況と今かかっている費用の実態を具体的な資料で共有することから始めましょう。それでも分担について合意できない場合は、家庭裁判所の調停など第三者を交えた手続きを検討する方法もあります。個別の対応は弁護士等の専門家にご相談ください。
Q. 親に資産がほとんどない場合、介護費用はどうすればいいですか?
A. 高額介護サービス費や負担限度額認定など、所得や資産が少ない場合に負担を軽減できる公的制度が複数あります。まずは地域包括支援センターや自治体の窓口に相談し、利用できる制度がないか確認することが先決です。詳しい対処法は親の介護費用がない!今すぐやるべき対処法と使える公的制度を徹底解説でも解説しています。
Q. 在宅介護と施設介護、費用面ではどちらがお得ですか?
A. 一概にどちらが安いとは言えません。在宅介護は住居費がかからない一方で家族の介護負担や通所サービス利用料がかさみやすく、施設介護は家賃相当額が固定費としてかかる代わりに家族の介護負担は軽くなります。親の要介護度や家族の生活状況を踏まえて、費用面だけでなく介護の継続しやすさも含めて判断することが重要です。
まとめ
親の介護費用は、一時費用・月額費用・介護が続く期間の3つの要素で総額が決まり、在宅か施設か、要介護度の高低によっても内訳が大きく変わります。費用は原則として親本人の年金・資産から支払うのが基本ですが、不足する場合は兄弟姉妹間で事前に分担ルールを話し合っておくことがトラブル防止の鍵になります。高額介護サービス費や負担限度額認定といった公的制度を活用しつつ、親が元気なうちに資産状況や本人の希望、実家の今後について話し合っておくことが、いざというときの安心につながります。
コメント