本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 相続手続き全体の流れと、自分のケースがどのパターンに当てはまるかの判断ができる
- 死亡後の手続きを期限順(7日・14日・3ヶ月・4ヶ月・10ヶ月・1年)に整理して抜け漏れを防げる
- 相続に必要な書類の種類と集め方の見当がつく
- 実家(不動産)を相続した場合に注意すべき登記義務化・空き家リスクがわかる
- 専門家に依頼すべきタイミングと選び方、家族トラブルの防ぎ方がわかる
期限は法令で定められています。個別の判断は専門家にご相談ください。
相続手続きとは?まず知っておきたい全体像
相続手続きとは、亡くなった方(被相続人)の財産や権利義務を、遺された家族(相続人)が引き継ぐための一連の手続きの総称です。結論から言うと、相続には主に「法定相続」「遺言相続」「遺産分割協議による相続」の3パターンがあり、まず自分のケースがどれに当てはまるかを確認することが最初の一歩になります。
法定相続は、民法で定められた順位・割合に従って相続人が財産を引き継ぐ方法です。遺言相続は、被相続人が生前に作成した遺言書の内容に沿って財産を分ける方法で、遺言書がある場合は原則としてその内容が優先されます。遺産分割協議は、遺言書がない場合や、相続人全員の合意により遺言と異なる分け方をしたい場合に、相続人同士で話し合って分割方法を決める手続きです。
実家などの不動産が遺産に含まれる場合、現金のように単純に分けられないため、遺産分割協議が長引きやすい傾向があります。まずは「遺言書があるか」「相続人は誰か」「主な財産は何か(特に不動産の有無)」の3点を確認し、自分のケースがどのパターンに近いかを把握することから始めましょう。
【期限順】相続手続きやることリスト
相続手続きには、法律で期限が定められているものが複数あります。結論として、期限を過ぎると選択肢が狭まったり、税務上のペナルティが生じる可能性があるため、まずは全体のスケジュールを把握し、期限が短い手続きから優先的に着手することが重要です。以下、死亡後の経過期間別にやるべきことを整理します。
相続手続きの主な流れ(期限順ステップ)
- 死亡届の提出
- 遺言書の有無を確認
- 相続人・相続財産の調査
- 相続放棄・限定承認の検討
- 準確定申告
- 遺産分割協議書の作成
- 相続税の申告・納付
- 不動産の相続登記
7日・14日以内にやること
死亡の事実を知った日から7日以内に、死亡診断書(または死体検案書)を添えて死亡届を市区町村役場に提出する必要があります。死亡届の提出とあわせて、火葬許可申請などの葬儀関連の手続きも進めることになります。
また、故人が年金を受給していた場合は年金受給権者死亡届、健康保険や介護保険に加入していた場合は資格喪失の手続きが必要です。これらは自治体や年金事務所ごとに提出期限や窓口が異なるため、詳細は厚生労働省や日本年金機構、または居住地の市区町村窓口に確認するのが確実です。→まずは死亡届の提出と葬儀対応を終えたら、次に年金・保険関係の窓口に「何をいつまでに出せばよいか」を問い合わせましょう。
3ヶ月以内にやること(相続放棄・限定承認の判断)
相続人は、被相続人の財産(プラスの財産だけでなく借金などのマイナスの財産も含む)をすべて引き継ぐか、放棄するかを選ぶことができます。相続放棄や限定承認(プラスの財産の範囲内で借金等を引き継ぐ方法)は、一般的に自己のために相続の開始があったことを知った時から一定期間内に家庭裁判所に申述する必要があるとされています。具体的な期間や手続きの詳細は、裁判所のウェブサイトや法務省の案内、または弁護士・司法書士に確認してください。
実家に住宅ローンが残っていたり、老朽化して活用が難しい空き家がある場合、相続するかどうかの判断に迷うケースが少なくありません。財産と負債のどちらが多いか分からない場合は、期限内に専門家へ相談し、必要であれば限定承認や相続放棄を検討することが現実的な対応です。→まずは被相続人の資産と負債を一覧化し、プラスかマイナスか判断がつかない場合は早めに専門家に相談しましょう。
4ヶ月以内にやること(準確定申告)
被相続人が生前に一定の所得があった場合、相続人は被相続人に代わって所得税の確定申告(準確定申告)を行う必要があるとされています。対象となるのは、事業所得や不動産所得があった方、給与所得者で確定申告が必要だった方などです。手続きの詳細や対象範囲は国税庁のウェブサイトで確認できます。
準確定申告は相続人が複数いる場合、原則として共同で申告する必要があるとされており、税理士に依頼するケースも多い手続きです。→被相続人に事業所得や不動産所得があったかを確認し、該当する場合は早めに税理士または税務署へ相談しましょう。
10ヶ月以内にやること(遺産分割協議・相続税申告)
相続人全員で遺産の分け方を話し合う「遺産分割協議」を行い、合意内容を「遺産分割協議書」としてまとめます。相続税が課税される場合、申告と納税の期限は一般的に相続の開始を知った日の翌日から10ヶ月以内とされているため、この期間内に遺産分割協議を終え、申告書を提出する必要があります。相続税の課税対象となるかどうかや具体的な計算方法は、国税庁のウェブサイトや税理士への相談で確認するのが確実です。
実家などの不動産が遺産に含まれる場合、評価額の算定や分割方法(現物分割・代償分割・換価分割など)を巡って協議が長引きやすくなります。10ヶ月という期限は決して長くないため、相続財産に不動産がある場合は早い段階から専門家を交えて話し合いを始めることが望まれます。→相続財産に不動産が含まれる場合は、財産調査と並行して早めに相続人間で分割方針の話し合いを始めましょう。
1年以降に注意すること(遺留分侵害額請求など)
遺言によって特定の相続人の取り分が極端に少なくされた場合、一定の相続人には「遺留分」と呼ばれる最低限の取り分を請求する権利が認められているとされています。この遺留分侵害額請求には、一般的に相続の開始と遺留分を侵害する贈与や遺贈があったことを知った時から一定期間内に請求する必要があるとされており、期限を過ぎると請求できなくなる可能性があります。具体的な期間や要件は民法上の定めがあるため、該当する可能性がある場合は早めに弁護士に相談することが推奨されます。
また、相続登記や預貯金の名義変更など、期限が定められていない、または比較的長期の手続きも、放置すると後述するようなリスクにつながることがあります。→遺言内容に納得できない相続人がいる場合は、早い段階で弁護士に相談し、期限を過ぎないよう対応しましょう。
死亡直後から1年以降まで、期限ごとの流れをさらに詳しく確認したい場合は相続手続きの流れ完全ガイドを参考にしてください。
相続手続きに必要な書類一覧
相続手続きでは、金融機関や法務局、税務署など提出先ごとに必要書類が異なりますが、多くの手続きで共通して求められる基本書類があります。結論として、まずは戸籍関係の書類を早めに揃えておくことが、後の手続き全体をスムーズに進める鍵になります。
相続手続きで必要になる主な書類
- 被相続人の戸籍謄本一式
- 相続人全員の戸籍謄本
- 印鑑証明書
- 住民票の除票
- 遺産分割協議書
- 不動産の登記事項証明書
- 残高証明書
代表的な書類としては、被相続人の出生から死亡までの戸籍謄本一式、相続人全員の戸籍謄本、相続人全員の印鑑証明書、被相続人の住民票の除票、遺産分割協議書、不動産の登記事項証明書、金融機関の残高証明書などが挙げられます。戸籍謄本一式は本籍地を移していると複数の役場から取り寄せる必要があり、郵送請求も可能ですが日数がかかることがあるため早めの着手が望ましいです。
印鑑証明書は発行から一定期間内のものを求められる手続きもあるため、他の書類の準備状況を見ながら取得のタイミングを調整すると二度手間になりにくくなります。→まずは被相続人の本籍地の変遷を確認し、戸籍謄本一式の収集から着手しましょう。
実家(不動産)の相続で特に注意したいポイント
相続財産の中でも特に扱いが難しいのが実家などの不動産です。結論として、実家を「相続する・売却する・活用する・相続放棄する」のいずれにするかを早めに家族で話し合い、名義変更(相続登記)を放置しないことが重要になります。
不動産は現金のように分割しにくいため、相続人が複数いる場合は共有名義にするか、代表者が取得して他の相続人に代償金を払うか、売却して現金を分けるかといった選択を迫られます。共有名義のまま放置すると、将来さらに相続が発生した際に権利関係が複雑化し、売却や活用の判断がさらに難しくなる点に注意が必要です。→実家をどうするか判断がつかない場合は、共有名義のまま先送りにせず、早めに家族全員で方向性を話し合いましょう。
相続登記の義務化と罰則について
不動産の相続登記(名義変更)は、法務省の案内によれば制度が改正され義務化されています。相続によって不動産を取得したことを知った日から一定期間内に登記の申請を行う必要があり、正当な理由なく怠った場合は過料の対象となる可能性があるとされています。制度の詳細な期限や過料の要件については、法務省のウェブサイトまたは管轄の法務局に確認することをおすすめします。
この義務化は、以前から相続が発生していた不動産(過去の相続分)にも一定の経過措置のもとで適用される点が特徴です。実家の名義が祖父母の代のままになっているようなケースでは、想定より対応が必要な範囲が広い可能性があるため、まずは法務局や司法書士に登記状況を確認することが第一歩になります。→実家の登記簿(登記事項証明書)を取得し、名義が誰になっているかを確認しましょう。
実家を空き家のまま放置するリスク
相続した実家に誰も住まず放置すると、固定資産税などの負担が発生し続けるだけでなく、建物の老朽化による倒壊や部材の飛散、庭木の越境、害虫・害獣の発生といった近隣トラブルにつながる可能性があります。管理が行き届かない空き家は、自治体から特定の空き家として指定される対象になり得るため、注意が必要です。空き家対策に関する制度の詳細は、環境省や国土交通省、または居住地の自治体の案内で確認できます。
実家を当面使う予定がない場合でも、定期的な換気・清掃や庭木の手入れなど最低限の管理を行うか、管理を代行する事業者への依頼、売却や賃貸への転用を早めに検討することがリスクの軽減につながります。→当面住む予定がない実家がある場合は、放置せず「管理を続ける」「売却する」「活用する」のどれを選ぶか、期限を決めて検討しましょう。
相続手続きで専門家に依頼すべきケースと選び方
相続手続きは自分たちだけで進めることも可能ですが、相続人の数が多い、不動産や事業用資産が含まれる、相続税申告が必要、家族間で意見が対立しているといったケースでは、専門家への依頼を検討する価値があります。結論として、手続きの種類によって適した専門家(司法書士・税理士・弁護士)が異なるため、まず自分の状況で何が必要かを整理してから依頼先を選ぶことが重要です。
相続手続きの専門家選びチェックポイント
- 相続を専門・得意分野としているか
- 初回相談が無料か
- 費用体系が明確か
- 不動産や相続税にも対応できるか
- 対応のスピード感・相性
不動産の名義変更(相続登記)や戸籍収集を中心に依頼したい場合は司法書士、相続税の申告や節税の相談をしたい場合は税理士、相続人間で意見が対立しほうっておくと紛争になりそうな場合は弁護士が主な相談先になります。事務所によっては複数の専門家と提携し、ワンストップで対応しているところもあります。
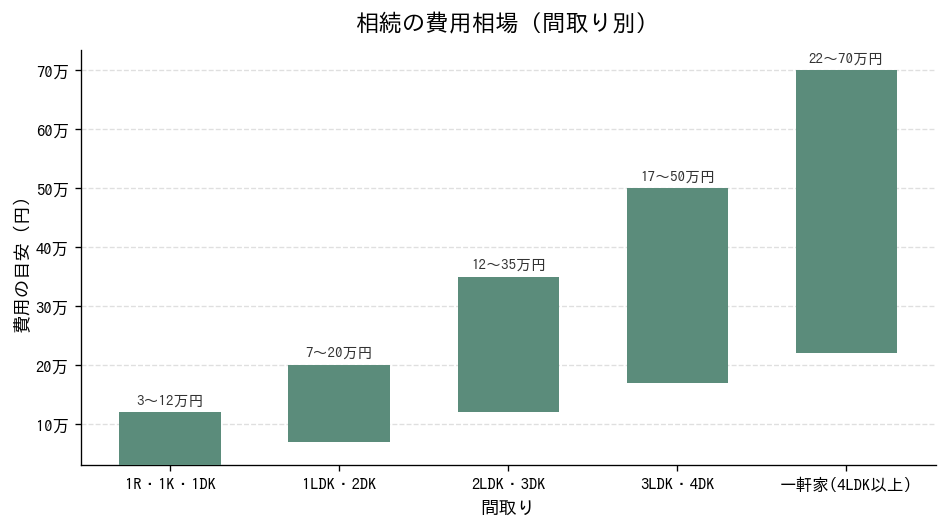
費用の考え方は事務所や案件の複雑さによって大きく異なります。
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
下記の費用相場表を参考にしつつ、複数の事務所に相談し、費用体系の説明が明確かどうかを比較することをおすすめします。多くの事務所では初回相談を無料としている場合もあるため、まずは気になる点を無料相談で確認してから正式に依頼するかどうかを判断するとよいでしょう。→相続財産に不動産や相続税申告が絡む場合は、司法書士・税理士のどちらか、あるいは両方に早めに無料相談を申し込みましょう。
相続手続きで家族が揉めやすいポイントと対処法
相続手続きが停滞する最大の要因は、書類や制度の複雑さよりも家族間の意見の食い違いであることが少なくありません。結論として、揉めやすいポイントをあらかじめ把握し、早い段階で話し合いの機会を持つことが、手続きの停滞やその後の関係悪化を防ぐ有効な手段になります。
相続手続きで家族が揉めやすい主な原因
- 実家の分け方
- 生前贈与の不公平感
- 介護など寄与分の評価
- 遺言書の内容への不満
- 連絡が取れない相続人の存在
実家の分け方については、同居していた相続人が住み続けたいと考える一方、他の相続人は現金化を希望するといった意見の相違が起こりやすい代表例です。また、生前贈与を受けた相続人がいる場合、それを遺産分割にどう反映させるかで不公平感が生じることがあります。介護など被相続人への貢献(寄与分)をどう評価するかも、話し合いが難航しやすいテーマです。
これらは法律上の考え方(特別受益や寄与分など)が関係する場合があり、当事者同士の話し合いだけでは折り合いがつかないこともあります。感情的な対立に発展する前に、弁護士など第三者を交えた話し合いの場を設けることで、冷静な合意形成につながりやすくなります。→話し合いが平行線になってきたら、感情的にこじれる前に弁護士など第三者の介入を検討しましょう。
親が元気なうちにできる相続対策・生前準備
相続トラブルの多くは、親が元気なうちに家族間で話し合いをしておくことで軽減できる可能性があります。結論として、エンディングノートの活用、遺言書の作成、家族会議の実施の3つが、終活の観点から特に有効な生前準備です。
エンディングノートは、財産の一覧や希望する分け方、実家の扱いについての考えなどを書き留めておくものです。法的な効力はありませんが、家族が本人の意向を把握する手がかりになります。一方、法的な効力を持たせたい場合は、公正証書遺言など法務省や公証役場の案内に沿った形式で遺言書を作成することが検討に値します。
また、実家をどうするか(同居する子が引き継ぐか、売却するか)は、財産の中でも特に意見が分かれやすいテーマです。親が元気なうちに、実家について家族全員で話し合う機会を一度でも持っておくことで、いざという時の混乱を減らせる可能性があります。→まずはエンディングノートや家族会議など、負担の少ない方法から親と相続について話す機会を作ってみましょう。
よくある質問
Q. 相続手続きの期限を過ぎてしまったらどうなりますか?
A. 手続きの種類によって扱いが異なります。相続放棄や限定承認は期限を過ぎると原則として単純承認(すべての財産と負債を引き継ぐこと)をしたものとみなされる可能性があるとされています。相続税の申告が遅れた場合は延滞税などが課される可能性があります。期限を過ぎてしまった、または過ぎそうな場合は、自己判断せず早めに家庭裁判所や税理士、弁護士に相談することをおすすめします。
Q. 相続人が遠方に住んでいる場合、手続きはどう進めればよいですか?
A. 戸籍謄本の請求は郵送でも可能で、遺産分割協議書への署名・押印も郵送でのやり取りで対応できる場合があります。ただし、相続人全員が一堂に会さずに進める分、連絡の行き違いが起きやすいため、司法書士や弁護士に間に入ってもらい、書類のやり取りを一括して管理してもらう方法も検討に値します。
Q. 相続財産に借金があるかどうか分からない場合はどうすればよいですか?
A. 被相続人宛の郵便物や通帳の履歴、信用情報機関への開示請求などから負債の有無を確認する方法があります。調査に時間がかかりそうな場合は、相続放棄や限定承認の期限に間に合うよう、早めに家庭裁判所や弁護士に相談し、必要であれば期間の伸長を申し立てられないか確認するとよいでしょう。
Q. 実家を相続したくない場合、相続放棄はできますか?
A. 相続放棄をすると、実家だけでなく預貯金など他のすべての財産も相続できなくなる点に注意が必要です。実家だけ受け取りたくないという場合は、相続放棄ではなく、他の相続人との遺産分割協議で実家を取得しない形にする、あるいは相続後に売却するといった方法も選択肢になります。どの方法が適しているかはケースによって異なるため、司法書士や弁護士への相談をおすすめします。
出典一覧
- 法務省ウェブサイト(相続登記の義務化、遺言制度等)
- 国税庁ウェブサイト(準確定申告、相続税の申告・納付等)
- 厚生労働省ウェブサイト(年金・健康保険の資格喪失手続き等)
- 法務省「相続登記・遺贈の登記の申請をされる相続人の方へ(登記手続 …」
- 法務省「相続による所有権の登記の申請に必要な書類とその入手先等」
- 国税庁「財産を相続したとき」
- 法務省「不動産を相続した方へ ~相続登記・遺産分割を進めましょう」
- 法務省「遺言者が亡くなられた後に行う手続:東京法務局 – 法務省」
- 本記事中の専門家依頼費用の目安は当サイトによる整理です。個別の費用は依頼先の事務所に直接ご確認ください。
コメント