本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 相続手続きを自分で進められる範囲と、専門家に相談すべきケースの見分け方がわかる
- 死亡後から相続税申告までの期限が時系列で整理でき、見落としを防げる
- 遺言確認から名義変更完了までの7ステップの流れと、各ステップで必要な書類がわかる
- 自分で手続きを進める際に実務でつまずきやすいポイントと、その対処法がわかる
- 自分でやる場合と専門家に依頼する場合の負担の違いを比較して判断できる
期限は法令で定められています。個別の判断は専門家にご相談ください。
相続手続きは自分でも進められるが、期限管理がカギになる
結論から言うと、相続手続きの多くは自分で進めることができます。戸籍の収集や預貯金の解約、不動産の名義変更まで、専門家に頼らず完了させている人は少なくありません。ただし、相続放棄や相続税の申告のように期限が決まっている手続きを見落とすと、後から取り返しがつかない、あるいは余計な負担が生じる場合があります。
この記事では、まず期限を軸にした全体像を整理し、次に自分でできる手続きと専門家が必要になりやすいケースを線引きします。そのうえで実際の作業手順を7ステップに分け、つまずきやすいポイントと必要書類をまとめます。まずは自分のケースにどの期限が関係するかを確認するところから始めてください。
相続手続きの全体像と期限一覧(3ヶ月・4ヶ月・10ヶ月)
相続手続きは、亡くなった直後から始まる事務的な届出と、一定期間内に判断・申告が必要な手続きに分かれます。期限のある手続きは主に「3ヶ月」「4ヶ月」「10ヶ月」「1年」の4つの節目で覚えておくと整理しやすくなります。まずは下記のリストで自分に関係する期限があるかどうかをチェックしてください。
相続手続きの期限早見リスト
- 死亡届の提出(7日以内)
- 相続放棄・限定承認の申述(3ヶ月以内)
- 準確定申告(4ヶ月以内)
- 相続税の申告・納付(10ヶ月以内)
- 遺留分侵害額請求(1年以内)
期限のない手続き(預貯金の解約や公共料金の名義変更など)は後回しにしても法的なペナルティはありませんが、放置すると口座凍結が長引いたり、相続人が増えて手続きが複雑になったりすることがあります。詳しい時系列の整理は相続手続きの期限一覧|親の死後にいつ何をするかを時系列で解説でも解説しています。→まずは「期限がある手続き」から着手し、期限のない手続きは並行して進める、という優先順位を意識してください。
死亡後すぐ〜2週間以内に行う手続き
死亡届は死亡の事実を知った日から7日以内に市区町村へ提出する必要があります。あわせて年金受給停止の届出や健康保険の資格喪失手続きも、期限が短く設定されているものが多いため早めに窓口へ確認することが大切です。この段階では相続人を確定する前でも進められる手続きが中心です。→まずは死亡届と年金・保険関連の届出をリスト化し、提出済みかどうかをチェックする表を作ることから始めてください。
相続放棄・限定承認の期限(3ヶ月以内)
相続放棄や限定承認は、相続の開始を知った時から3ヶ月以内(熟慮期間)に家庭裁判所への申述が必要です。この期間を過ぎると、原則として単純承認したものとみなされ、被相続人に借金があった場合でもそれを相続する扱いになります。財産よりも負債が多い可能性がある場合は、3ヶ月以内に財産調査を終えられるかどうかがまず重要な判断ポイントになります。→負債の有無がはっきりしない場合は、期限内に家庭裁判所へ相談し、必要であれば期間伸長の申立てを検討してください。
準確定申告の期限(4ヶ月以内)
被相続人に一定の所得があった場合、相続人は被相続人の所得税について、相続の開始を知った日の翌日から4ヶ月以内に準確定申告を行う必要があります。申告先は被相続人の死亡当時の納税地を管轄する税務署です。給与所得のみで年末調整が完了している場合など、申告が不要なケースもあるため、対象になるかどうかは税理士や税務署へ確認するのが安全です。→まずは被相続人の確定申告の有無・所得の種類を確認し、必要性を判断してください。
相続税申告の期限(10ヶ月以内)
相続税がかかる場合、申告と納税は相続の開始を知った日の翌日から10ヶ月以内に行う必要があります。財産の評価や遺産分割の内容によって申告要否や税額が変わるため、期限が近づいても分割協議がまとまらない場合は、未分割のまま申告する方法もあります。期限に間に合わない見込みが出た時点で、早めに税理士へ相談することが望ましいとされています。→相続財産の総額が把握できた時点で、申告が必要かどうかを税理士に確認するタイミングを決めてください。
自分で進められる手続きと、専門家が必要になるケース
相続手続きは「書類を集めて提出するだけの単純な作業」と「相続人間の調整や法的判断が必要な作業」に分かれます。前者は自分で対応しやすく、後者は専門家の関与で時間や手戻りを減らせる場合があります。どちらに当てはまるかを最初に見極めることが、無駄な労力を避けるポイントです。
自分でできることが多い手続き
戸籍謄本の収集、預貯金口座の解約・名義変更、公共料金や各種契約の名義変更などは、必要書類さえ揃えば相続人本人で完結できる手続きです。金融機関の窓口では手続き用紙のひな形が用意されていることが多く、記入例を見ながら進められます。相続人が少なく、遺産分割の内容で意見が割れていない場合は、この範囲だけで手続きが完了することも珍しくありません。→まずは自分のケースがこの範囲に収まりそうか、相続人全員の関係性と財産の種類を紙に書き出して確認してください。
専門家への相談を検討した方がよいケース
相続人の数が多い、疎遠な親族が含まれている、遺産分割の内容で意見が対立している、不動産が複数ある・遠方にある、といった場合は専門家への相談が現実的な選択肢になります。特に遺産分割協議がまとまらない場合は弁護士、相続税の申告が必要な場合は税理士、不動産の名義変更を代行してほしい場合は司法書士など、相談先が手続きの内容によって異なる点にも注意が必要です。→トラブルの兆候がある場合や自分で判断がつかない財産・書類が出てきた場合は、その部分だけを専門家に依頼できないか検討してください。
相続手続きの基本の流れ(7ステップ)
相続手続き全体は、大きく分けると次の7つのステップで進みます。順番を飛ばすと後戻りが発生しやすいため、まずは全体の流れを把握してから着手することをおすすめします。全体像をより詳しく知りたい場合は相続手続きの流れ完全ガイド|期限順やることリスト・必要書類・実家がある場合の注意点も参考にしてください。
STEP1:遺言書の有無を確認する
自宅や貸金庫に自筆証書遺言が保管されていないか、公証役場に公正証書遺言が残されていないかを確認します。自筆証書遺言が見つかった場合は、家庭裁判所での検認手続きが必要になるケースがあります(法務局の自筆証書遺言書保管制度を利用している場合は検認が不要です)。→遺言書の有無で以降の手続きの進め方が変わるため、最初にこの確認を済ませてください。
STEP2:相続人を確定させる(戸籍収集)
被相続人の出生から死亡までの戸籍謄本をすべて集め、法定相続人を確定させます。本籍地を転々としている場合は複数の市区町村役場に請求する必要があり、郵送でのやり取りが発生すると数週間かかることもあります。この作業は時間がかかる割に見落としが起きやすい工程です。→まずは被相続人の最後の本籍地の役場に、出生までさかのぼって戸籍を請求できるか確認してください。
STEP3:相続財産を調査・特定する
預貯金、有価証券、不動産、生命保険、そして負債(借入金・保証債務など)を漏れなく洗い出します。通帳や郵便物、固定資産税の納税通知書などから財産の手がかりを探し、必要に応じて金融機関に残高証明書を請求します。財産の全体像が見えないと、相続放棄すべきか、相続税申告が必要かの判断もできません。→財産と負債の一覧表を作成し、プラスとマイナスのどちらが多いかをまず把握してください。
STEP4:遺産分割協議を行う
相続人全員で、誰がどの財産を相続するかを話し合い、合意内容を遺産分割協議書にまとめます。相続人のうち一人でも欠けた協議は無効となるため、確定した相続人全員の参加が必須です。協議書には相続人全員の署名・実印での押印と印鑑証明書の添付が必要になるのが一般的です。→話し合いがまとまったら、名義変更に使えるよう協議書の書式・押印箇所に不備がないか確認してください。
STEP5:不動産の名義変更(相続登記)を行う
不動産を相続した場合は、法務局で相続登記の申請を行います。相続登記は2024年4月から義務化されており、正当な理由なく期限内に登記をしないと過料の対象となり得るとされています。申請書の様式や必要書類は法務局のウェブサイトで案内されており、自分で申請することも可能です(法務省の案内参照)。オンライン申請の方法や必要書類の入手先も法務局が公開しています。→対象の不動産がある場合は、まず管轄の法務局のウェブサイトで必要書類一覧と申請書の様式を確認してください。
STEP6:預貯金・有価証券の解約・名義変更を行う
金融機関ごとに指定の届出書があり、戸籍謄本一式・遺産分割協議書・相続人全員の印鑑証明書などの提出を求められるのが一般的です。同じ書類でも金融機関によって書式や必要部数が異なるため、複数の口座がある場合は問い合わせを先に済ませておくと二度手間を防げます。→口座がある金融機関すべてに、必要書類と手続きにかかる期間を事前に電話で確認してください。
STEP7:相続税の申告・納付(必要な場合のみ)
相続財産の総額が一定の基礎控除額を超える場合に、相続税の申告・納付が必要になります。基礎控除額の計算方法や特例の適用可否は個々の家族構成や財産内容によって変わるため、正確な判断は税理士に確認することが望ましいとされています。申告が不要と分かれば、この工程は省略できます。→財産の一覧ができた段階で、相続税がかかりそうかどうかをまず概算で確認してください。
自分で手続きを進める際につまずきやすいポイント
自分で進める際に注意したいポイント
- 戸籍の収集漏れで相続人が確定できない
- 金融機関ごとに書式が異なり書き直しが発生する
- 遺産分割協議書に不備があり名義変更で差し戻される
- 相続税の申告要否の判断を誤る
自分で手続きを進める場合、多くの人がつまずくのは「書類の不足・不備」に関する部分です。戸籍の収集が一部の役場で漏れていたために相続人が確定できず、後から追加請求が発生することがあります。また、遺産分割協議書に押印や記載の不備があると、法務局や金融機関の窓口で差し戻され、やり直しに時間がかかることもあります。
金融機関ごとに書式や必要部数が異なる点も見落とされやすいポイントです。複数の口座がある場合、1つの金融機関用に作成した書類がそのまま別の金融機関で使えないことがあり、二度手間になりがちです。相続税の申告要否についても、財産評価を自己判断で誤り、後から追加の対応が必要になるケースがあります。→書類を集める前に、提出先ごとの必要書類と部数を一覧にまとめてから収集を始めてください。
必要書類と取得先一覧
相続手続きに共通して必要な書類
- 被相続人の戸籍謄本一式
- 相続人全員の戸籍謄本
- 印鑑証明書
- 固定資産評価証明書
- 遺産分割協議書
相続手続きで共通して求められる書類は、被相続人の戸籍謄本一式(出生から死亡まで)、相続人全員の戸籍謄本、印鑑証明書、固定資産評価証明書、遺産分割協議書などです。戸籍謄本は本籍地の市区町村役場、印鑑証明書は住民登録地の市区町村役場、固定資産評価証明書は不動産所在地の市区町村役場(東京23区は都税事務所)で取得します。
不動産の相続登記に必要な書類とその入手先は、法務局が一覧を公開しています(法務省「相続による所有権の登記の申請に必要な書類とその入手先等」)。状況別の必要書類チェックリストは相続手続きの必要書類一覧|状況別チェックリストと取得方法でも整理しています。→まずは提出先ごとに必要書類の種類と原本還付の可否を確認し、まとめて取得する計画を立ててください。
自分でやる場合と専門家に依頼する場合の比較
自分で手続きを進める場合、専門家への報酬はかかりませんが、戸籍収集や書類作成、金融機関とのやり取りに多くの時間と手間がかかります。専門家に依頼する場合は費用が発生する一方、書類の不備による差し戻しや二度手間を減らせる可能性があります。どちらが適しているかは、相続人の数や財産の種類、相続人間の関係性によって変わります。
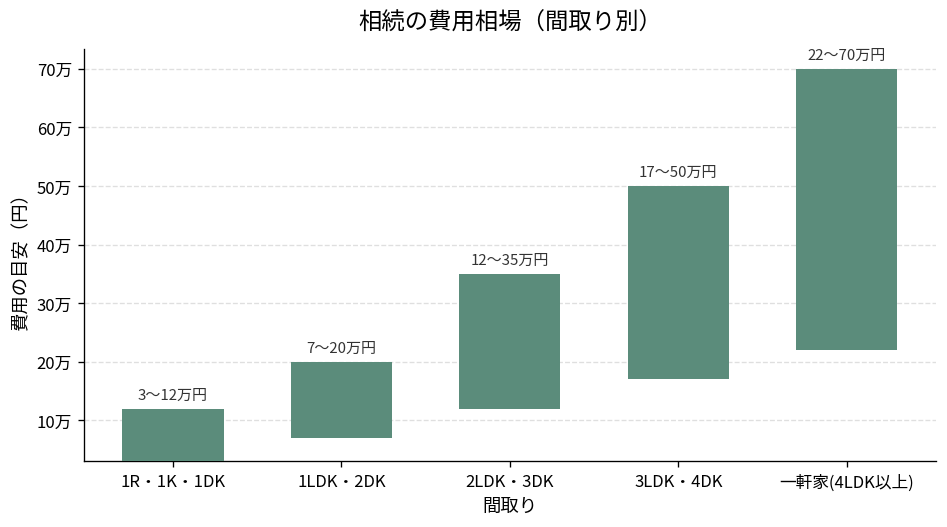
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
費用は依頼する専門家の種類や手続きの範囲、間取りならぬ財産の内容によって大きく異なるため、上記の費用相場表を目安にしつつ、複数の事務所に見積もりを取って比較することをおすすめします。戸籍収集だけ、登記だけといった部分的な依頼も可能なため、すべてを丸ごと依頼する必要はありません。→まずは自分でどこまで対応できそうか整理し、負担が大きい工程だけを専門家に見積もり依頼してみてください。
よくある質問
Q1. 相続手続きは全部自分でやることもできますか?
原則として、多くの相続手続きは相続人自身で行うことができます。ただし戸籍収集や書類作成には相応の時間と手間がかかり、相続人が多い場合や不動産が複数ある場合は特に負担が大きくなりがちです。→時間的な余裕があるか、相続人間の関係が良好かをまず確認してから、全部自分で行うかどうかを判断してください。
Q2. 一部の手続きだけ専門家に依頼することはできますか?
可能です。戸籍収集だけを行政書士に依頼する、不動産の名義変更だけを司法書士に依頼するなど、部分的な依頼を受け付けている事務所は少なくありません。すべてを依頼する必要はなく、自分が対応しにくい工程だけを切り出して相談することもできます。→負担が大きいと感じる工程を1つ選び、その分野を専門とする事務所に見積もりを相談してみてください。
Q3. 期限を過ぎてしまった場合はどうなりますか?
相続放棄の3ヶ月の期限を過ぎると、原則として単純承認したものとみなされ、負債も含めて相続する扱いになります。相続税の申告期限を過ぎた場合は、延滞税などが発生する可能性があるとされています。いずれも個別の事情によって対応が異なるため、期限超過が判明した時点で早めに家庭裁判所や税理士、弁護士へ相談することが望ましいとされています。→期限を過ぎたかもしれないと気づいた時点で、自己判断せずすぐに専門家へ相談してください。
まとめ
相続手続きは、期限のある手続きと期限のない手続きを分けて把握し、必要書類を早めに収集すれば、多くの部分を自分で進めることができます。特に相続放棄の3ヶ月、準確定申告の4ヶ月、相続税申告の10ヶ月という節目を意識しておくと、見落としを防ぎやすくなります。
一方で、相続人が多い、遺産分割で意見が対立している、不動産が複数あるといった場合は、部分的にでも専門家へ相談することで手戻りを減らせる可能性があります。まずは自分のケースが「自分で完結できる範囲」か「専門家の関与が望ましい範囲」かを、財産と相続人の状況から見極めることから始めてください。
コメント