本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 実家売却でかかる税金・諸費用の種類と全体像がわかる
- 譲渡所得税の計算方法と、取得費がわからない場合の対処法がわかる
- 空き家の3,000万円特別控除など、相続後の売却で使える特例の要件がわかる
- 生前売却と相続後売却で税金面の有利・不利がどう変わるか判断できる
- 確定申告の要否や、家族間で税金トラブルを避けるための進め方がわかる
実家売却でかかる税金の全体像
実家を売却するときにかかる税金は、主に「譲渡所得税(所得税・住民税)」「印紙税」「登録免許税」の3つと、仲介手数料などにかかる消費税です。加えて、相続した実家の場合は売却前段階で相続税が関わることもあります。まずはどの税金がどのタイミングで発生するのかを整理しておくと、後の資金計画が立てやすくなります。
この中で金額のインパクトが最も大きいのは、売却益(譲渡所得)に対して課される譲渡所得税です。一方、印紙税や登録免許税は契約書の作成や名義変更の手続きに伴って発生する定型的な費用で、売却益の有無にかかわらずかかります。詳しい仕組みは国税庁の「土地や建物を売ったとき」で解説されています。
実家売却でかかる税金・諸費用の内訳
- 譲渡所得税(所得税・住民税)
- 印紙税
- 登録免許税
- 仲介手数料にかかる消費税
- (参考)相続税
→つまり、まずは「売却益が出るかどうか」「相続後の売却か生前売却か」の2点を確認することが、税金の見通しを立てる第一歩です。売却の全体的な流れやスケジュールについては実家売却はいつ誰が動く?手順・税金・家族で揉めないための進め方もあわせて参考にしてください。
譲渡所得税の仕組みと計算方法
譲渡所得税は、売却によって得た利益(譲渡所得)に対してかかる税金で、実際の売却価格そのものに課税されるわけではありません。売却価格から取得費や譲渡費用を差し引いた「課税譲渡所得金額」がプラスになった場合にのみ課税されます。つまり、購入時よりも安く売れた場合は譲渡所得税がかからないケースもあります。
ただし、相続した実家は先祖代々受け継がれてきたことも多く、取得費が想定より低く計算され、結果として利益が出やすい点に注意が必要です。具体的な計算式は次の項目で確認します。
譲渡所得の計算式(売却価格ー取得費ー譲渡費用)
譲渡所得は「売却価格 − 取得費 − 譲渡費用」で計算します。取得費とは、購入時の代金に加え、購入時の仲介手数料や登記費用などを含めた金額から、建物分の減価償却費を差し引いたものです。譲渡費用は、売却のために直接かかった仲介手数料や測量費、建物解体費用などが該当します。
この計算式で算出した課税譲渡所得金額がマイナスであれば、譲渡所得税は発生しません。→つまり、まずは購入時の契約書・領収書が残っているかを確認し、取得費をできるだけ正確に把握することが計算の出発点になります。
取得費がわからない場合の対処法(概算取得費5%ルール)
親世代が数十年前に購入した実家では、売買契約書や領収書が見つからないことが少なくありません。取得費を証明する資料がない場合、売却価格の5%相当額を取得費とみなす「概算取得費」を使うことができます(国税庁「土地や建物を売ったとき」参照)。
しかし、実際の取得費が売却価格の5%より高いケースが多く、概算取得費を使うと課税譲渡所得金額が実態より大きく計算され、税負担が重くなりやすい点がデメリットです。→つまり、権利書や購入時の契約書を見つけたら、他の重要書類とは別に保管し、税理士に相談する際にすぐ提示できるようにしておくことが重要です。
所有期間による税率の違い(短期譲渡・長期譲渡)
譲渡所得税の税率は、売却した年の1月1日時点での所有期間が5年以下か5年超かによって「短期譲渡所得」と「長期譲渡所得」に区分され、短期譲渡のほうが高い税率が適用される仕組みになっています。また、マイホームとして10年を超えて所有していた場合には、さらに軽減された税率が適用される特例もあります(国税庁「マイホームを売ったときの特例」参照)。具体的な税率は年度によって変わることがあるため、最新の税率は国税庁の公表資料で確認することをおすすめします。
相続した不動産の場合、所有期間は被相続人(亡くなった親)が取得した時点から通算されます。つまり、相続してすぐに売却したとしても、親が長く住んでいた実家であれば長期譲渡として扱われることが一般的です。→つまり、相続後すぐの売却でも所有期間が短期扱いになるとは限らないため、親の取得時期がわかる資料(登記簿謄本など)を確認しておくとよいでしょう。
譲渡所得税以外にかかる税金・諸費用
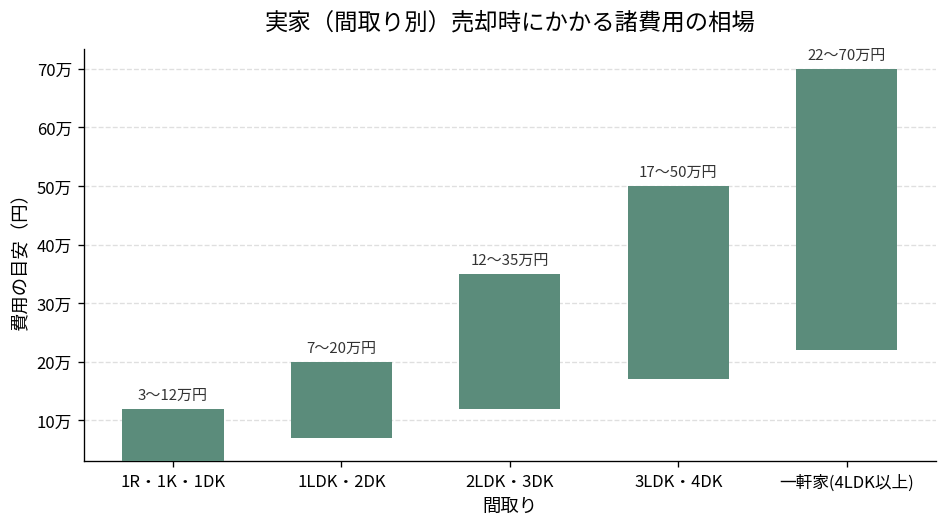
譲渡所得税のほかに、売買契約や名義変更の手続きに伴って印紙税・登録免許税・仲介手数料にかかる消費税が発生します。これらは売却益の有無にかかわらず必要となる費用です。間取りや物件の状態によって費用の総額は大きく変わるため、下記の費用相場表のとおり、事前に目安を把握しておくと資金計画が立てやすくなります。
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
印紙税
不動産の売買契約書には印紙税がかかります。印紙税額は契約金額(売却価格)によって段階的に定められており、契約書に収入印紙を貼付する形で納付します。詳細な税額の一覧は国税庁の資料で確認できます。
登録免許税
相続した実家を売却する場合、その前提として相続人名義への「相続登記」が必要になり、この際に登録免許税がかかります。また、住宅ローンが残っていた場合の抵当権抹消登記にも別途登録免許税がかかります。→つまり、売却活動を始める前に相続登記が完了しているかを確認し、未了であれば司法書士に早めに相談することが手続きをスムーズに進めるポイントです。
仲介手数料にかかる消費税
不動産会社に売却を仲介してもらう場合、仲介手数料が発生し、その手数料には消費税が課税されます。仲介手数料は宅地建物取引業法で上限が定められているため、契約前に不動産会社から金額の内訳を書面で確認しておくと安心です。
相続した実家を売却する場合に使える税金の特例
相続した実家を売却する際には、税負担を軽減できる特例がいくつか用意されています。代表的なものが「空き家の3,000万円特別控除」と「相続財産を譲渡した場合の取得費加算の特例」です。いずれも一定の要件と期限があり、要件を満たさないと適用できません。
空き家の3,000万円特別控除
被相続人が居住していた家屋とその敷地を相続し、一定の要件を満たして売却した場合、譲渡所得から特別控除を受けられる制度です。主な要件として、昭和56年5月31日以前に建築された家屋であること、相続開始の直前まで被相続人が一人で居住していたこと、相続開始があった日から3年を経過する日の属する年の12月31日までに売却することなどが定められています(国税庁「被相続人の居住用財産(空き家)を売ったときの特例」参照)。
耐震基準を満たさない古い家屋の場合は、耐震リフォームをするか、家屋を取り壊して更地で売却する必要がある点にも注意が必要です。要件は細かく定められているため、適用可否は税理士に個別に確認することをおすすめします。→つまり、実家の建築時期と相続開始日をまず確認し、期限内に売却できそうかを早い段階で検討することが重要です。
相続財産を譲渡した場合の取得費加算の特例
相続税を納めた人が、相続開始から一定期間内にその財産を売却した場合、納めた相続税額の一部を取得費に加算できる特例です(国税庁「相続や贈与によって取得した土地・建物の取得費」参照)。取得費が増えることで、課税譲渡所得金額を圧縮できます。
ただし、この特例と空き家の3,000万円特別控除は原則として重複して適用できません。どちらの特例を使ったほうが税負担を抑えられるかは、相続税の納税額や譲渡所得の金額によってケースごとに異なるため、税理士によるシミュレーションを受けることをおすすめします。→つまり、相続税の申告書控えを手元に用意したうえで、専門家に両方の特例の試算を依頼するのが確実です。
小規模宅地等の特例との関係
「小規模宅地等の特例」は、相続税の計算上、一定の要件を満たす土地の評価額を減額できる制度であり、譲渡所得税の特例とは別の枠組みです。相続税の負担を抑えるための特例であって、売却時の譲渡所得税を直接減らすものではない点を混同しないよう注意しましょう。→つまり、相続税の申告段階と、売却時の譲渡所得税の申告段階を分けて、それぞれで使える特例を確認する必要があります。
生前に実家を売却する場合の税金の違い
親が存命のうちに実家を売却する場合は、相続後の売却とは異なる特例が使えます。代表的なのが、居住用財産を売却した場合に譲渡所得から控除を受けられる特例と、10年を超えて所有していた場合の軽減税率です(国税庁「マイホームを売ったときの特例」参照)。これらは所有者本人が居住していることが前提の特例であるため、親がまだ実家に住んでいる、または住まなくなってから一定期間内であることが要件になります。
一方で、相続後に使える空き家の3,000万円特別控除は、被相続人の居住用財産であることが前提のため、生前売却では使えません。→つまり、生前売却と相続後売却では使える特例の種類がそもそも異なるため、どちらを選ぶかによって適用できる控除も変わる点を押さえておく必要があります。
相続前・相続後、税金面ではどちらが得か
税金だけを見れば、居住用財産の特例と空き家特例のどちらが有利かは、売却価格・取得費・所有期間・相続税の納税額など複数の要素で変わるため、一概にどちらが得とは言えません。一般的には、それぞれの特例控除額や適用要件を踏まえたシミュレーションを行ったうえで判断することが望ましいとされています。
また、税金面だけでなく、親の意思確認ができるかどうかも重要な判断材料です。生前であれば親自身の意向を確認しながら進められますが、相続後は相続人だけで方針を決める必要があり、兄弟姉妹間で意見が分かれることもあります。→つまり、税金の損得だけでなく「誰が・いつ・どう判断するか」という実務面も含めて、早い段階で家族会議を開くことが結果的にトラブルの少ない選択につながります。全体の進め方は実家売却はいつ誰が動く?手順・税金・家族で揉めないための進め方で詳しく解説しています。
特例を使うための要件と申請期限の注意点
各特例には建築時期や耐震基準、売却までの期限など細かい要件が定められており、要件を1つでも満たさないと適用できません。特に空き家の3,000万円特別控除は、相続開始があった日から3年を経過する日の属する年の12月31日までに売却する必要があり、この期限を過ぎると原則として利用できなくなります(国税庁「被相続人の居住用財産(空き家)を売ったときの特例」参照)。
特例適用前に確認すべきチェックポイント
- 建築時期・耐震基準の条件を満たすか
- 相続開始から3年10か月以内か
- 他の特例と併用できる組み合わせか
- 取得費を証明する書類が残っているか
- 共有名義の場合は相続人全員の合意があるか
共有名義で相続した実家の場合は、相続人全員の合意がなければ売却自体を進められません。名義や書類の確認に時間がかかることも多いため、特例の期限を意識しながら早めに準備を始めることが大切です。→つまり、相続が発生したらまず登記簿謄本と相続関係の書類を確認し、期限から逆算して売却スケジュールを組むことが失敗を防ぐポイントです。
確定申告は必要?申告の流れと必要書類
譲渡所得が発生した場合や、特例の適用を受ける場合は、原則として確定申告が必要です。譲渡所得がマイナスで特例も使わない場合は申告不要なケースもありますが、特例を使うためには申告そのものが要件になっていることが多いため、利益が出ていなくても申告したほうがよい場合があります(国税庁「不動産等を売却した方へ」確定申告特集参照)。
確定申告は売却した翌年の確定申告時期に行います。必要書類には、売買契約書の写し、登記事項証明書、取得費や譲渡費用がわかる領収書、特例を使う場合はその要件を満たすことを証明する書類などがあります。→つまり、売却が決まった時点で必要書類のリストを税理士や税務署に確認し、書類集めを早めに始めることが申告漏れを防ぐコツです。
実家売却の税金でよくあるトラブルと回避法
相続した実家を兄弟姉妹で共有している場合、取得費の認識や特例適用の可否についてそれぞれの理解がずれ、話し合いが難航することがあります。特に、誰が代表して確定申告をするか、控除額をどう分配するかは事前にすり合わせておかないと後々のトラブルにつながりやすい点です。
また、空き家特例の期限を把握していなかったために、売却のタイミングを逃して特例が使えなくなるケースも起こり得ます。→つまり、相続が発生した早い段階で兄弟姉妹全員が特例の期限と要件を共有し、必要であれば税理士を交えた話し合いの場を設けることが、トラブル回避の最も確実な方法です。実家の片付けを含めた実務面の進め方は実家の片付けを業者に頼む前に|費用相場・選び方と依頼の流れも参考になります。
まとめ:実家売却の税金は早めのシミュレーションが鍵
実家売却の税金は、譲渡所得税を中心に、印紙税・登録免許税・消費税など複数の費用が絡み合います。相続後の売却であれば空き家の3,000万円特別控除や取得費加算の特例、生前売却であれば居住用財産の控除や軽減税率など、使える特例が状況によって異なる点がポイントです。
どの特例が使えるか、どちらのタイミングで売却するのが有利かは、取得費の資料の有無や所有期間、相続税の納税状況など個別の事情によって変わります。→つまり、実家の売却を検討し始めたら早めに税理士へ相談してシミュレーションを行い、期限のある特例を逃さないよう家族で情報を共有しながら進めることが、税金面での失敗を避ける最も確実な方法です。
よくある質問
Q. 実家を売却して赤字(譲渡損失)になった場合も税金はかかりますか。
A. 課税譲渡所得金額がマイナスになる場合、譲渡所得税は原則として発生しません。ただし、印紙税や登録免許税など売却益の有無にかかわらず発生する費用は別途必要です。
Q. 空き家の3,000万円特別控除と取得費加算の特例はどちらを選べばよいですか。
A. 両者は原則として併用できず、どちらが有利かは相続税の納税額や譲渡所得の金額によって異なります。一般的な判断基準はあるものの、個別の事情によって結果が変わるため、税理士に試算を依頼することをおすすめします。
Q. 確定申告をしなかった場合、どうなりますか。
A. 申告が必要な譲渡所得があるにもかかわらず申告をしないと、後日税務署から指摘を受ける可能性があります。特例の適用には申告が要件となっていることも多いため、利益の有無にかかわらず申告要否を確認することが大切です。
出典一覧
- 国税庁「土地や建物を売ったとき」
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
- 国税庁「不動産等を売却した方へ|確定申告特集」
- 国税庁「No.3302 マイホームを売ったときの特例」
- 国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費」
本記事における間取り別の費用相場は、当サイトによる整理です。
コメント