本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 相続手続き全体を、期限がある手続きとない手続きに分けて優先順位をつけられる
- 死亡後の時系列(7日・14日・3ヵ月・4ヵ月・10ヵ月・1年)でやるべきことが把握できる
- 相続手続きに共通して必要な書類と取得先がわかる
- 実家(不動産)を相続する場合に放置してはいけないポイントがわかる
- 自分で手続きできないと感じたときの相談先と役割分担の目安がわかる
期限は法令で定められています。個別の判断は専門家にご相談ください。
相続手続きは「期限のあるもの」から把握するのが最優先
親が亡くなった後の相続手続きは、役所への届出から財産調査、遺産分割協議、名義変更まで種類が多く、何から手をつければよいか迷いがちです。すべてを一度に理解しようとすると混乱するため、まずは「期限があるかどうか」で手続きを仕分けることをおすすめします。
期限がある手続き(死亡届、相続放棄、準確定申告、相続税申告など)は、期日を過ぎると選択肢が狭まったりペナルティが生じたりする可能性があります。一方、預貯金の名義変更や相続登記のように厳密な期限が設けられていない(または猶予のある)手続きは、後回しにしても致命的な問題にはなりにくいものの、放置すると実家の空き家化など別の問題を招きやすくなります。
→ まずは本記事の時系列一覧で「いつまでに何をするか」を確認し、期限のある手続きから着手することが結局いちばんの近道です。
手続き全体の一覧や必要書類をより詳しく知りたい場合は、相続手続きは何から始める?やることリストと必要書類の全体像もあわせて参考にしてください。
死亡後に行う手続き全体の流れ(時系列一覧)
相続手続きは、死亡直後の役所手続きから始まり、相続人・相続財産の調査、遺産分割協議、相続税申告、不動産の名義変更まで、おおむね1年前後をかけて進んでいきます。全体像を先に押さえておくと、今どの段階にいるのかが把握しやすくなります。
相続手続きの時系列チェックリスト
- 死亡届の提出(7日以内)
- 年金・健康保険の資格喪失手続き(14日以内)
- 遺言書の有無の確認
- 相続人・相続財産の調査
- 相続放棄・限定承認の検討(3ヵ月以内)
- 準確定申告(4ヵ月以内)
- 遺産分割協議・相続税申告(10ヵ月以内)
- 名義変更・相続登記(なるべく早めに)
このうち特に注意したいのは、相続放棄・限定承認(原則3ヵ月以内)、準確定申告(原則4ヵ月以内)、相続税申告(原則10ヵ月以内)という3つの期限です。いずれも起算点は「相続の開始を知った日の翌日」が基準となる点に注意が必要です。
→ まずはカレンダーやメモに「いつまでに何をするか」を書き出し、期限のある手続きを先にスケジュール化することから始めましょう。
【7日〜14日以内】死亡直後に必ず行う手続き
死亡届は、死亡の事実を知った日から7日以内に市区町村役場へ提出する必要があります。死亡届を提出すると火葬許可証が発行され、火葬・葬儀の手配が進められるようになります。これは多くの場合、葬儀社が代行してくれることが一般的です。
あわせて、年金の受給停止手続き、健康保険・介護保険の資格喪失届なども、死亡後おおむね14日以内を目安に行う必要があります。窓口は年金事務所や市区町村の国民健康保険担当課など、手続きごとに異なるため、どこに何を提出するかを事前に整理しておくと動きやすくなります。
→ 葬儀と並行して進める必要があるため、喪主以外の家族が役所手続きを分担できないか、早めに話し合っておくことが負担軽減につながります。
【3ヵ月以内】相続放棄・限定承認を判断する期限
相続財産には預貯金や不動産などのプラスの財産だけでなく、借金などマイナスの財産も含まれます。マイナスの財産が多い、あるいは財産の全体像が把握できていない場合は、相続放棄や限定承認(プラスの財産の範囲内でマイナスの財産を引き継ぐ方法)を検討することになります。
これらは家庭裁判所への申述が必要で、原則として相続の開始を知った時から3ヵ月以内という期限が設けられています。期限内に財産調査が終わらない場合は、家庭裁判所に期間の伸長を申し立てられる場合もあるため、判断に迷う場合は早めに専門家へ相談することが望ましいとされています。
高齢の配偶者が一人で財産調査から申述まで進めるのは負担が大きく、書類の収集だけでも時間がかかることがあります。
→ 借金の有無がはっきりしない場合は、3ヵ月の期限を意識しつつ、早い段階で司法書士や弁護士に相談先を確保しておくことが結局いちばんの安心材料になります。
【4ヵ月以内】準確定申告が必要なケース
被相続人に一定の所得(給与所得や事業所得、不動産収入など)があった場合、相続人は被相続人に代わって所得税の確定申告(準確定申告)を行う必要があります。提出先は被相続人の住所地を管轄する税務署で、相続の開始を知った日の翌日から4ヵ月以内が目安とされています。
年金収入のみで確定申告が不要だった場合など、準確定申告が不要なケースもあります。該当するかどうかの判断は個別の事情によって異なるため、不明な場合は税理士や税務署に確認することをおすすめします。
→ 被相続人が給与以外の収入を得ていたかどうかを、まず通帳や確定申告の控えから確認しましょう。
【10ヵ月以内】遺産分割協議と相続税申告
相続人が複数いる場合、誰がどの財産を引き継ぐかを話し合う「遺産分割協議」を行い、合意内容を「遺産分割協議書」として書面に残します。この協議書は、後述する預貯金の名義変更や不動産の相続登記の際にも必要になる重要な書類です。
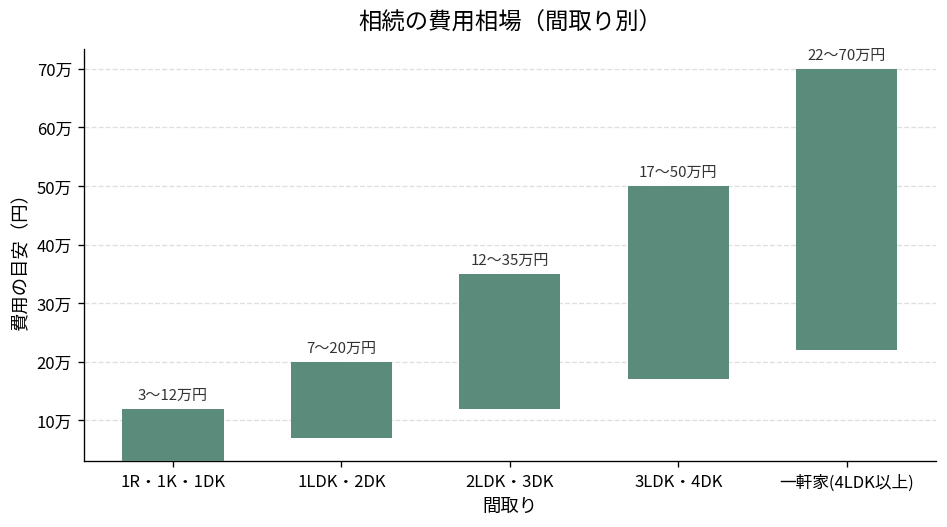
相続税は、相続財産の総額が一定の基礎控除額を超える場合に申告・納付が必要になります。申告が必要かどうかの具体的な判断は財産の種類や評価額によって異なるため、下記の費用相場表のとおり専門家への依頼を検討する目安とあわせて確認してください。相続税の申告・納付期限は、相続の開始を知った日の翌日から原則10ヵ月以内とされており、期限を過ぎると延滞税などのペナルティが生じる可能性があります。個別の申告要否や金額の判断は、必ず税理士にご相談ください。
→ 財産目録がまだ無い場合は、まず預貯金・不動産・有価証券をリスト化し、申告要否の判断材料をそろえることから始めましょう。
【1年〜】名義変更・不動産の相続登記は後回しにしない
預貯金や証券の名義変更には法律上の厳密な期限はありませんが、金融機関によっては相続発生から一定期間が経過すると手続きが煩雑になる場合があります。早めに着手するに越したことはありません。
特に注意したいのが不動産の相続登記です。相続登記は、相続によって不動産を取得したことを知った日から一定期間内に申請することが義務化されており、正当な理由なく申請を怠った場合には過料の対象となる可能性があります。制度の詳細は法務省「不動産を相続した方へ ~相続登記・遺産分割を進めましょう」で確認できます。
→ 実家の登記簿を取得し、名義が誰になっているかをまず確認することが、空き家問題を未然に防ぐ第一歩です。
相続手続きに必要な書類一覧|何をどこで取得するか
相続手続きの多くは、被相続人と相続人の関係を証明する書類をそろえるところから始まります。どの手続きでも共通して求められる書類をあらかじめ把握しておくと、役所を何度も往復する手間を減らせます。
相続手続きで集める書類の内訳
- 被相続人の戸籍謄本一式
- 相続人全員の戸籍謄本
- 住民票の除票
- 印鑑証明書
- 不動産の登記簿謄本・固定資産評価証明書
- 預貯金・証券の残高証明書
戸籍謄本一式は被相続人の本籍地のある市区町村役場で、住民票の除票は被相続人の最終住所地の役場で取得します。印鑑証明書は相続人それぞれが自身の住所地の役場で取得する必要があります。不動産の登記簿謄本(登記事項証明書)や固定資産評価証明書は、法務局や市区町村の資産税課で取得できます。
戸籍の収集は、本籍地を転々としている場合に特に手間がかかります。相続人・相続財産の調査や必要書類を一通り押さえておきたい場合は、相続手続きの必要書類一覧|状況別チェックリストと取得方法も参考になります。また、複数の金融機関や法務局に何度も戸籍一式を提出する負担を減らす方法として、法務局「法定相続情報証明制度」についてで案内されている制度の利用も検討できます。
→ まずは被相続人の本籍地がどこだったかを確認し、戸籍謄本一式の取得から着手しましょう。
実家(不動産)を相続する場合に特有の注意点
親の相続で特に対応に迷いやすいのが、実家をはじめとする不動産です。預貯金と違い、不動産は「誰が引き継ぐか」「住むのか売るのか」という判断が伴うため、名義変更だけでなく将来の活用方針もあわせて考える必要があります。
実家の相続登記でチェックしておきたいこと
- 登記簿上の名義が祖父母のままになっていないか確認する
- 相続登記の義務化期限を把握する
- 空き家のまま放置せず活用・売却の方針を早めに決める
- 固定資産税の納税義務者を確認する
特に注意したいのは、登記簿上の名義が祖父母の代のままになっているケースです。数世代にわたって相続登記がされていないと、相続人の数が膨れ上がり、遺産分割協議が非常に複雑になることがあります。相続登記の申請手続きについては、法務局「相続登記・遺贈の登記の申請をされる相続人の方へ」に案内があります。
実家を相続したものの誰も住む予定がない場合、名義変更を後回しにしたまま空き家になっているケースも少なくありません。空き家のまま放置すると、固定資産税の負担が続くだけでなく、建物の老朽化や近隣トラブルのリスクも高まります。
→ 実家を相続する可能性がある場合は、名義変更と並行して「住む・貸す・売る」のどの方針を取るかを、できるだけ早い段階で家族内で話し合っておくことが結局いちばんのリスク回避になります。
遺産分割協議でもめないためのポイント
遺産分割協議では、法定相続分(民法で定められた相続割合の目安)を基準にしつつ、相続人全員の合意で自由に分け方を決めることができます。特にもめやすいのは、実家のような分割しにくい不動産を誰が引き継ぐかという場面です。
例えば、同居していた兄弟姉妹の一人が実家に住み続けたい場合、他の兄弟姉妹への代償金の支払いや、実家を売却して代金を分ける「換価分割」などの選択肢を検討する必要があります。財産の評価額や分割方法によって各相続人の受け取る金額が大きく変わるため、感情的な対立になる前に、財産の全体像を一覧にして共有しておくことが有効です。
→ 実家の扱いについては、遺産分割協議の場に持ち込む前に、相続人同士で早めに意向を確認し合っておくことがトラブル予防につながります。
手続きが多すぎて自分でできないと感じたときの相談先
相続手続きは自分たちだけで進めることも可能ですが、戸籍収集や書類作成に時間を取られ、仕事や介護と並行して進めるのが難しいと感じる人も少なくありません。手続きの内容によって適した専門家が異なる点を押さえておくと、依頼先を選びやすくなります。
不動産の名義変更(相続登記)は司法書士、相続税申告は税理士、相続人同士で意見がまとまらない場合の交渉や調停は弁護士が主な相談先となります。複数の手続きをまとめて依頼したい場合は、窓口を一本化できる事務所もあります。専門家への依頼費用は手続きの種類や財産の規模によって異なります。
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
依頼を迷う場合は、まず無料相談を実施している市区町村の相談窓口や、法的トラブルの相談窓口である法テラスなどを利用し、自分のケースでどの専門家が必要かを整理するところから始めるとよいでしょう。
→ 「何から依頼すればよいかわからない」という段階であれば、まず無料相談窓口で状況を整理してもらうことが遠回りに見えて最短ルートです。
手続き全体の流れを改めて時系列で確認したい場合は、相続手続きの期限一覧|親の死後にいつ何をするかを時系列で解説や相続手続きの流れ完全ガイド|期限順やることリスト・必要書類・実家がある場合の注意点もあわせてご覧ください。
よくある質問
Q. 相続手続きを何もしないとどうなりますか?
A. 預貯金が凍結されたままになったり、不動産の名義変更ができず売却や活用が難しくなったりする可能性があります。相続登記については義務化されており、正当な理由なく放置すると過料の対象となる可能性があるため、早めの着手をおすすめします。
Q. 相続人が遠方に住んでいたり高齢だったりする場合はどうすればよいですか?
A. 郵送でのやり取りや、代表相続人が窓口となって手続きを進める方法があります。移動や書類収集が難しい場合は、司法書士など専門家に手続きの代行を依頼することも選択肢の一つです。
Q. デジタル遺産や電子マネーはどう扱えばよいですか?
A. ネット銀行の口座や電子マネーの残高も相続財産に含まれます。パスワードが分からず手続きが進まないケースもあるため、生前に家族がアクセス方法を共有しておけるとよいでしょう。個別の手続きは各サービスの窓口への確認が必要です。
Q. 遺言書が見つかった場合はどうすればよいですか?
A. 自筆証書遺言の場合、家庭裁判所での検認手続きが必要になることがあります(法務局の自筆証書遺言書保管制度を利用している場合は不要なケースもあります)。遺言書を開封する前に、まずは専門家や家庭裁判所に確認することをおすすめします。
出典一覧
相続放棄・準確定申告・相続税申告の期限および相続税の基礎控除に関する事項は、民法・所得税法・相続税法等に基づく一般的な制度として記載しています。個別の判断は税理士・弁護士・司法書士等の専門家にご相談ください。
コメント