本ページにはプロモーションが含まれる場合があります。
相続手続きの期限完全ガイド|親が亡くなった後にすべきことと『実家・お金』の後始末までやることリスト
この記事でわかること
- 相続手続きに存在する6つの期限と、それぞれの優先順位がわかる
- 3ヶ月・4ヶ月・10ヶ月以内に何をすべきか、時系列での動き方がわかる
- 相続放棄を検討すべきかどうかの判断基準がわかる
- 期限を過ぎた場合に生じるリスクと、間に合わないときの対処法がわかる
- 相続手続きと並行して進めるべき「実家の片付け」の考え方がわかる
期限は法令で定められています。個別の判断は専門家にご相談ください。
相続手続きの期限は全部で6つ|まず一覧表で全体像をつかむ
親が亡くなった後の相続手続きには、主に6つの期限があります。結論から言うと、最初に意識すべきは「3ヶ月以内」の相続放棄・限定承認の判断です。これを逃すと後から取り返しがつきにくいため、他の期限より優先度が高くなります。
以下の一覧表で、自分が今どの段階にいるかを確認してください。亡くなった日(正確には「相続の開始を知った日」)を起点に数えるのが基本です。
| 期限 | 手続き | 概要 |
|---|---|---|
| 3ヶ月以内 | 相続放棄・限定承認 | 家庭裁判所への申述が必要 |
| 4ヶ月以内 | 準確定申告 | 亡くなった方の所得税の申告 |
| 10ヶ月以内 | 相続税の申告・納付 | 税務署への申告と納税 |
| 1年以内 | 遺留分侵害額請求 | 侵害を知った時から起算 |
| 3年以内 | 相続登記・死亡保険金請求 | 不動産の名義変更、保険金の請求 |
| 5年以内 | 相続税の更正の請求 | 払いすぎた相続税の還付請求 |
→ つまり、まずはこの一覧表で自分の現在地を確認し、直近の期限から逆算して動くことが最初の一手になります。
【最優先】3ヶ月以内にすべき相続手続き
相続放棄または限定承認をするかどうかは、原則として相続の開始を知った時から3ヶ月以内に家庭裁判所へ申述する必要があります。この期間は法律上「熟慮期間」と呼ばれ、民法に定めがあります(詳細は裁判所や法務省のウェブサイトを参照)。判断を誤ると、後になって親の借金を背負うことになりかねないため、最初に確認すべき期限です。
この3ヶ月という期間は、財産や負債をすべて把握したうえで判断するには決して長くありません。だからこそ、亡くなった直後から並行して財産調査を進める必要があります。
死亡届の提出から財産調査までの基本フロー
まず死亡届を市区町村役場に提出します(死亡の事実を知った日から7日以内が原則です)。同時に、自宅や貸金庫、仏壇の引き出しなどに遺言書が残されていないかを確認してください。遺言書がある場合とない場合とで、その後の手続きの進め方が変わります。
次に行うのが相続人の調査です。親の出生から死亡までの戸籍謄本をすべて取り寄せ、法定相続人が誰かを確定させます。これと並行して、預貯金・不動産・株式などのプラスの財産と、借入金・未払金などのマイナスの財産の両方を洗い出す財産調査を進めます。
→ つまり、死亡届の提出と並行して「遺言書の有無」「相続人」「財産と負債」の3点を早期に確認することが、3ヶ月以内の判断の土台になります。
相続放棄・限定承認を検討すべきケース
親に借金や連帯保証があることが分かっている、あるいは疎遠で財産状況が把握できていないという場合は、相続放棄や限定承認を検討する価値があります。特に、催促状や督促状が自宅に届いた、消費者金融からの取引履歴が見つかったといった兆候がある場合は、財産調査を急ぐ必要があります。
限定承認は、プラスの財産の範囲内でマイナスの財産を引き継ぐ制度で、相続人全員が共同で申述する必要がある点に注意してください。放棄・限定承認のどちらが適切かは家庭の状況により異なるため、判断に迷う場合は早めに弁護士や司法書士に相談することをおすすめします。
3ヶ月以内にやるべきことの順番
- 死亡届の提出
- 遺言書の有無を確認
- 相続人の調査(戸籍収集)
- 相続財産・負債の調査
- 相続放棄・限定承認の判断
→ つまり、借金の兆候がある場合や財産状況が不明な場合は、3ヶ月の期限内に専門家へ相談する予定を先に確保しておくことが重要です。
4ヶ月以内にすべき手続き:準確定申告
亡くなった親に一定以上の所得があった場合、相続人は相続の開始を知った日の翌日から4ヶ月以内に、親に代わって所得税の確定申告(準確定申告)を行う必要があります(国税庁のウェブサイトを参照)。年金収入のみで一定の要件を満たす場合は申告が不要なケースもありますが、賃貸不動産の家賃収入や事業収入があった場合は申告が必要になることが多いです。
準確定申告は、相続人が複数いる場合は原則として全員が連署して提出します。申告先は、亡くなった方の死亡当時の住所地を管轄する税務署です。必要書類や判断に迷う場合は、早めに税理士へ相談すると安心です。
→ つまり、親に給与・年金以外の収入源があったかどうかをまず確認し、該当する場合は4ヶ月の期限を意識して税理士への相談を検討してください。
10ヶ月以内にすべき手続き:相続税の申告・納付
相続税の申告と納付は、相続の開始を知った日の翌日から10ヶ月以内に行う必要があります(国税庁のウェブサイトを参照)。相続税には基礎控除があり、遺産の総額が基礎控除額を超えない場合は申告そのものが不要になります。基礎控除の具体的な計算方法や金額は国税庁の公表資料で確認できます。
配偶者の税額軽減や小規模宅地等の特例など、税負担を軽くできる制度の多くは「期限内申告」を要件としています。つまり、特例を使うつもりであっても、期限を過ぎてしまうと本来受けられたはずの軽減が受けられなくなる可能性がある点に注意が必要です。相続財産に不動産が含まれる場合は評価にも時間がかかるため、早めに税理士へ相談しておくと安心です。
→ つまり、遺産総額が基礎控除を超えそうかどうかをまず概算し、超える可能性がある場合は10ヶ月の期限から逆算して早期に税理士に依頼することが next actionです。
1年〜5年以内に対応すべき手続き一覧
相続開始から10ヶ月を過ぎても、まだ対応すべき手続きが残っています。ここでは1年・3年・5年という中長期の期限を整理します。いずれも「知らずに放置していた」というケースが多いため、早めに一覧で確認しておくことが重要です。
遺留分侵害額請求の期限と注意点
遺言の内容によって、本来もらえるはずだった最低限の取り分(遺留分)が侵害されている場合、遺留分侵害額請求を行うことができます。この請求権は、相続の開始と遺留分を侵害する贈与または遺贈があったことを知った時から1年で時効消滅すると民法に定められています(相続開始から10年が経過した場合も同様に消滅します。詳細は法務省のウェブサイトを参照)。
請求は口頭でも成立しますが、後から「言った・言わない」のトラブルにならないよう、内容証明郵便で意思表示をしておくことが一般的です。金額や進め方については、個別の事情によって判断が分かれるため弁護士への相談をおすすめします。
→ つまり、遺言内容に納得がいかない場合は、まず「知った日」がいつかを明確にし、1年以内に内容証明郵便で請求の意思を示すことが next actionです。
相続登記が義務化された今、必ず押さえたい期限
不動産の相続登記は、2024年4月1日から義務化されています。相続によって不動産を取得したことを知った日から3年以内に登記の申請をしないと、正当な理由がない限り過料の対象となる可能性があります(法務省のウェブサイトを参照)。この改正は過去に発生した相続にも適用されるため、実家の名義が祖父母のままになっている、といったケースも対象になり得ます。
実家の名義変更を放置すると、将来相続人がさらに増える「数次相続」が発生し、手続きがより複雑になるおそれがあります。相続人の一人が認知症になったり、連絡が取れなくなったりするリスクも高まるため、早めの着手が望まれます。
→ つまり、実家や親名義の不動産があるなら、まず登記簿を取得して名義が誰になっているかを確認することが next actionです。
相続手続きで必要になる主な書類一覧
相続手続きの多くは、複数の手続きで同じ書類を使い回すことになります。あらかじめまとめて取得しておくと、何度も役所へ足を運ぶ手間を減らせます。代表的なものは、亡くなった方の出生から死亡までの戸籍謄本一式、相続人全員の印鑑証明書、住民票の除票、不動産がある場合の固定資産評価証明書、金融機関に提出する残高証明書、そして相続人間で遺産の分け方を定める遺産分割協議書です。
相続手続きで必要になる主な書類
- 戸籍謄本一式
- 印鑑証明書
- 住民票の除票
- 固定資産評価証明書
- 残高証明書
- 遺産分割協議書
戸籍謄本の収集は、本籍地が転々としている場合に複数の役所へ請求する必要があり、時間がかかることがあります。郵送請求も可能なので、早めに着手しておくと後の手続きがスムーズです。印鑑証明書や住民票の除票は有効期限(発行から一定期間内)を求められることが多いため、他の書類の準備状況を見ながら取得のタイミングを調整してください。
→ つまり、まず戸籍謄本一式の収集から着手し、他の書類は提出直前にまとめて取得するのが効率的です。
期限を過ぎるとどうなる?知らないと損するリスク
相続手続きの期限を過ぎると、経済的な負担が増えるだけでなく、手続きそのものが複雑になるリスクがあります。例えば相続税の申告・納付が遅れると、延滞税が発生するほか、配偶者の税額軽減など期限内申告を要件とする特例が使えなくなる可能性があります(国税庁のウェブサイトを参照)。
相続放棄の期限を過ぎてしまうと、原則として単純承認したものとみなされ、借金も含めてすべて相続することになります。また、相続登記を放置すると相続人がさらに亡くなって「数次相続」が発生し、関係者が増えて協議がまとまりにくくなることがあります。不動産の相続登記については、義務化に伴い過料の対象となる可能性がある点もあわせて押さえておきましょう。
→ つまり、期限を過ぎるほど手続きの手間もリスクも増えていくため、「まだ大丈夫」と先延ばしにせず、直近の期限から順に着手することが重要です。
相続手続きと合わせて進めたい『実家の整理』にかかる費用と期限の考え方
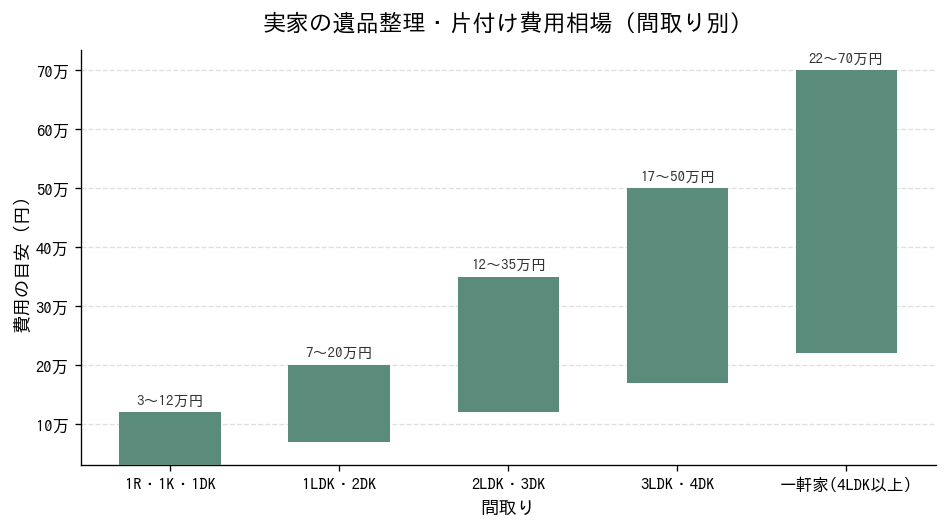
相続手続きの法的な期限とは別に、実家が空き家になる場合は「片付け」のタイミングも考えておく必要があります。相続税の申告期限(10ヶ月)や相続登記の期限(3年)に合わせて、遺品整理や実家の片付けも計画的に進めることで、二度手間を避けられます。
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
費用は間取りや荷物の量、業者への依頼範囲によって大きく異なります。下記の費用相場表のとおり、部屋の広さが増えるほど費用も上がる傾向にあるため、まずは自分の実家の間取りを確認し、複数の業者から見積もりを取って比較することをおすすめします。遺品整理業者とのトラブルについては、国民生活センターに相談事例が寄せられており、契約前の見積もり内容の確認が重要とされています(国民生活センターのウェブサイトを参照)。
→ つまり、実家の片付けは相続税申告や登記の期限に合わせて逆算し、早めに複数業者から見積もりを取ることが next actionです。
実家の片付けを後回しにするデメリット
実家を空き家のまま放置すると、誰も住んでいなくても固定資産税は発生し続けます。また、適切に管理されていない空き家は、自治体から「特定空家等」に指定される可能性があり、指定された場合は固定資産税の住宅用地特例が解除されるおそれがあります(詳細は各自治体や環境省・国土交通省の情報を参照)。
片付けを後回しにするほど、荷物の劣化や害虫・害獣の発生など、片付け自体の難易度も上がっていきます。相続人の間で「誰が片付けるか」「費用を誰が負担するか」の合意が取れていないと、着手そのものが遅れがちです。
→ つまり、実家を放置する期間が長くなるほど負担が増えるため、相続人同士で早めに役割分担を話し合っておくことが next actionです。
親が元気なうちにできる生前対策
相続手続きの多くは、親が元気なうちにどれだけ準備をしていたかで負担が大きく変わります。財産や希望が整理されていれば、相続人は財産調査に時間を取られず、3ヶ月・10ヶ月といった期限にも余裕を持って対応できます。
相続をスムーズにする生前対策チェックリスト
- エンディングノートの作成
- 財産目録の作成
- 遺言書の準備
- 家族会議の実施
- 専門家への事前相談
特に効果が大きいのは、財産目録の作成と家族会議です。財産目録があれば、相続開始後の財産調査の時間を大幅に短縮できます。また、家族会議を通じて実家をどうするか、誰が何を引き継ぐかを事前に話し合っておくことで、遺産分割協議での対立を減らせる可能性があります。遺言書の作成については、方式によって効力の要件が異なるため、公正証書遺言など専門家の関与する方式を検討し、必要に応じて弁護士や公証役場に相談することをおすすめします。
→ つまり、親が元気なうちに財産目録の作成と家族会議の実施だけでも進めておくことが、将来の相続手続きの負担を大きく減らす next actionです。
期限に間に合わない・間に合わなさそうなときの対処法
期限が迫っていて間に合わないと感じたら、自己判断で放置せず、できるだけ早く専門家に相談してください。相続放棄・限定承認については、財産調査に時間がかかる等の事情がある場合、家庭裁判所に申し立てることで熟慮期間の伸長が認められることがあります(詳細は裁判所のウェブサイトを参照)。自動的に延長されるわけではなく、期限内に申立てを行う必要がある点に注意してください。
相続税の申告についても、財産が多く評価に時間がかかる場合など、一定の要件を満たせば申告期限の延長が認められる制度があります。いずれの制度も個別の事情によって認められるかどうかが変わるため、期限が近づいて焦る前に、早めに弁護士・税理士・司法書士といった専門家へ相談することが最も確実な対処法です。
→ つまり、期限に間に合わなさそうだと感じた時点で、自分だけで判断せず専門家に早めに連絡することが next actionです。
よくある質問
Q. 相続放棄の期限(3ヶ月)を過ぎてしまったらどうなりますか?
A. 原則として単純承認したものとみなされ、借金を含めてすべての財産を相続することになります。ただし、財産の存在を知らなかったなど特別な事情がある場合は、期限後でも相続放棄が認められた事例もあるとされています。個別の状況によって判断が分かれるため、早めに弁護士や家庭裁判所に相談することをおすすめします。
Q. 親が認知症の場合、相続手続きはどう進めればよいですか?
A. 相続人の中に認知症などで判断能力が十分でない方がいる場合、そのままでは有効な遺産分割協議ができないことがあります。その場合は成年後見制度の利用を検討する必要があり、家庭裁判所への申立てが必要になります(詳細は厚生労働省や裁判所のウェブサイトを参照)。手続きに時間がかかることがあるため、早めに専門家へ相談することが望まれます。
Q. 相続人の間で意見がまとまらない場合はどうすればよいですか?
A. 遺産分割協議がまとまらない場合、家庭裁判所の遺産分割調停・審判といった手続きを利用することができます。感情的な対立が大きい場合ほど、当事者だけで解決しようとせず、早い段階で弁護士に相談することが解決への近道になることがあります。
コメント