本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 実家の空き家を「持ち続ける」か「手放す」かを判断する基準がわかる
- 相続登記の義務化を含む、実家を相続する際の手続きの流れがわかる
- 空き家を放置した場合に起こりうる税金・近隣トラブルのリスクがわかる
- 相続放棄や相続土地国庫帰属制度など、手放すための選択肢の特徴がわかる
- 売却時に使える税の特例や、解体費用を考える際の注意点がわかる
期限は法令で定められています。個別の判断は専門家にご相談ください。
実家が空き家になったら最初に考えるべきこと
親の死亡や施設入所などで実家が空き家になったとき、多くの人がまず感じるのは「まだ手放す決断ができない」という戸惑いです。しかし、空き家は所有しているだけで固定資産税や維持管理の負担が発生し続けます。結論として、感情的な整理がつくまで放置するのではなく、まずは「持ち続ける」か「手放す」かという大きな方向性だけでも早めに整理することが重要です。
実家をどうするか決めかねている場合は、立地・築年数・相続人の人数・自分が管理にかけられる時間という4つの要素を並べて考えると判断しやすくなります。これらの要素は本記事の後半でも判断基準として繰り返し使います。まずは実家の状態と家族の状況を書き出してみることから始めましょう。
→つまり、今すぐ結論を出す必要はありませんが、「持ち続けるか手放すか」の方向性だけは早めに家族内で共有することが次の一手になります。
空き家の実家を相続する手続きの流れ
実家を相続する際は、遺言書・法定相続人の確認、遺産分割協議、相続登記(名義変更)、相続税の申告・納付という順序で進めるのが一般的です。それぞれに関係する期限があるため、どこで時間がかかりやすいかを事前に把握しておくと、後の手続きが滞りにくくなります。
実家の相続手続きの流れ
- 遺言書・法定相続人の確認
- 遺産分割協議
- 相続登記(名義変更)
- 相続税の申告・納付
→つまり、まず法定相続人が誰かを確定させ、全員が揃った状態で遺産分割協議に進むことが最初の一手です。
遺産分割協議で誰が実家を相続するか決める
実家は現金のように簡単に分けられないため、兄弟姉妹が複数いる場合に話し合いが難航しやすい財産です。実家を相続する人を1人に決め、他の兄弟姉妹にはその人が現金で差額を支払う「代償分割」、あるいは実家を売却して代金を分ける「換価分割」という方法がよく用いられます。
どちらを選ぶかは、実家に住み続けたい人がいるか、まとまった現金を用意できる相続人がいるかによって変わります。話し合いが長引くと相続登記や相続税の申告期限に影響するため、早い段階で方向性を決めておくことが望ましいです。
→つまり、実家に住みたい人の有無と、代償金を用意できるかどうかを最初に確認することが、分割方法を決める近道になります。
相続登記(名義変更)をする
相続登記は、不動産の名義を被相続人から相続人に変更する手続きです。令和6年(2024年)4月以降、相続登記の申請は義務化されており、不動産を相続で取得したことを知った日から原則3年以内に登記しないと、正当な理由がない場合に罰則(過料)の対象となる可能性があります。具体的な要件や手続き方法は法務局・法務省の案内で確認できます。
書類がそろっていて相続人間の争いがない場合は自分で申請することもできますが、必要書類の収集や申請書作成に時間がかかりやすいため、相続関係が複雑な場合や忙しい場合は司法書士に依頼するほうが確実です。
→つまり、相続登記を後回しにせず、遺産分割協議がまとまった時点で早めに法務局への申請準備を始めることが次の一手です。
相続税の申告・納付と評価の考え方
相続税には、法定相続人の数に応じた基礎控除があり、相続財産の総額がこれを超える場合に申告が必要になります。実家の土地・建物の評価方法や具体的な計算方法は、国税庁のウェブサイトで案内されています。
相続税の申告・納税には期限があり、相続の開始を知った日の翌日から原則10か月以内とされています。実家の評価額が高い地域や、相続財産が複雑な場合は、早めに税理士へ相談しておくと期限に追われずに済みます。
→つまり、実家の評価額が分からない段階でも、申告期限を見据えて早めに税理士に相談の予約を取ることが次の一手です。
実家の空き家を放置すると起こる3つのリスク
実家を空き家のまま放置すると、主に「税金の負担増」「損害賠償などのトラブル」「維持管理の手間」という3つのリスクが生じます。これらは時間が経つほど大きくなる傾向があるため、放置期間が長くなりそうな場合ほど早めの方針決定が重要です。
→つまり、どのリスクが自分の実家に当てはまりそうかを次の3つの小見出しで確認し、該当する対策を優先することが次の一手です。
固定資産税が最大6倍になる「特定空家」とは
管理が行き届かず倒壊の危険や衛生上の問題があると判断された空き家は、自治体から「特定空家」に指定されることがあります。特定空家に指定されると、住宅用地に対する固定資産税の減額特例が受けられなくなり、税負担が大きく増える可能性があります。増加の幅は自治体や土地の条件によって異なるため、個別の数値は自治体の窓口で確認するのが確実です。
特定空家の指定を避けるには、建物の老朽化が進む前に、売却・解体・賃貸などの方針を決めておくことが有効です。
→つまり、建物の傷みが目立ち始めたら、特定空家に指定される前に方針を決めることが次の一手です。
倒壊・近隣トラブルによる損害賠償リスク
空き家の屋根材が落下したり、塀が倒れたりして近隣に被害が及んだ場合、所有者が損害賠償責任を問われる可能性があります。管理が著しく不十分な場合は、自治体が行政代執行として修繕・解体を行い、その費用を所有者に請求するケースもあります。
こうしたリスクは、遠方に住んでいて実家の状態を定期的に確認できない場合に特に高まります。
→つまり、定期的な見回りができない場合は、管理を自分で続けるべきか、早めに手放すべきかを合わせて検討することが次の一手です。
遠方管理の負担と維持費の実態
空き家の管理には、草刈り・通水・郵便物の確認・防犯対応など、定期的な作業が欠かせません。遠方に住んでいる場合は往復の時間や交通費もかかるため、管理会社に委託する選択肢も検討する価値があります。管理の具体的な頻度や内容は空き家の実家の手入れ|頻度・やり方・費用相場と業者に頼む目安で詳しく解説しています。
自分で管理を続けるのが難しいと感じる場合は、空き家になった実家の管理|自分でできない時の対処法と費用相場で管理代行の選択肢を比較してみるとよいでしょう。
→つまり、月に1回以上の見回りが難しいと感じたら、管理代行や後述の活用・売却の検討に進むことが次の一手です。
実家の空き家、持ち続ける?手放す?選択肢の比較
持ち続けるか手放すか判断するときのチェックポイント
- 立地(駅距離・需要の有無)
- 築年数と老朽化の程度
- 相続人の人数と意向
- 維持管理にかけられる労力・時間
- 売却・活用にかかる初期費用の捻出可否
実家の空き家には、売却・賃貸・自己居住・管理委託・相続放棄・相続土地国庫帰属制度など複数の選択肢があります。どれを選ぶべきかは、立地の需要、築年数、相続人の人数、維持管理にかけられる労力、初期費用の捻出可否という基準で整理すると判断しやすくなります。処分方法ごとの比較は空き家の実家をどう処分する?7つの方法と費用・税金の注意点でも詳しく紹介しています。
→つまり、上記の5つの基準に実家を当てはめ、当てはまる項目が多い選択肢から優先的に検討することが次の一手です。
持ち続ける場合の選択肢(住む・貸す・土地活用)
将来的に自分や家族が住む可能性があるなら、セカンドハウスとして維持する選択肢があります。需要のある立地であれば賃貸化も検討できますが、貸し出す場合は火災保険の契約者・用途区分を見直す必要があります。保険の見直し方は空き家の実家の火災保険はどうなる?相続前後の名義変更と保険料を参考にしてください。
建物の老朽化が進んでいる場合は、解体して更地にし、駐車場や他用途への土地活用を検討する方法もあります。いずれも初期費用や管理の手間が継続的に発生するため、持ち続けるメリットが費用を上回るかを見極めることが必要です。
→つまり、賃貸需要があるかを不動産会社に確認し、需要が低ければ土地活用より手放す選択肢を優先することが次の一手です。
手放す場合の選択肢(売却・相続放棄・国に返す)
売却には、時間をかけて買い手を探す「仲介」と、不動産会社がすぐに買い取る「買取」があります。早く手放したい場合は買取が有利ですが、仲介より価格が低くなる傾向があるため、時間的な余裕と希望価格のどちらを優先するかで選びます。
相続自体を望まない場合は相続放棄という選択肢もありますが、実家だけを放棄して他の財産を受け取ることはできません。また、一定の条件を満たす不動産は、申請により国が引き取る「相続土地国庫帰属制度」の対象になる場合がありますが、審査や負担金などの条件があるため、誰でも利用できるわけではありません。相続放棄の詳細は次章で解説します。
→つまり、実家以外にも相続したい財産があるかどうかで、相続放棄と国庫帰属制度のどちらを検討すべきかが変わってきます。
解体して更地にする場合の費用と固定資産税の注意
建物が老朽化していて買い手がつきにくい場合は、解体して更地として売却・活用する方法もあります。ただし、更地にすると住宅用地の固定資産税の減額特例が外れるため、解体後に固定資産税が上がる可能性がある点には注意が必要です。解体費用の相場は後述の章で詳しく紹介します。
→つまり、解体を検討する際は、解体費用だけでなく解体後の固定資産税の変化も合わせて確認することが次の一手です。
実家の空き家を相続放棄するという選択肢
相続放棄を検討する前に確認すべき財産項目
- 実家の不動産
- 預貯金
- 負債・借金の有無
- 他の相続人の意向
- 管理義務の範囲
相続放棄は、実家を含むすべての財産・負債を引き継がない手続きです。借金などの負債が多い、あるいは実家が買い手のつかない「負動産」になりそうな場合に検討されますが、放棄後も一定の管理義務が残るケースがあるため、安易に選ぶと別の負担が生じることがあります。
→つまり、相続放棄を検討する前に、実家以外の財産や負債の全体像を確認することが次の一手です。
相続放棄しても管理義務が残るケースとは
2023年の民法改正により、相続放棄をした人であっても、他の相続人や相続財産清算人が管理を始めるまでの間、実家の保存に必要な範囲の管理を求められる場合があります。相続人全員が放棄した場合は、家庭裁判所が選任する相続財産清算人が管理を引き継ぐ仕組みが用意されています。詳しい管理義務の範囲は、国民生活センターが公開している解説で確認できます。
→つまり、相続放棄を考える場合は「放棄すれば一切の管理義務がなくなる」と思い込まず、管理義務が残る可能性を前提に準備することが次の一手です。
相続放棄したほうがよいケースの判断基準
人口減少が進む地方で、駅から遠く、同様の空き家が周辺に多い物件は、売却の買い手がつきにくく「負動産」化しやすい傾向があります。実家以外の財産が少なく、負債が多い場合も、相続放棄を検討する材料になります。
一方で、実家に資産価値があり、他の相続人が相続を望む場合は、相続放棄よりも遺産分割協議で引き継ぎ先を決めるほうが合理的です。判断に迷う場合は、弁護士や司法書士に相談し、個別の財産状況を踏まえた助言を受けることをおすすめします。
→つまり、まずは不動産会社に実家の売却見込みを聞き、買い手がつきにくそうであれば相続放棄を専門家に相談することが次の一手です。
実家の空き家を売却するときに使える税金の特例
相続した実家を売却する際には、一定の要件を満たすと譲渡所得から最大3,000万円を控除できる「空き家の譲渡所得の3,000万円特別控除」が利用できる場合があります。この特例は、被相続人が1人で住んでいた家であること、昭和56年5月31日以前に建築された家であること、売却までに耐震基準を満たすよう改修するか取り壊すこと、相続開始から3年を経過する年の12月31日までに売却することなど、複数の要件を満たす必要があります。要件の詳細は国税庁の案内で確認できます。
老人ホームなどに入所していた場合の取り扱いについても別途の要件が定められているため、被相続人が実家に住んでいなかった期間がある場合は、適用できるかどうかを事前にチェックシートなどで確認しておくことが重要です。
この特例は適用期限や要件が細かく、個別の状況によって判断が分かれるため、売却を検討する段階で税理士に相談し、要件を満たせるかを確認することをおすすめします。
→つまり、売却を決めたら契約前に耐震改修・取り壊しの要否と売却期限を確認し、特例の適用可否を税理士に相談することが次の一手です。
実家の空き家を解体する費用相場
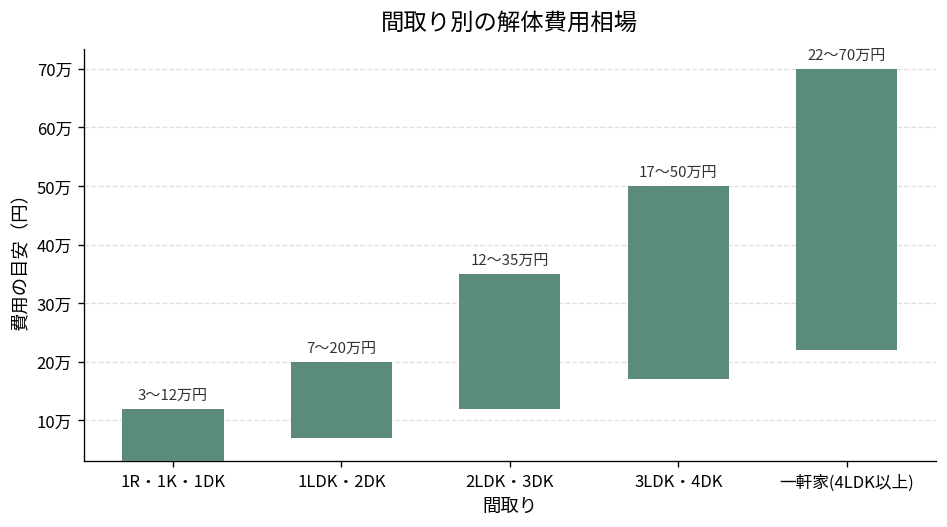
解体費用は建物の間取り・構造・立地条件によって大きく異なります。下記の費用相場表のとおり、間取りが大きくなるほど解体費用も高くなる傾向がありますが、重機が入れない狭い道沿いの物件や、アスベストを含む建材が使われている建物は、別途費用が加算されることがあります。
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
費用を抑えるには、複数の解体業者から相見積もりを取り、作業内容と費用の内訳を比較することが基本です。自治体によっては老朽空き家の解体費用に対する補助金制度を設けている場合があるため、解体前に実家のある自治体の窓口に確認しておくと、負担を抑えられる可能性があります。
→つまり、解体を決めたら、相見積もりと自治体の補助金制度の有無確認をセットで行うことが次の一手です。
実家の空き家に関するよくある質問
Q. 実家は兄弟でどう分ければいいですか?
A. 実家に住みたい人がいるかどうかで、代償分割(住む人が他の兄弟姉妹に現金を払う)か換価分割(売却して代金を分ける)を選ぶのが一般的です。話し合いが難航する場合は、早めに弁護士や司法書士に相談すると整理しやすくなります。
Q. 相続登記は自分でできますか?
A. 書類がそろっていて相続人間に争いがなければ自分で申請することも可能です。ただし相続関係が複雑な場合や、申請内容に不安がある場合は、司法書士に依頼したほうが確実かつスムーズです。
Q. 相続放棄した後も固定資産税を払わなければなりませんか?
A. 相続放棄をすると、原則として固定資産税を納める義務も相続人としては負わなくなります。ただし、他の相続人や相続財産清算人が管理を引き継ぐまでの間、保存に必要な範囲の管理義務が残る場合があるため、詳細は国民生活センターの解説や専門家への相談で確認してください。
Q. 空き家のまま数年放置するとどうなりますか?
A. 老朽化が進むと特定空家に指定され、固定資産税の負担が増える可能性があります。また、倒壊や衛生上の問題で近隣トラブルに発展するリスクも高まるため、放置期間が長くなりそうな場合は早めに方針を決めることをおすすめします。
まとめ:実家の空き家は早めの方針決定がカギ
実家の空き家は、持ち続けるにも手放すにもそれぞれ手続きとコストがかかりますが、最も避けたいのは「決めずに放置する」ことです。放置期間が長くなるほど、特定空家指定による税負担増や、近隣トラブルのリスクが大きくなります。
立地・築年数・相続人の人数・維持管理にかけられる労力という基準に実家を当てはめ、売却・賃貸・相続放棄・国庫帰属制度などの選択肢から方向性を早めに決めることが、負担を最小限にする近道です。判断に迷う部分は、税理士・弁護士・司法書士などの専門家に相談しながら進めることをおすすめします。
コメント