本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 実家が空き家になったとき、今の火災保険がそのまま使えるかどうかの判断ができる
- 親の生存中(施設入居など)と死亡・相続後で必要な手続きの違いがわかる
- 空き家が火災保険に加入しにくい理由と、選ぶべき補償内容がわかる
- 認知症の親名義のままになっている場合の現実的な対応方法がわかる
- 実家じまい・売却予定がある場合に火災保険をどう扱えばよいかの判断基準がわかる
期限は法令で定められています。個別の判断は専門家にご相談ください。
実家が空き家になると火災保険はどうなる?まず確認すべきこと
親が施設に入居した、あるいは亡くなったことで実家が空き家になった場合、今かけている火災保険がそのまま有効とは限りません。多くの火災保険は「人が居住していること」を前提にした契約になっており、空き家化によって契約条件と実態がずれてしまうことがあります。このずれを放置すると、いざ火災や水漏れが起きたときに保険金が支払われない可能性があります。
まず確認すべきは、①契約者は誰か(親本人か家族か)、②契約時に「居住用」として申告していないか、③証券に記載された建物用途の欄がどうなっているか、の3点です。証券が見つからない場合は、保険会社に契約者名と住所を伝えて照会すれば内容を確認できます。実家の管理そのものについては空き家になった実家の管理|自分でできない時の対処法と費用相場で詳しく扱っているので、あわせて確認しておくと全体像がつかみやすくなります。
→つまり、まずは実家の火災保険証券を探し、契約者・建物用途・特約の内容を確認することから始めます。
親名義の火災保険はそのまま使える?相続前後で変わる注意点
結論として、親が存命中(施設入居などで実家を離れている状態)と、親が亡くなって相続が発生した後では、必要な対応が異なります。存命中は契約者本人が親のままでも契約自体は有効ですが、「空き家になった」という状況変化を保険会社に伝える告知義務が生じる場合があります。契約内容を変えずに黙っておくのは避けるべきです。
一方、親が亡くなり相続が発生した後は、建物の所有者(=保険をかける対象の持ち主)が相続人に移ります。この場合、契約者を相続人に変更する手続き(名義変更)が必要になるのが一般的です。名義変更をしないまま古い契約を放置すると、契約者本人がすでに死亡しているため、保険会社とのやり取りや保険金請求の際に手続きが煩雑になることがあります。相続手続き全般との兼ね合いについては、個別の状況によって扱いが変わるため、迷う場合は保険代理店や弁護士・税理士等の専門家に相談することをおすすめします。
→つまり、親の生存中は「空き家化の告知」、相続後は「契約者名義の変更」を、それぞれのタイミングで速やかに行うことが基本です。
空き家であることを保険会社に黙っているとどうなるか
火災保険には契約者に「重要な事実を正確に伝える義務(告知義務)」があります。居住用として契約したまま実際には誰も住んでいない状態を伝えずにいると、告知義務違反とみなされ、契約が解除されたり、事故が起きても保険金が支払われなかったりするリスクがあります。特に空き家は放火や漏電、老朽化による事故のリスクが居住中の建物より高いとされ、保険会社にとって重要な判断材料になります。
「黙っていてもばれないのでは」と考えるのは危険です。実際に保険金を請求する段階になって現地調査が入り、空き家であることが判明するケースは珍しくありません。その時点で不払いとなれば、修繕費用や損害賠償を自己負担で賄うことになりかねません。
→つまり、空き家になった時点で速やかに保険会社に連絡し、告知内容を更新することがリスク回避の第一歩です。
認知症の親名義のまま空き家を相続していない場合の対応
親が認知症等で判断能力が低下し、契約者本人が保険の変更手続きをできない状態になっているケースは、実家の終活では珍しくありません。この場合、まだ相続が発生していない(親が存命の)段階では、家族が代わりに契約変更を行うには一定の手続きが必要です。
選択肢としては、事前に家族信託を組んでいて建物の管理権限が家族に移っている場合はその範囲で対応できることがあります。家族信託の契約がない場合、家族が任意代理人として保険会社とやり取りできるかは保険会社ごとに取り扱いが異なるため、まずは保険会社・代理店に直接相談するのが現実的です。判断能力の低下が進んでいる場合は、成年後見制度の利用が選択肢になることもありますが、後見人選任には家庭裁判所の手続きが必要で時間がかかるため、火災保険の更新期限が迫っている場合は早めの相談が欠かせません。いずれの方法が適切かは家族構成や資産状況によって異なるため、司法書士や弁護士等の専門家に確認することをおすすめします。
→つまり、親の判断能力に不安が出てきた段階で、家族信託や任意代理の可否を保険会社と専門家の双方に確認しておくことが、将来の手続き不能状態を防ぎます。
なぜ空き家は火災保険に加入しにくいのか
空き家は、居住中の住宅に比べて保険会社から見たリスクが高いと評価される傾向があります。理由は主に、人の目が届かないことによる発見の遅れ、放火や不審者の侵入リスク、電気やガスを止めていても残る漏電・老朽化リスク、台風や積雪による損傷の放置リスクなどです。これらは居住者がいれば早期に気づいて対処できる問題ですが、空き家では被害が拡大してから発覚することが少なくありません。
このため、一般的な居住用の火災保険をそのまま空き家に適用しようとすると、加入を断られたり、保険会社によっては新規契約自体を扱っていなかったりすることがあります。空き家向けの専用保険や特約を用意している保険会社・共済もあるため、居住用契約が使えない場合はこうした商品を探すことになります。
→つまり、空き家であることを理由に加入を断られた場合は、汎用の火災保険ではなく空き家専用の保険・特約を扱う保険会社を探す方向に切り替えます。
空き家の火災保険料相場(間取り別)
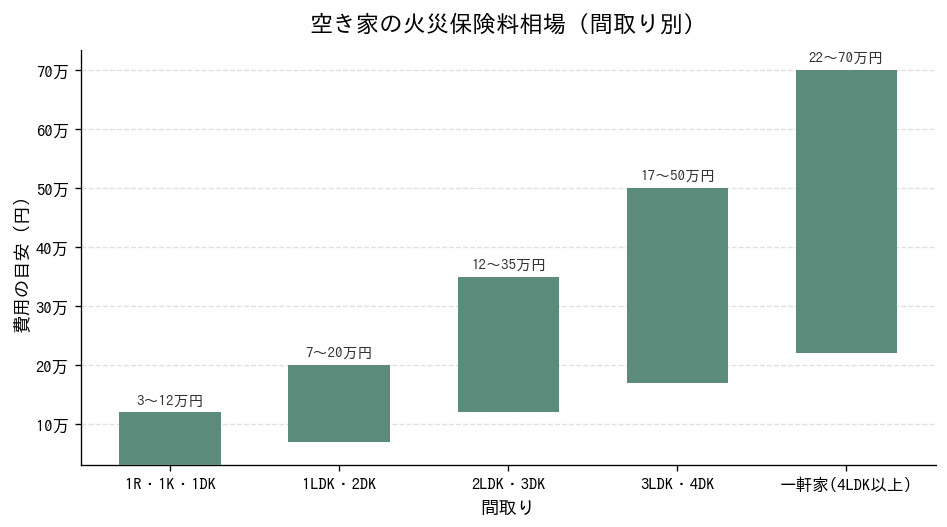
空き家の火災保険料は、建物の間取り・構造(木造か鉄筋コンクリートかなど)・築年数・所在地域によって大きく異なります。一般的には、居住用の契約に比べて空き家向けの契約は保険料が割高になる傾向があるとされていますが、具体的な水準は保険会社や補償範囲によって差があります。目安は下記の費用相場表のとおりです。
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
間取りが同じでも、耐火構造かどうか、過去の被災歴、周辺の立地条件(隣家との距離や災害リスクの高い地域かどうか)によって保険料は変動します。複数社から見積もりを取ることで、同じ補償内容でも差が出ることを確認できます。
→つまり、相場はあくまで目安として捉え、必ず自分の実家の条件で複数社の見積もりを比較することが判断の基準になります。
空き家向け火災保険の補償内容と選び方
空き家向けの火災保険を選ぶ際は、「何のリスクに備えるか」を明確にすることが出発点です。基本となるのは火災・落雷・破裂などの火災関連補償ですが、空き家では台風や積雪による風災・雹災・雪災、給排水管の劣化による水漏れなども発生しやすいため、これらの補償が含まれているかを確認します。
また、空き家は人目が届かないため盗難や第三者による破損のリスクも考慮に入れる必要があります。さらに重要なのが、老朽化した外壁の落下やブロック塀の倒壊などで近隣に損害を与えてしまった場合に備える「第三者への賠償責任特約」や「施設賠償責任特約」です。これらは空き家管理の観点から特に見落とされがちな補償項目です。
空き家向け火災保険の主な補償項目
- 火災・落雷・破裂
- 風災・雹災・雪災
- 水漏れ・水災
- 盗難・破損
- 第三者への賠償責任特約
- 施設賠償責任特約
すべての補償を手厚くすると保険料が上がるため、実家の立地(密集地か郊外か)や解体・売却の予定時期を踏まえて、必要な補償を絞り込むことが現実的な選び方です。
→つまり、火災補償に加えて「賠償責任特約」を付けるかどうかを、実家の立地条件をもとに判断することが選び方の軸になります。
火災保険に入らないまま空き家を放置するとどうなるか
無保険のまま空き家を放置した場合、火災や倒壊が起きても修繕費用はすべて自己負担になります。特に老朽化した空き家は、地震や台風による倒壊、外壁の落下などで隣接する住宅や通行人に被害を与えてしまうリスクがあり、この場合は所有者として損害賠償責任を問われる可能性があります。
また、空き家を放置し管理不全の状態が続くと、自治体から「空家等対策の推進に関する特別措置法」に基づく指導・勧告の対象になることがあります。詳細な要件や手続きについては個々のケースで異なるため、該当しそうな場合は自治体の空き家対策窓口や専門家に確認することをおすすめします。管理不全のまま火災保険にも入っていない状態は、経済的リスクと法的リスクの両方を抱えることになります。
→つまり、火災保険への加入は「もしもの経済的負担」だけでなく「近隣への賠償責任」への備えとしても必要だと理解し、後回しにしないことが重要です。
空き家の火災保険に加入するまでの流れ
空き家の火災保険加入までの流れ
- 現在の契約内容と契約者名義を確認する
- 保険会社に空き家である旨を連絡する
- 空き家専用保険・特約の有無を確認する
- 複数社で見積もりを比較する
- 契約者変更・名義変更の手続きを行う
- 加入後は定期的な管理状況を保険会社に報告する
実際に空き家の火災保険に加入する、あるいは既存契約を見直す際は、まず現在の契約内容と契約者名義を確認することから始めます。証券が見当たらない場合は保険会社に直接問い合わせて確認できます。次に、実家が空き家であることを保険会社に連絡し、現状の契約が空き家にも適用できるのか、それとも切り替えが必要なのかを確認します。
空き家専用の保険や特約が必要な場合は、複数の保険会社・共済から見積もりを取り、補償内容と保険料を比較します。相続によって所有者が変わっている場合は、このタイミングで契約者変更(名義変更)の手続きもあわせて行います。加入後も、定期的に空き家の管理状況(雨漏りや外壁の劣化の有無など)を確認し、必要に応じて保険会社に状況を報告しておくと、いざというときのトラブルを避けやすくなります。
→つまり、契約内容の確認→空き家である旨の連絡→見積もり比較→名義変更→定期報告、という順序で進めれば手戻りが少なくなります。
実家じまい・売却予定がある場合の火災保険の考え方
実家を将来的に解体・売却する予定がある場合、長期契約で火災保険に加入するかどうか迷う方は多くいます。基本的な考え方としては、解体や売却までの見込み期間に合わせて、短期契約や1年更新の契約を選ぶことでムダな保険料負担を避けやすくなります。長期一括契約は保険料が割安になることもありますが、予定より早く解体・売却が決まった場合は中途解約による返戻金の扱いを事前に確認しておく必要があります。
売却が具体的に決まった段階では、引き渡し日をもって解約するのが一般的な流れです。ただし、解体工事中は建物の状態が不安定になり、火災・破損のリスクがむしろ高まる期間でもあるため、解体着工前に安易に解約せず、工事完了・引き渡しまでは補償を継続しておくことが望ましいとされています。実家の処分方法全体を検討する際は空き家の実家をどう処分する?7つの方法と費用・税金の注意点も参考になります。
→つまり、解体・売却の見込み時期が立っているなら短期契約を軸に、引き渡しや工事完了のタイミングまで補償を切らさないよう調整することが基本です。
火災保険とあわせて見直したい実家の空き家管理
火災保険は「万一のときの経済的な備え」であって、火災や破損そのものを防ぐものではありません。空き家は放置期間が長くなるほど劣化やリスクが進行するため、保険加入とあわせて定期的な巡回・管理体制を整えることが欠かせません。自分で頻繁に通えない場合は、空き家管理代行サービスの利用も選択肢になります。
管理状況が良好であることは、保険会社への告知内容としても有利に働くことがあります。逆に管理が不十分なまま放置された状態が事故の原因になったと判断されると、保険金の支払いに影響することも考えられます。実家の片付けや整理をどう進めるかも管理体制の一部です。進め方に迷う場合は実家の片付けは何から始める?迷わない順番と書類の見落とし防止や実家の片付けは何から始める?迷わない順番と書類の見落とし防止も参考にしてください。
→つまり、火災保険の加入だけで安心せず、定期巡回や片付けを組み合わせて空き家全体のリスクを下げることが結果的に保険の実効性も高めます。
空き家の火災保険に関するよくある質問
Q. 空き家でも地震保険は付けられますか?
A. 一般的に地震保険は火災保険とセットで加入する仕組みになっており、空き家であることを理由に一律で加入できないわけではありません。ただし取り扱いは保険会社によって異なるため、個別に確認が必要です。
Q. 数か月以内に解体予定でも火災保険に入るべきですか?
A. 短期間であっても、解体工事完了までの間に火災や第三者への損害が発生するリスクはゼロではありません。短期契約でカバーできるか保険会社に確認することをおすすめします。
Q. 親が施設に入居しただけで、まだ相続は発生していません。それでも保険会社に連絡すべきですか?
A. はい。相続の有無にかかわらず、居住実態が変わった時点(空き家化した時点)で告知義務が生じる可能性があるため、連絡しておくことが望ましいです。
Q. 保険会社に空き家だと伝えたら契約を断られました。どうすればよいですか?
A. 空き家専用の保険や共済を扱う会社を複数あたることをおすすめします。1社で断られても他社では加入できる場合があります。
まとめ|実家の空き家化が分かったらまず火災保険の確認を
実家が空き家になったら、まず現在の火災保険契約が「空き家」の状態に対応しているかを確認することが最優先です。親の存命中は空き家化の告知、相続後は契約者名義の変更というように、タイミングごとに必要な対応は異なります。認知症などで親本人が手続きできない場合は、家族信託や任意代理、成年後見といった制度との関係を早めに専門家に確認しておくと、いざというときに動けなくなる事態を避けられます。
また、空き家は保険加入自体が難しくなる場合があるため、専用保険や特約の存在を早めに調べておくことも重要です。解体・売却の予定がある場合は、その時期に合わせた契約期間を選び、引き渡しまで補償を切らさないようにします。保険加入と並行して、定期的な管理や片付けを進めることが、実家全体のリスクを下げる最も現実的な方法です。
出典一覧
- 国税庁「No.1146 地震保険料控除の対象となる保険や共済の契約」
- 厚生労働省「障害者の地域生活の推進に関する検討会(第3回)議事録 …」
- 本記事の費用目安(火災保険料相場)は当サイトによる整理です。実際の保険料は保険会社・契約内容により異なるため、契約前に必ず個別の見積もりをご確認ください。
コメント