本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 親の介護費用を子が負担しても贈与税がかからない条件がわかる
- 贈与税がかかる支払い方・かからない支払い方の違いが具体例で判断できる
- 税務署に疑われないための振込・領収書管理の実務手順がわかる
- 親の口座管理や認知症による口座凍結に備える対策がわかる
- 兄弟間の費用負担トラブルや将来の相続トラブルを防ぐ考え方がわかる
結論:扶養義務者間の生活費なら贈与税はかからない
親の介護費用を子が負担しても、原則として贈与税はかかりません。国税庁は、扶養義務者間で生活費や教育費にあてるために贈与された財産のうち、通常必要と認められるものについては贈与税の対象としない旨を示しています。親子は扶養義務者にあたるため、介護費用のような「通常必要な生活費」の負担はこの非課税の考え方に沿うものです。
ただし「扶養義務者間だから何をしても非課税」というわけではありません。支払い方や金額によっては贈与とみなされる余地が残ります。まずは次の見出しで、非課税になる条件を具体的に押さえておきましょう。→つまり、最初に確認すべきは「誰が・何に・どう支払ったか」が非課税の3条件に当てはまっているかどうかです。
贈与税の基本ルールと暦年贈与110万円との違い
贈与税には、年間110万円までの贈与が非課税となる暦年贈与の基礎控除があります。これは財産の無償移転全般に適用される制度です。一方で、扶養義務者間の生活費・教育費の非課税は全く別の制度であり、金額の上限は決まっていません。国税庁の資料でも、生活費や教育費として必要な都度支払われるものは、金額の多寡にかかわらず贈与税の課税対象にならないとされています。
この2つを混同すると「介護費用も年110万円までしか払えない」と誤解しがちですが、そうではありません。通常必要な範囲の介護費用であれば110万円を超えても非課税となり得ます。ただし「通常必要な範囲」を超えた部分や、生活費として使われずに貯蓄・資産形成に回った部分は、暦年贈与の枠内でしか非課税にならない点に注意が必要です。→つまり、介護費用としての支払いか、それとも資産移転かを自分で区別して扱うことが実務上のポイントです。
非課税になる3つの条件
国税庁の考え方を整理すると、生活費・介護費用の負担が非課税となるのは、おおむね次の3条件を満たす場合です。
- 扶養義務者間であること:親子・配偶者・兄弟姉妹など、扶養の義務がある関係であること。
- 通常必要と認められる範囲内であること:その家庭の生活水準に照らして、過大ではない金額であること。
- 必要な都度支払っていること:まとめて先渡しするのではなく、実際に費用が発生するタイミングで支払うこと。
この3条件のうち、実務で見落とされやすいのが「都度性」です。将来分も含めてまとめて渡すと、生活費そのものではなく財産の移転とみなされるリスクが高まります。→つまり、介護費用は「必要になった分だけ、そのつど払う」が原則だと覚えておきましょう。
ケース別シミュレーション:贈与税がかかる・かからない具体例
条件を理解していても、実際の支払い場面でどう判断すればよいか迷う人は多いはずです。ここではよくある4つのパターンで、非課税になりやすいか・課税リスクがあるかを整理します。
施設に直接支払う場合
子が老人ホームや介護施設に直接振り込んで利用料を支払う方法は、最も非課税になりやすいパターンです。資金が親の手元を経由せず、介護サービスという「通常必要な費用」に直接充てられているため、生活費負担としての性格が明確だからです。契約者が親であっても、支払者を子にすること自体は問題になりにくいとされています。→つまり、迷ったら親の口座を経由せず施設へ直接振り込む方法を基本にするとよいでしょう。
親の口座に現金をまとめて振り込む場合
子が親名義の口座にまとまった現金を振り込み、そこから介護費用を支払う形も一般的です。しかし、振り込んだ額が実際にかかる介護費用を上回り、余剰分が貯蓄や投資に回っている場合は、生活費の負担ではなく財産の贈与とみなされる可能性があります。特に数百万円単位の一括送金は、税務調査の際に使途の説明を求められやすい支払い方です。→つまり、口座に振り込む場合は使う分だけを目安にし、余った分は子の口座に戻すなど資金の流れを明確にしておくことが大切です。
子が立て替えて後で精算する場合
施設費用を一時的に子が立て替え、後日親の年金や資産から精算を受ける方法は、そもそも贈与に該当しません。立替金の返済にすぎないためです。ただし、立替えと精算の記録が残っていないと、第三者から見れば単なる送金にしか見えず、贈与を疑われる原因になります。立替えた日・金額・何の費用かをメモや家計簿アプリで残し、精算時も振込で行うことが望ましいです。→つまり、立替払いは「いつ・いくら・何のために」の記録を残すことで初めて安全な方法になります。
兄弟間でお金をやり取りする場合
介護費用を兄弟姉妹で分担する際、立て替えた分を兄弟間で精算するケースもよくあります。兄弟姉妹も扶養義務者に含まれ得ますが、親子関係とは扶養の実態が異なるため、同じ基準がそのまま当てはまるとは限りません。実際に親の介護費用として使われたことが明確であれば問題になりにくいものの、使途があいまいなまま多額のお金が兄弟間を行き来すると、贈与と判断されるリスクが生じます。個別の判断は税理士にご相談いただくのが安心です。→つまり、兄弟間の精算も「何の費用の清算か」を明記した記録を残すことが基本です。
老人ホーム・介護施設の費用相場(タイプ別)
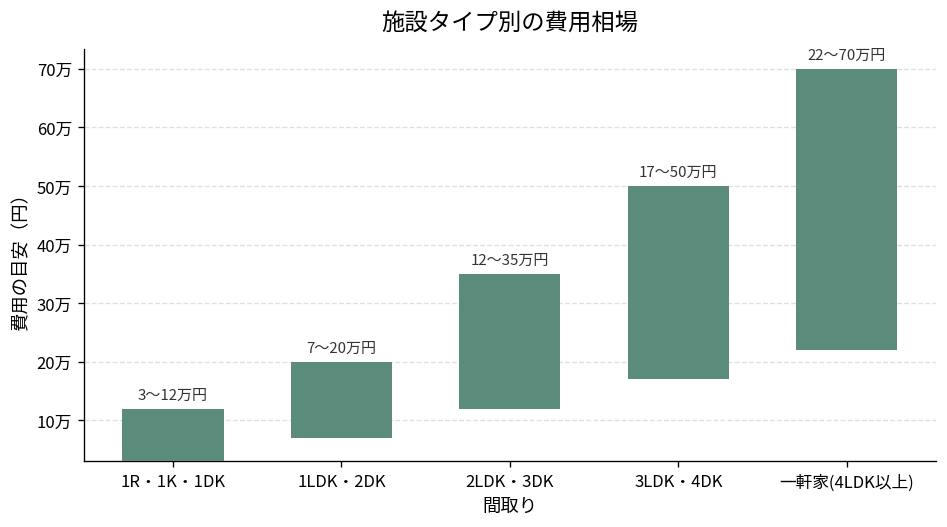
「通常必要と認められる範囲」かどうかを判断する前提として、施設タイプごとの費用感を把握しておくことも役立ちます。入居一時金の有無や月額費用は施設の種類によって大きく異なり、同じ「介護費用」でも水準に幅があります。下記の費用相場表のとおり、特別養護老人ホームから有料老人ホームまでタイプ別に傾向が異なるため、親の状態や希望に合う施設を選ぶ段階で確認しておきましょう。
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
費用によって子が負担すべき金額や、兄弟間での分担方法も変わってきます。施設選びや相場の詳細は親の介護費用の平均はいくら?一時費用・月額の相場と家族でもめない備え方で詳しく解説しています。→つまり、まずは希望する施設タイプの相場感をつかみ、それが家庭の経済状況に照らして「過大ではない」と言えるかを確認することが次の一手です。
贈与税をかけない安全な支払い手順
税務署に疑われないための支払い手順
- 必要な都度、その分だけ支払う
- 現金手渡しを避け振込で記録を残す
- 領収書・契約書を名義ごとに保管する
- 数年分のまとめ払いをしない
- 余った分は親の口座に戻す
非課税の条件を理解したら、実際の支払いを「疑われない形」で運用することが重要です。税務署に説明を求められた際に、生活費・介護費用としての支払いだと証明できる状態を日頃から作っておきましょう。以下、具体的な手順を3つに分けて解説します。
都度払いを徹底する
数年分の介護費用をまとめて前払いすると、「通常必要な都度の支払い」という非課税の条件から外れやすくなります。月額費用は毎月、入居一時金は入居のタイミングで、というように、実際に費用が発生する時点に合わせて支払うのが基本です。まとまった資金をあらかじめ親に渡しておきたい場合は、生活費としてではなく暦年贈与の非課税枠を使う方法もありますが、税額や要件は個別の状況で変わるため税理士に確認することをおすすめします。→つまり、「先渡し」をやめて「発生のつど払う」運用に変えることが第一歩です。
銀行振込で証拠を残す
現金の手渡しは記録が残らず、後から「いつ・いくら渡したか」を証明できません。施設への支払い、親の口座への入金、立替金の精算は、すべて銀行振込で行い、通帳やネットバンキングの履歴を残すようにしましょう。振込名義や摘要欄に「介護費用」「○月分施設利用料」などと記載しておくと、後から見返したときにも用途がわかりやすくなります。→つまり、お金のやり取りは必ず振込にし、現金の手渡しは避けることが基本ルールです。
領収書・契約書の保管ルール
施設の領収書、契約書、介護サービスの利用明細は、誰が支払ったかがわかる形で保管しておきます。子が立て替えた分は立替えの経緯がわかるメモを添え、親の口座から引き出した分は使途のメモを残しておくと安心です。書類は年ごと・費用の種類ごとにファイリングしておくと、確定申告や将来の相続手続きの際にも役立ちます。→つまり、支払いのたびに「誰が・何のために・いくら払ったか」の3点セットを残す習慣をつけることです。
親のお金を預かる・管理するときの注意点
介護が本格化すると、子が親名義の口座や資産を事実上管理する場面が増えてきます。ここで注意すべきなのは贈与税だけでなく、使途不明金としての疑い、名義預金としての相続税リスク、そして口座凍結による資金ショートです。それぞれ見ていきましょう。
親の口座から引き出す場合の注意
親の通帳・キャッシュカードを子が預かり、介護費用のために現金を引き出すこと自体は違法ではありませんが、使途を記録していないと、後から兄弟姉妹や相続時に「何に使ったのか」を問われることがあります。引き出した日・金額・使い道を家計簿やメモアプリに残し、レシートや領収書とセットで保管しておくと、疑念を持たれにくくなります。→つまり、親の口座から引き出すときは「その場で」使途を記録する習慣が最も有効な対策です。
名義預金とみなされないための対策
親のお金を管理しやすくするために子名義の口座に移してしまうと、実質的な所有者が親のままであるとして、相続税の計算上「名義預金」と判断されることがあります。名義預金と認定されると、その口座の残高が相続財産に加算される可能性があり、本来の目的とは逆に相続時の税負担を増やしてしまいかねません。管理のために資金を動かす場合も、誰の財産かが明確にわかるよう、口座の名義と実態を一致させておくことが望ましいです。個別の取り扱いは税理士にご確認ください。→つまり、「管理のしやすさ」を優先して名義を変えることにはリスクがあると理解しておきましょう。
認知症による口座凍結に備える家族信託・任意後見
親が認知症などで判断能力を失うと、金融機関の判断により口座が凍結され、本人の意思確認ができないまま家族が引き出せなくなることがあります。これは介護費用が最も必要になる時期に資金が動かせなくなるリスクでもあります。こうした事態に備える手段として、家族信託や成年後見制度(任意後見)があり、元気なうちに財産管理の仕組みを決めておくことで、認知症発症後も介護費用の支払いを滞りなく行えるようにできます。制度の選び方や手続きは個々の家族構成や資産状況によって適否が異なるため、司法書士や弁護士など専門家への相談が推奨されます。→つまり、口座凍結への備えは「親が元気なうち」にしか準備できないため、早めに制度の検討を始めることが重要です。
兄弟間トラブルを防ぐお金の管理ルール
介護費用を巡るトラブルは、贈与税よりも兄弟姉妹間の不公平感から生じることが少なくありません。誰がどれだけ負担したかが曖昧なまま介護が長期化すると、後の相続の場面で感情的な対立に発展することがあります。早い段階でルールを決めておくことが、家族関係を守る最も現実的な対策です。
費用負担の分担を話し合う
介護が始まる前、あるいは始まった直後の段階で、兄弟姉妹間で費用負担の割合や分担方法を話し合っておくことが望ましいです。収入や居住地、介護への関与度合いは兄弟それぞれで異なるため、均等割りが必ずしも公平とは限りません。負担割合の考え方や決め方については親の介護費用は誰が払う?相場と負担割合、兄弟で揉めない決め方も参考になります。→つまり、介護が本格化する前に「誰がいくら負担するか」の大枠だけでも合意しておくことが第一歩です。
記録を残して「見える化」する
話し合いで決めた分担であっても、実際の支払いが記録として残っていなければ、後から「言った・言わない」の対立になりかねません。家計簿アプリや共有の表計算シートなどで、誰がいつ・何に・いくら払ったかを兄弟間で共有しておくと、負担の偏りに早く気づくことができます。→つまり、負担の分担は「決める」だけでなく「記録して共有する」仕組みまでセットで作ることが大切です。
将来の相続トラブルにつなげない対策
介護費用や介護の労力を多く負担した相続人には、相続の際に「寄与分」として他の相続人より多めの取り分が認められる余地があるとされています。ただし、寄与分の判断は家庭裁判所の調停・審判を含む個別の事情によるため、一律の基準があるわけではありません。負担の記録を残しておくことは、将来この寄与分の主張をする際の裏付けにもなり得ます。相続への影響が気になる場合は、早めに弁護士や税理士に相談しておくと安心です。→つまり、介護費用の記録は贈与税対策だけでなく、将来の相続トラブルを防ぐ材料にもなると理解しておきましょう。
介護費用の負担を軽減できる制度・控除
活用できる公的制度・控除の内訳
- 扶養控除
- 医療費控除
- 高額介護サービス費
- 高額医療・高額介護合算療養費制度
- 介護保険の負担限度額認定制度
贈与税の心配をする前に、そもそも介護費用の負担自体を軽減できる公的な制度を活用できないか確認しておくことも大切です。親を扶養している場合の扶養控除、医療費を負担している場合の医療費控除(同居していない親の医療費を子が負担した場合の取り扱いについては国税庁の資料で考え方が示されています)、自己負担が高額になった際の高額介護サービス費、医療と介護の両方で負担が重なった場合の高額医療・高額介護合算療養費制度、所得に応じて負担上限が設けられる介護保険の負担限度額認定制度などが代表的です。
これらの制度は申請主義であり、自分から手続きをしなければ適用されません。控除や制度ごとの条件・申告方法については親の介護費用は控除でいくら戻る?使える5つの制度と申告のコツで詳しく解説しています。→つまり、贈与税の対策を考える前に、使える控除・制度を漏れなく申請できているかをまず確認することが先決です。
よくある質問
Q. 入居一時金が高額になる場合でも非課税になりますか。
A. 施設に直接支払い、かつその家庭の生活水準に照らして過大でない金額であれば、非課税の考え方に沿うとされています。ただし高額になるほど「通常必要な範囲」かどうかの判断が難しくなるため、不安がある場合は税理士に事前相談することをおすすめします。
Q. 孫が祖父母の介護費用を支払った場合も同じ扱いになりますか。
A. 祖父母と孫も扶養義務者に含まれ得ますが、親子関係と比べて扶養の実態が問われやすい関係です。個別の事情によって判断が分かれるため、具体的なケースは税理士にご確認ください。
Q. 現金の手渡しなら税務署にバレませんか。
A. 記録が残らないという理由で手渡しを選ぶのは推奨されません。相続発生時には親の預金口座の入出金履歴が調査対象になることがあり、使途不明の出金や入金は説明を求められる可能性があります。日頃から振込で記録を残す方法が安全です。
Q. 親の介護費用を払っていたことを相続のときにどう扱えばよいですか。
A. 介護費用の負担実績は、寄与分の主張や遺産分割協議の際の資料として役立つことがあります。記録を残しておき、必要になった時点で弁護士や税理士に相談するとよいでしょう。
まとめ
親の介護費用を子が負担しても、扶養義務者間であること・通常必要な範囲であること・必要な都度支払っていることの3条件を満たせば、原則として贈与税はかかりません。一方で、まとめ払いや口座への過剰な入金は贈与とみなされるリスクがあるため、施設への直接振込や都度払い、振込記録・領収書の保管を徹底することが安全策になります。
さらに、親の資産管理に関わるなら名義預金や口座凍結のリスクにも目を向け、家族信託や任意後見制度の検討を早めに行うことが望ましいです。兄弟姉妹がいる場合は、費用負担の分担と記録の共有を介護が本格化する前に済ませておくことで、将来の相続トラブルを予防できます。税務・法律の個別判断が必要な場面では、早めに税理士・弁護士等の専門家に相談することをおすすめします。
コメント