本ページにはプロモーションが含まれる場合があります。
この記事でわかること
- 実家を兄弟で分ける4つの方法と、自分たちの家族構成に合う分け方の選び方がわかる
- 兄弟間で揉めやすい典型パターンと、トラブルを避けるための話し合いの進め方がわかる
- 相続から売却・分配までの7つの手続きステップと、それぞれで必要な書類・判断がわかる
- 見落とされがちな「実家の片付け費用」の相場感と、兄弟間での負担の決め方がわかる
- 売却時にかかる税金・特例・贈与税リスクの基本的な考え方がわかる
期限は法令で定められています。個別の判断は専門家にご相談ください。
実家を兄弟で相続・売却する前に知っておきたい基本
実家は現金と違って物理的に等分できない財産です。そのため、兄弟姉妹で相続する際には「誰が住むのか」「売却するのか」「代金をどう分けるのか」をめぐって意見が割れやすくなります。まずは不動産という財産の性質と、法定相続分の基本的な考え方を押さえておくことが、後の分割方法の選択やトラブル回避の土台になります。結論から言えば、実家の分割で最もトラブルが少ないのは、売却して現金化してから分ける「換価分割」です。ただし家族の状況によっては他の方法が向く場合もあるため、次章で4つの方法を比較していきます。
相続不動産は「分けにくい財産」である理由
現金であれば兄弟の人数で単純に割ることができますが、不動産は切り分けて分配することが難しい財産です。土地を物理的に分筆することは可能でも、建物をそのまま分割することはできません。さらに不動産の評価額には、固定資産税評価額・路線価・実勢価格など複数の見方があり、どの基準を採用するかで金額の印象が変わるため、兄弟間で評価額の認識がずれやすい点も対立の原因になります。→つまり、話し合いを始める前に、まず不動産会社に査定を依頼して「客観的な価格の目安」を全員で共有しておくことが第一歩です。
兄弟の法定相続分の基本
親の相続において、子である兄弟姉妹の法定相続分は原則として均等です(配偶者がいる場合は配偶者と子で按分されます)。ただし、遺言書がある場合はその内容が優先されますし、生前に特定の兄弟が多額の援助を受けていた場合の「特別受益」、介護や家業への貢献があった場合の「寄与分」によって、実際の取り分が法定相続分から調整されることがあります。これらの判断は個別事情によって大きく異なるため、一般的な考え方にとどめ、具体的な金額調整が必要な場合は弁護士や税理士などの専門家に相談することをおすすめします。→つまり、法定相続分はあくまで「出発点」であり、そのまま適用できるとは限らない前提で話し合いに臨む必要があります。
実家を兄弟で分ける4つの方法とメリット・デメリット比較
実家のような不動産を兄弟で相続する場合、分け方は大きく「現物分割」「換価分割」「代償分割」「共有分割(共有名義)」の4つに分けられます。それぞれメリット・デメリットが異なり、家族の状況(誰かが実家に住み続けたいか、資金力のある兄弟がいるか、土地の形状など)によって向き不向きがあります。結論として、誰も実家に住む予定がないのであれば、換価分割が最もトラブルになりにくい選択肢です。以下で4つの方法を具体的に見ていきます。
実家を分ける4つの方法
- 現物分割
- 換価分割
- 代償分割
- 共有分割
現物分割
現物分割とは、土地を分筆するなどして実家そのものを物理的に分ける方法です。広い土地で複数の区画に分けられる場合は選択肢になり得ますが、建物付きの一般的な戸建てでは分筆が難しく、分筆後の土地の形状や接道条件によっては評価額が大きく下がることもあります。狭小地や住宅密集地の実家では現実的でないケースが多く、適用できる場面は限られます。→つまり、現物分割を検討する前に、分筆が可能な土地の広さ・形状かどうかを不動産会社や土地家屋調査士に確認する必要があります。
換価分割(売却して代金を分ける方法)
換価分割は、実家を売却して得た代金を兄弟で分配する方法です。不動産のまま分けるのではなく現金化するため、取り分を明確な金額で分けられる点が最大のメリットで、感情的な対立が起きにくい方法とされています。進め方としては、まず兄弟の代表者(または共有名義人全員)が売主となって売却活動を行い、決済後に遺産分割協議書で定めた割合に沿って代金を分配します。実家に誰も住む予定がなく、維持管理の負担だけが残る場合は、早めに換価分割を検討する価値があります。→つまり、「実家に住む人がいない」なら、まず売却前提で話を進められるかを兄弟間で確認することが次の一手です。
代償分割
代償分割は、兄弟のうち一人(または一部)が実家を取得し、その代わりに他の兄弟へ代償金を現金で支払う方法です。実家に住み続けたい兄弟がいる場合や、将来的に土地を活用したい事情がある場合に向いています。ただし、取得する側にまとまった代償金を用意する資力が必要になる点がネックです。代償分割が行われた場合の相続税の計算については、国税庁が考え方を示しています(国税庁 No.4173)。→つまり、代償分割を選ぶ前に、取得側が代償金を一括または分割で支払えるかの資金計画を具体的に立てておく必要があります。
共有名義(おすすめしない理由)
結論として、実家を兄弟の共有名義のまま相続することは、できるだけ避けた方がよい選択です。共有名義では、売却や建て替え、賃貸活用などの重要な判断に共有者全員の同意が必要になり、一人でも反対すれば身動きが取れなくなります。さらに、共有者の一人が亡くなるとその持分がさらにその子へ相続され、権利関係が世代を追うごとに複雑化していくリスクもあります。「とりあえず共有にして先送りする」判断は、将来の兄弟の子ども世代にまで問題を持ち越すことになりかねません。→つまり、共有名義は一時的な先送り策にはなっても根本解決にはならないため、早い段階で換価分割か代償分割への移行を検討すべきです。
実家の相続・売却で兄弟が揉めやすい5つのケース
実家の相続トラブルには一定のパターンがあります。自分たちの状況がどのケースに近いかを早めに把握しておくことで、対策を先回りして講じることができます。ここでは代表的な5つのケースを紹介します。
誰も住まない実家を売るか残すかで意見が割れる
実家には思い出があるため、「売ってしまうのは忍びない」という感情面の意見と、「維持費や管理の手間を考えると早く売るべき」という実務的な意見が対立しやすくなります。空き家のまま放置すると固定資産税や管理の負担が発生し続ける一方、感情的な結論を急かすと反発を招きます。話し合いでは、感情論と実務論を分けて整理し、「いつまでに結論を出すか」の期限だけ先に合意しておくと議論が前に進みやすくなります。→つまり、結論を急ぐ前に、まず話し合いの「期限」だけを兄弟全員で決めることから始めましょう。
介護していた兄弟が寄与分を主張する
親の介護を一人の兄弟が長期間担っていた場合、その兄弟が「寄与分」として相続分の増額を主張することがあります。寄与分が認められるかどうかは、介護の期間・内容・他の兄弟との負担の差など個別の事情によって判断が分かれ、一般的には相応の立証資料(介護記録や支出の記録など)が求められます。この点は法的な判断が難しいため、介護をしていた本人だけでなく他の兄弟も交えて早い段階から税理士や弁護士に相談しておくと、感情的な対立を避けやすくなります。→つまり、介護をしていた兄弟は、介護日誌や領収書などの記録をできるだけ残しておくことが後の話し合いを円滑にします。
連絡がつかない・非協力的な兄弟がいる
遺産分割協議は相続人全員の合意が必要なため、連絡がつかない兄弟や話し合いに応じない兄弟がいると手続きが止まってしまいます。このような場合は、家庭裁判所での遺産分割調停を申し立てる、あるいは行方が分からない相続人については不在者財産管理人の選任を家庭裁判所に申し立てるといった法的手続きが用意されています。手続きの詳細は個別事情によって異なるため、早めに弁護士へ相談することが望ましいです。→つまり、話し合いが数か月進展しない場合は、自力での解決にこだわらず家庭裁判所の手続きを検討する段階に移るべきです。
実家の片付け・残置物処理の費用負担で揉める
実家を売却するには、家財や遺品を片付けて空の状態にする必要がありますが、この片付け・残置物処理にかかる費用の負担を誰が担うかで揉めるケースは意外と多く見落とされがちです。遠方に住む兄弟は作業に参加できない代わりに費用を多めに負担する、近くに住む兄弟は作業の手間を負担する、といったように「お金」と「労力」のどちらで貢献するかを事前に取り決めておかないと、後から不公平感が生まれやすくなります。片付けを業者に依頼する場合の流れは実家の片付けを業者に頼む前に|費用相場・選び方と依頼の流れでも詳しく解説しています。→つまり、片付けに着手する前に、費用負担の割合と作業分担を書面やメールで残しておくことがトラブル防止の鍵です。
売却代金の分配割合で揉める
換価分割では、売却代金を法定相続分どおりに分けるのが基本ですが、実際には「片付け費用を立て替えた」「手続きの窓口を一人で担った」といった貢献度の差が不満につながることがあります。名義上の相続割合と、実際にかかった労力・費用負担にズレがある場合は、代金分配の前に精算方法を話し合っておく必要があります。→つまり、売却活動に入る前の段階で、立て替え費用の精算方法だけでも先に合意しておくと、決済後の分配でもめにくくなります。
実家の相続から売却・分配までの流れ(7ステップ)
実家を相続してから売却・分配に至るまでの手続きは、おおむね7つのステップに整理できます。全体の流れを把握しておくことで、どの段階で兄弟間の合意が必要になるかが見えやすくなります。実家売却全体の進め方は実家売却はいつ誰が動く?手順・税金・家族で揉めないための進め方でも解説していますので、あわせて参考にしてください。
STEP1 遺言書の有無を確認する
最初に行うべきは遺言書の有無の確認です。公正証書遺言であれば公証役場で有無を照会できますが、自宅で見つかった自筆証書遺言(法務局の保管制度を利用していないもの)は、家庭裁判所での「検認」という手続きが必要になります。検認前に遺言書を開封してしまうと手続き上の問題が生じる可能性があるため、見つけてもすぐに開封せず専門家に相談することが望ましいです。→つまり、遺言書を発見したら、まずその保管状況(公正証書か自筆か)を確認することが最初のアクションです。
STEP2 遺産分割協議を行う
遺言書がない場合や、遺言に記載のない財産がある場合は、相続人全員で遺産分割協議を行い、誰がどの財産をどの割合で取得するかを話し合います。合意に至ったら「遺産分割協議書」を作成し、相続人全員が実印を押して印鑑証明書を添付します。この協議書は後の相続登記や売却手続きでも必要になる重要書類です。→つまり、口頭の合意で終わらせず、必ず協議書という形に残すことが次の手続きをスムーズにします。
STEP3 相続登記(名義変更)を行う
遺産分割協議がまとまったら、不動産の名義を被相続人から相続人へ変更する相続登記を行います。相続登記は義務化されており、相続の開始および不動産の取得を知った日から一定期間内に登記申請をすることが求められています。期限内の登記が難しい場合に備えて、簡易に相続人であることを登記簿に反映できる「相続人申告登記」という制度も設けられています(法務省 相続人申告登記について)。登記をしないまま放置すると売却時に名義変更からやり直す必要が生じ、手続きが煩雑になります。→つまり、遺産分割協議がまとまったら早めに登記の手続きに着手することが、後の売却手続きを滞らせないための鍵です。
STEP4 実家の片付け・残置物処理を行う
相続登記と並行、あるいはその後に、実家の中の家財や遺品を片付ける作業が必要になります。自分たちで片付けるか、遺品整理業者に依頼するかは、作業にかけられる日程・体力・兄弟の居住地によって判断が分かれます。片付けの進め方や実際の体験は実家の片付けブログまとめ|体験談から学ぶ進め方・費用・失敗しないコツも参考になります。→つまり、片付けに着手する前に、兄弟の誰がいつ現地に行けるかのスケジュールをまず確定させる必要があります。
STEP5 売却活動・査定を依頼する
家財の片付けが終わったら、複数の不動産会社に査定を依頼し、価格や販売方針を比較したうえで媒介契約を結びます。査定額は会社によって差が出ることがあるため、1社だけで判断せず複数社の意見を聞くことが望ましいです。→つまり、査定依頼の段階では兄弟の誰か一人に任せきりにせず、査定結果だけは全員で共有するようにしましょう。
STEP6 売買契約・決済
買主が見つかったら売買契約を締結し、後日決済(代金の受け渡しと所有権移転登記)を行います。共有名義で売却する場合は、原則として共有者全員が契約・決済に関与する必要があるため、遠方に住む兄弟がいる場合は委任状の準備など事前の調整が欠かせません。→つまり、契約・決済の日程は早めに確定させ、立ち会えない兄弟の委任状を前もって用意しておくことが重要です。
STEP7 換価分割(代金の分配)と確定申告
決済後、売却代金から諸費用を差し引いた金額を、遺産分割協議書で定めた割合に沿って分配します。また、不動産を売却して利益(譲渡所得)が出た場合は、売却した翌年に確定申告が必要になります。確定申告の具体的な計算方法や必要書類については実家売却でかかる税金は?譲渡所得税の計算方法と使える特例をわかりやすく解説で詳しく解説しています。→つまり、決済が終わった時点で「誰が確定申告をするのか」を兄弟間で確認しておくことを忘れないようにしましょう。
見落としがちな「実家の片付け」にかかる費用と進め方
実家の相続・売却を扱う多くの情報は、分割方法や登記手続きといった法律・税務面に重点が置かれがちですが、実際に売却を進めるうえで避けて通れないのが実家の片付け・残置物処理です。家財が残ったままでは査定や内覧に支障が出ることもあり、売却活動を始める前に片付けの計画を立てておく必要があります。
遺品整理・残置物処理の費用相場
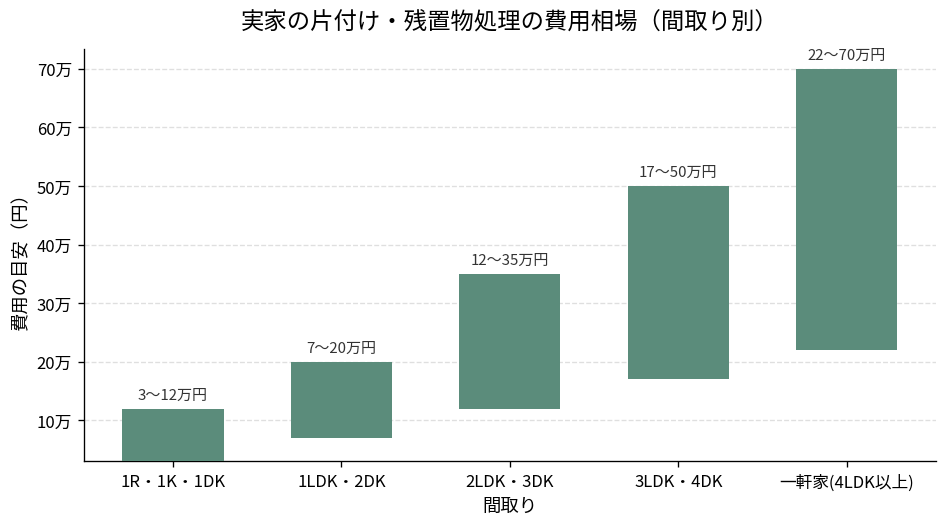
遺品整理・残置物処理の費用は、間取り(家財の量)によって大きく異なります。下記の費用相場表のとおり、ワンルームと一戸建て全体とでは作業量も費用も大きく変わるため、まずは自分の実家の間取りと家財量に近い目安を確認しておくことが予算計画の第一歩です。
| 間取り | 費用の目安 | 作業人数 | 作業時間 |
|---|---|---|---|
| 1R・1K・1DK | 30,000円〜120,000円 | 1〜2名 | 1〜3時間 |
| 1LDK・2DK | 70,000円〜200,000円 | 2〜3名 | 2〜5時間 |
| 2LDK・3DK | 120,000円〜350,000円 | 2〜4名 | 3〜8時間 |
| 3LDK・4DK | 170,000円〜500,000円 | 3〜5名 | 5時間〜1日 |
| 一軒家(4LDK以上) | 220,000円〜700,000円 | 4〜6名 | 1〜2日 |
実際の費用は、家財の量・搬出経路(エレベーターの有無や駐車スペース)・買取可能な品物の有無などによって変動します。複数の業者から見積もりを取り、作業内容と費用の内訳を比較することが望ましいです。→つまり、売却スケジュールを立てる前に、まず片付け業者数社から見積もりを取り、おおよその予算感を把握しておきましょう。
兄弟で片付け費用を分担する際のポイント
片付け費用を誰がどのように負担するかは、前章で触れたとおり揉めやすいポイントです。トラブルを避けるには、立て替えた費用の領収書をすべて保管し、後日の分配時に精算する仕組みをあらかじめ決めておくことが有効です。兄弟間でLINEグループやメールなど記録が残る形で費用のやり取りを共有しておくと、「言った・言わない」の対立を避けやすくなります。→つまり、片付けに着手する前に「立て替え費用は誰がいつ精算するか」のルールを先に決めておくことが実務上の最重要ポイントです。
自分たちで片付けるか業者に依頼するか
兄弟全員が近くに住んでいて休日に時間を確保できる場合は、自分たちで片付けることで費用を抑えられます。一方、遠方に住む兄弟が多い、体力的な負担が大きい、仕事の都合で日程が合わないといった場合は、業者への依頼を検討した方が結果的にスムーズに進むことが多いです。判断の目安としては、片付けにかけられる日数と、家財の量・処分品の大きさ(大型家具・家電の有無)を照らし合わせることです。→つまり、兄弟の休みが合う日数と家財量を比較し、作業が1〜2日で終わらなそうであれば業者依頼を検討しましょう。
実家売却でかかる税金と費用
実家を売却する際には、相続登記や仲介手数料などの諸費用に加えて、売却益が出た場合の譲渡所得税を考慮する必要があります。ここでは兄弟で売却・分配する際に特に注意したいポイントを整理します。
相続登記・仲介手数料などの諸費用
実家売却までにかかる諸費用には、相続登記の費用、不動産会社に支払う仲介手数料、土地の境界を確定するための測量費、老朽化した建物を取り壊す場合の解体費用、売買契約書に貼付する印紙税などがあります。下記の費用相場表のとおり、内訳によって費用の割合は大きく変わるため、売却活動を始める前に不動産会社へ総額の見積もりを確認しておくことが重要です。
実家売却にかかる諸費用の内訳
- 相続登記費用
- 仲介手数料
- 測量費
- 解体費用
- 印紙税
→つまり、売却を決めたら早い段階で不動産会社に諸費用の概算を出してもらい、代金分配のシミュレーションに織り込んでおきましょう。
譲渡所得税と「空き家の3000万円特別控除」
実家を売却して利益(譲渡所得)が出た場合、原則として譲渡所得税がかかります。ただし、被相続人が一人で住んでいた家屋を相続した場合などの一定の要件を満たすと、譲渡所得から控除を受けられる「被相続人の居住用財産(空き家)を売ったときの特例」が設けられています。適用要件や手続きの詳細は国税庁のページで確認できます(国税庁 No.3306)。また、相続した不動産の取得費の考え方については国税庁の別のページでも整理されています(国税庁 No.3270)。兄弟それぞれが要件を満たせば、共有名義の場合に各自がこの特例の適用を受けられる場合もあると案内されていますが、適用の可否は個別の事情によって異なるため、一般的な考え方にとどめ、具体的な判断は税理士に相談することをおすすめします。→つまり、売却前の段階で税理士に相談し、特例が使えるかどうかを事前に確認しておくことが有利な判断につながります。
代金分割時の贈与税に注意
換価分割で代金を分ける際は、遺産分割協議書で定めた相続割合どおりに分配することが前提です。もし名義上の持分割合と異なる割合で代金を分けてしまうと、割合を超えて受け取った分が兄弟間の「贈与」とみなされ、贈与税の課税対象になる可能性があります。相続財産を譲渡した場合の取得費の特例についても国税庁が解説しています(国税庁 No.3267)。分配割合を変更したい事情がある場合は、事前に遺産分割協議書にその旨を明記しておくことが望ましく、個別の判断は税理士に確認することをおすすめします。→つまり、代金分配の前に「協議書どおりの割合で分けているか」を必ず確認しましょう。
兄弟間トラブルを防ぐための話し合いのコツ
実家の相続・売却における兄弟間トラブルの多くは、情報共有の不足と、話し合いの先送りから生じます。早い段階で全員が集まる場を作り、感情的な話題と実務的な話題を分けて進めることが、円滑な合意形成につながります。
兄弟間トラブルを防ぐチェックポイント
- 早い段階で全員で話し合う場を作る
- 費用・労力の負担を可視化して共有する
- 感情的な対立は第三者(専門家)を交える
- 分配方法を書面に残しておく
- 連絡が取りにくい兄弟には書面やメールも併用する
特に重要なのは、費用や労力の負担を「見える化」することです。誰がいくら立て替えたか、誰がどれだけ時間を割いたかを記録に残しておくことで、後からの不満を防げます。また、話し合いが感情的に対立しそうな場合は、無理に兄弟だけで解決しようとせず、弁護士や税理士といった第三者を交えることで冷静な議論がしやすくなります。→つまり、話し合いを始める前に、まず「誰が何を記録・共有する係を担うか」を決めておくことが実践的な第一歩です。
実家の相続・売却に関するよくある質問
Q. 兄弟の一人が実家に住んでいる場合、売却できますか?
A. 住んでいる兄弟の同意が得られない場合、売却を進めることは難しくなります。その場合は、住み続けたい兄弟が他の兄弟に代償金を支払う代償分割を検討するなど、別の分割方法を話し合う必要があります。
Q. 相続登記をしないまま売却できますか?
A. 売却するには被相続人から相続人への名義変更(相続登記)が前提となるため、登記をしないまま売却活動を進めることはできません。遺産分割協議がまとまったら早めに登記手続きを行いましょう。
Q. 片付け費用は相続財産から差し引けますか?
A. 片付け費用の扱いについては個別の事情や税務上の取り扱いによって異なるため、一般的な取り決めとして兄弟間で負担割合を決めておき、具体的な税務上の処理は税理士に確認することをおすすめします。
Q. 兄弟の一人が認知症などで判断能力が低下している場合はどうすればいいですか?
A. 判断能力が十分でない相続人がいる場合、そのままでは有効な遺産分割協議ができないことがあります。成年後見制度の利用など法的な手続きが必要になる可能性があるため、早めに弁護士に相談することが望ましいです。
まとめ
実家を兄弟で相続・売却する際は、不動産が「分けにくい財産」であることを前提に、現物分割・換価分割・代償分割・共有分割のどれが自分たちの状況に合うかを早めに話し合うことが重要です。誰も住む予定がないのであれば、代金を明確に分けられる換価分割が最もトラブルになりにくい選択肢です。また、見落とされがちな実家の片付け・残置物処理の費用負担についても、早い段階で分担ルールを決めておくことで、後々の不満を防げます。相続登記や税金の手続きは期限や要件が絡むため、不明な点があれば弁護士・税理士などの専門家に早めに相談することをおすすめします。
出典一覧
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
- 国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と計算方法」
- 国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
- 法務省「相続人申告登記について」
- 国税庁「No.4173 代償分割が行われた場合の相続税の課税価格の計算」
実家の片付け・残置物処理の費用相場は当サイトによる整理です。
コメント